「社会貢献のために寄附を考えているけど、どうせなら税務上のメリットも活かしたい」
そうお考えではありませんか?
法人が支出した指定寄附金は、原則として全額を損金に算入できるため、税務上のメリットが期待できる寄附金です。ただし、指定寄附金として扱われるためには一定の要件があり、要件を満たしていない場合は、別の寄附金区分として取り扱われることがあります。その結果、想定していた税務上の取扱いを受けられず、税務調査で指摘を受ける可能性もあります。
本記事では、指定寄附金の仕組みや税務上の取扱い、寄附を行う際の注意点について詳しく解説します。
せっかく社会貢献のために寄附をするのであれば、税務上のメリットを適切に活かすためにも、指定寄附金について正しく理解しておきましょう。
1.指定寄附金とは?
指定寄附金とは、公益を目的とする事業を行う法人や団体に対する寄附金のうち、一定の要件を満たすものとして財務大臣が指定した寄附金です。広く一般に募集され、公益性や緊急性が高いものであることが必要です。
国立大学法人、大学共同利用機関法人などに対して支出された寄附金で一定の法定業務に充てられるものや、独立行政法人日本学生支援機構の学資の貸与に充てられるものなどが指定寄附金に該当します。
※自治体が定める条例指定寄附金は、財務省の指定寄附金とは異なります。
1-1.指定寄附金は、全額損金算入できる
寄附金にはさまざまな種類がありますが、法人が指定寄附金を支出する場合、全額を損金に算入することができます。
主な寄附金の種類と損金算入の上限を比較してみましょう。
| 寄附金の区分 | 法人税 |
| 1. 国・地方公共団体に対する寄附金および指定寄附金 | 原則として全額損金算入 |
| 2. 特定公益増進法人に対する一定の寄附金 | 一般の寄附金とは別枠で、特別損金算入限度額の範囲内で損金算入 |
| 3. 公益信託に対する一定の寄附金 | |
| 4. 認定NPO法人等に対する一定の寄附金 | |
| 5. その他の一般の寄附金(宗教法人、政党・政治資金団体、社会事業団体などへの寄附金) | 損金算入限度額の範囲内で損金算入 |
指定寄附金のほか、国や地方公共団体に対する寄附金は、支払った全額を法人税の所得計算上、損金に算入できます。一方、特定公益増進法人や公益信託、認定NPO法人等に対する一定の寄附金には特別損金算入限度額があり、一般の寄附金にも損金算入限度額があります。
1-2.指定寄附金を調べる方法
指定寄附金は、寄附先のホームページの寄附金に関する記述を確認することが必要です。
指定寄附金に該当する寄附は、財務省ホームページ「税制関係の主な告示(法人税関係)」に掲載されるほか、新しく追加される場合は、官報でも告示されます。しかし、非常にわかりにくいというのが実情です。
また、「2-1.指定寄附金に該当するか確認する」で解説しているとおり、寄附先が指定寄附金を募集している場合でも、要件に合わなければ指定寄附金には該当せず、寄附金の区分が変わってしまいます。
寄附先を決めてから、寄附先のホームページを確認し、指定寄附が可能であるかを確認することが現実的です。また、併せて指定寄附金の要件も確認します。
指定寄附金に対する希望が強い場合は、顧問税理士に相談することも検討しましょう。

2.法人が指定寄附金を計上する場合の注意点
全額が損金算入できるため、節税効果が高い指定寄附金ですが、寄附を行う場合に注意すべき点があります。
- 指定寄附金に該当するか確認する
- 指定寄附をした事実を証明する書類を保存する
- 法人税上の寄附金の支出時期に注意する
- 広告宣伝費になる可能性がある
2-1.指定寄附金に該当するか確認する
寄附先が指定寄附金の対象であっても、寄附期間や使途などの要件を満たしていない場合は、指定寄附金に該当しません。また、寄附先で指定寄附金の受け入れの上限を設定しているケースもあります。
指定寄附を行う場合は、必ず寄附先、寄附期間、使途などの要件を満たしているか確認することが重要です。
指定寄附金の要件を満たしていない場合は、指定寄附金としての全額損金算入は適用できず、該当する寄附金の区分に応じて損金算入額を判定することになります。寄附をする際に条件を把握するのはもちろん、寄附先から受け取った寄附金受領証明書(領収書)などの書類を確認しておきましょう。
税務調査で寄附金の区分の誤りを指摘されると、追徴課税の対象になる可能性があります。
指定寄附金を行う場合は、税理士などの専門家に相談することをおすすめします。
2-2.申告書に明細を記載し、寄附を証明する書類を保存する
指定寄附金を支出した場合は、確定申告書に「寄附金の損金算入に関する明細書」(別表十四(二))を添付し、寄附の事実や指定寄附金への該当を確認できる受領証などの書類を保存します。
受領証などで寄附金額や寄附の日付等を確認するとともに、必要に応じて募集要項や寄附先が発行する証明書等により、指定寄附金に該当することを確認しておきましょう。
指定寄附をした事実を証明できない場合は、税務調査で否認される可能性があるので注意しましょう。
2-3.法人税上の寄附金の支出時期に注意する
寄附金は、法人税上の支出時期と会計上の経理処理を分けて考える必要があります。
法人税上は、会計上の経理処理にかかわらず、実際に支払ったときに寄附金を支出したものとして取り扱います。そのため、未払計上しただけでは原則として寄附金の支出とはならず、仮払金として経理していても、実際に支払っていればその事業年度の寄附金に含まれます。もし、寄附先が発行した領収書の日付が期をまたいでしまった場合は、振込明細や寄附申込書など、実際の支払日を確認できる書類を保管しておきましょう。税務調査などで、寄附金を支出した時期を確認できる書類の提示を求められることがあります。
2-4.広告宣伝費になる可能性がある
寄附という名目で支出していても、広告掲載などの役務提供の対価として支払ったと認められる場合は、寄附金ではなく広告宣伝費に該当することがあります。
寄附によって結果的に会社のイメージアップや宣伝効果が生じただけで、直ちに広告宣伝費になるわけではありません。支出の実態に応じて判断することが必要です。
3.個人事業主が寄附をする場合の注意点
個人事業主が、指定寄附金を行った場合、以下の2点に注意が必要です。
なお、個人事業主の場合、所得控除等の対象となるのは、特定寄附金であり、指定寄附金は特定寄附金の一種という位置づけになります。
- 指定寄附金を経費にできない
- 確定申告で忘れずに寄附金控除等の適用を受ける
3-1.指定寄附金を経費にできない
個人が寄附金控除等の対象として支出する指定寄附金は、事業所得の必要経費には算入できません。
所得税の計算上、寄附金控除等の適用を受けられる場合があるため、発行された寄附金受領証明書などの証憑書類は、保管しておきましょう。
事業の費用から支払った場合は、借方を事業主貸にして仕訳し、個人のための支出として処理します。
| 借方 | 貸方 | ||
| 事業主貸 | ●●円 | 現金 | ●●円 |
3-2.確定申告で寄附金控除等の適用を受ける
個人事業主が指定寄附金を支出し、寄附金控除等の適用を受ける場合は、確定申告で必要な手続きを行いましょう。
所得控除として寄附金控除を適用する場合の控除額は以下の通りです。
| 寄附金控除額 = ①または②のいずれか低い金額 ー 2,000円 ①その年に支出した特定寄附金の額の合計額 |
※指定寄附金であっても、寄附先や使途等が税額控除の要件を満たす場合は、所得控除に代えて税額控除を選択できることがあります。 同じ寄附について、所得控除と税額控除を重複して適用することはできません。
4.適正な寄附は、辻・本郷税理士法人にご相談ください
指定寄附金をご検討の場合は、辻・本郷税理士法人にご相談ください!
指定寄附金は、全額損金算入ができるため、高い節税効果が期待できる一方で、条件を満たしていなければ、税務調査で指摘される可能性があります。
社会貢献のための寄附で追徴課税を支払うことにならないためにも、寄附は正しい知識を持って行うことが大切です。
辻・本郷税理士法人の税務顧問サービスは、寄附金だけでなく顧問税務はもちろん、事業承継やデジタル化など、多方面から会社の経営をバックアップします。
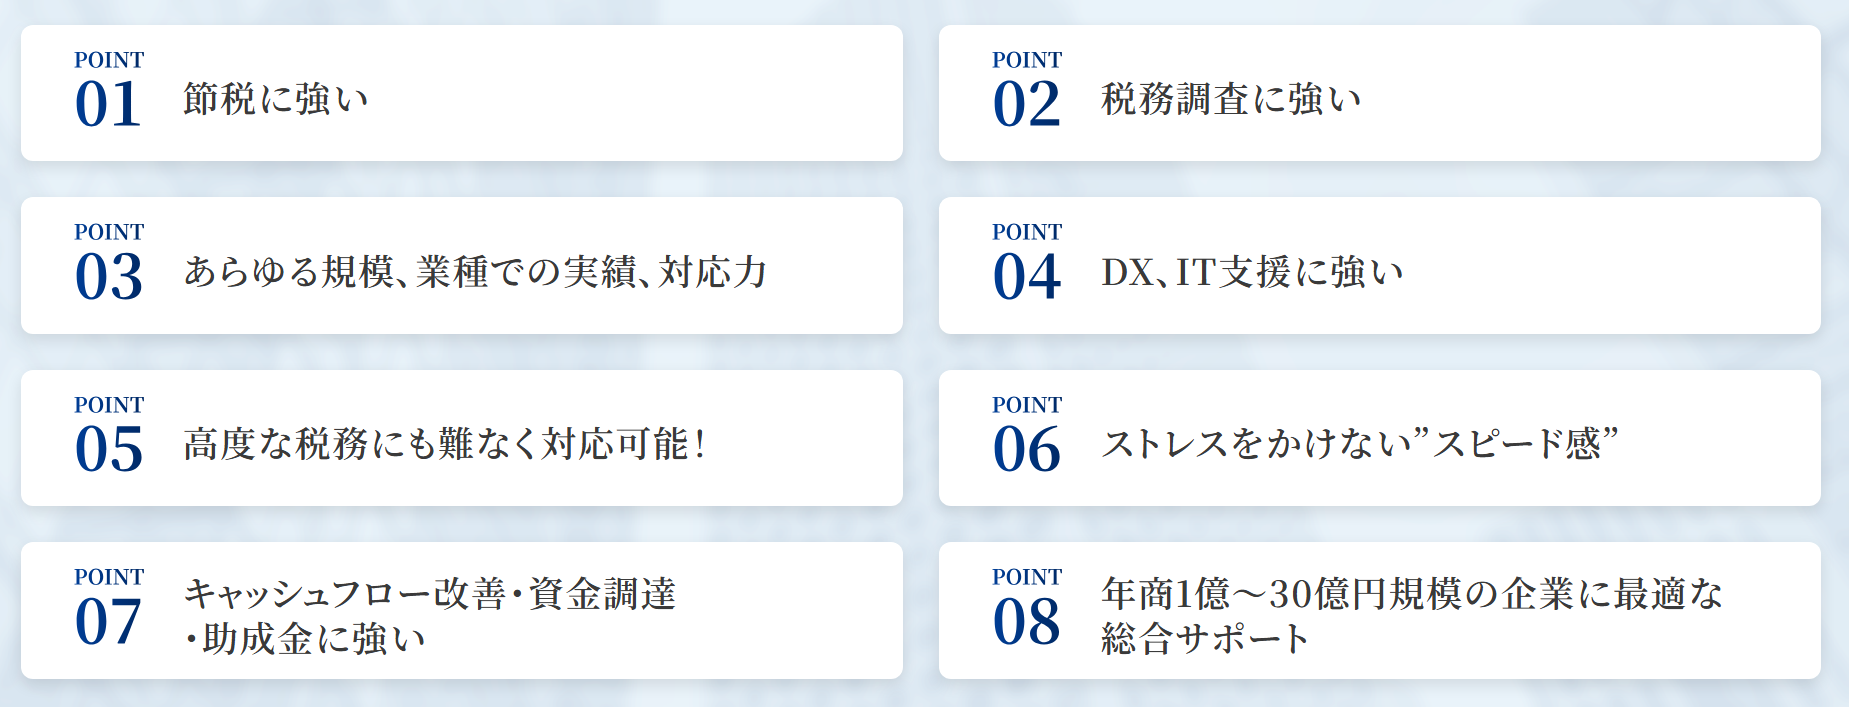
辻・本郷税務顧問サービスには、8つの強みがあります。
【節税に強い】
辻・本郷税理士法人の節税テクニックは、2万件超の税務顧問を通じて蓄積したナレッジベースです。
膨大な節税テクニックを駆使して、余計なコストと労力を最小化します。
【税務調査に強い】
辻・本郷税理士法人には、90名以上の国税庁OB・OGが在籍しています。
万が一、税務調査の対象になった場合でも、税務調査をしていた側の立場で先回りして対処するので、安心してお任せいただけます。
【幅広い業種・規模に対応】
2万件超の顧問先を持つ、辻・本郷税理士法人は、多様な業界業種に対応し、中小零細企業、中堅企業、上場企業まで、その規模も多岐にわたります。
【DX・IT支援に強い】
経理業務は、電子帳簿保存法など制度導入・改正により、適切な業務フローの変更が必要です。
辻・本郷税理士法人は、業務効率化を会計×ITのプロの視点でDX推進をサポートします。
【高度な税務にも対応可能】
辻・本郷税理士法人は、税務対応だけでなく、資金調達、M&A、事業拡大など、長期的な視点で経営をトータルサポートします。
【ストレスのないスピード感で対応】
辻・本郷税理士法人では、常に迅速な対応を心がけています。
LINEを使ってリアルタイム相談できるほか、複数人でチームを組んでいるので「担当者不在」になりません。
【資金繰りやキャッシュフローに強い】
辻・本郷税理士法人は、資金調達や金融機関との交渉など、財務面でも企業を強力にサポートします。
【年商1億~30億円規模の企業を総合サポート】
辻・本郷税理士法人は、年商1億~30億円規模の企業に対し、成長段階に応じた支援を行います。
税務・会計に加え、必要に応じて弁護士や社会保険労務士などの専門家とも連携し、法務・労務を含む幅広い経営課題をサポートします。
ぜひ、辻・本郷税務顧問サービスをご検討ください。
5.まとめ
本記事では、指定寄附金についてまとめました。
- 指定寄附金とは?
指定寄附金とは、公益を目的とする事業を行う法人や団体に対する寄附金のうち、一定の要件を満たすものとして財務大臣が指定した寄附金です。広く一般に募集され、公益の増進に寄与するための支出で緊急を要するものに充てられることが確実であることなど、一定の要件を満たす必要があります。
- 指定寄附金を調べる方法
財務省ホームページ「税制関係の主な告示(法人税関係)」や官報の告示を確認する方法があります。
ただし、「指定寄附金」として探すことは難しいため、寄附する先を決めてから、寄附先のホームページで指定寄附金として指定されているかを確認することをおすすめします。
- 法人が指定寄附金を計上する場合の注意点
- 指定寄附金に該当するか確認する
- 指定寄附をした事実を証明する書類を保存する
- 法人税上の寄附金の支出時期に注意する
- 広告宣伝費になる可能性がある
- 個人事業主が指定寄附金を支出する場合の注意点
個人の場合、指定寄附金は寄附金控除の対象となる特定寄附金の一種です。一定の寄附については、所得控除に代えて税額控除を選択できる場合があります。
- 指定寄附金を経費にできない
- 確定申告で寄附金控除等の適用を受ける
以上、指定寄附金をご検討されている方の参考になれば幸いです。