「掛取引」とは、商品やサービスの代金をその場で支払わず、後日まとめて支払う取引のことです。
この記事では、掛取引の基本的な仕組みやメリット・デメリット、会計処理についてわかりやすく解説します。
1.掛取引とは
まずは、掛取引の基本的な仕組みを確認しましょう。
1-1.掛取引は代金を後日決済する取引
企業間取引では、取引のたびに代金を支払うのではなく、一定期間の取引分をまとめて請求し、あらかじめ決めた支払期日に決済する方法がよく用いられます。
この方法を掛取引と言います。
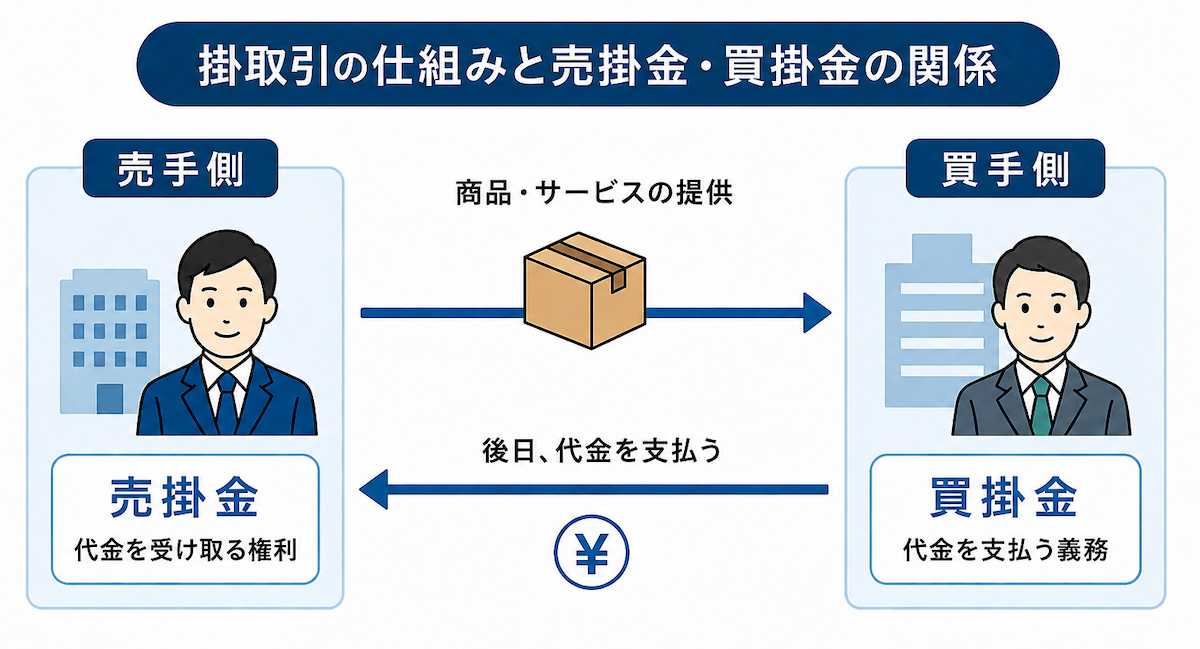
掛取引では、商品やサービスを提供した時点では代金を受け取らず、取引先が後日支払うことを前提として取引を行います。
そのため、掛取引は取引先との信用に基づく「信用取引」の一つです。
1-2.売掛金、買掛金との違い
掛取引では、売る側にとっては代金を受け取るまで「売掛金」が発生し、買う側では取引内容に応じて「買掛金」や「未払金」などが発生します。
売掛金は将来代金を受け取る権利であるため資産、買掛金は将来代金を支払う義務であるため負債として扱います。
なお、買掛金は、商品や原材料の仕入れ、外注加工など、仕入先との通常の取引で生じた掛け取引の代金に使う勘定科目です。
一方、設備や備品の購入など、こうした仕入取引以外の未払い代金には、一般に「未払金」を使用します。
売掛金も同様に、主に通常の営業取引で発生した未回収の代金に使用します。
固定資産の売却など、通常の営業取引以外で発生した未回収の代金には「未収入金」を使用します。
売る側から見た掛取引を「売掛取引」、買う側から見た掛取引を「買掛取引」と呼ぶこともあります。
1-3.掛取引とほかの取引との違い
掛取引と、現金取引や前払い、手形取引、クレジットカード払いなど、ほかの取引との主な違いをまとめると以下のとおりです。
| 取引方法 | 支払うタイミング | 主な特徴 |
| 掛取引 | 商品・サービスの提供後 | 一定期間の取引代金を後日まとめて支払う |
| 現金取引 | 商品・サービスの提供時 | その場で現金で支払う |
| 前払い取引 | 商品・サービスの提供前 | 代金を先に支払う |
| 手形取引 | 商品・サービスの提供後 | 手形を発行し、記載された期日に決済する |
| クレジットカード払い | 商品・サービスの提供後 | カード会社が決済に介在する |
なお、2026年1月1日以降に発注された中小受託取引適正化法(取適法)の対象取引では、手形による支払いが禁止されているため、自社の取引が対象になっているか確認する必要があります。
クレジットカード払いも「後払い」という点では掛取引と似ていますが、カード会社が間に入る点で異なります。

2.掛取引の流れ
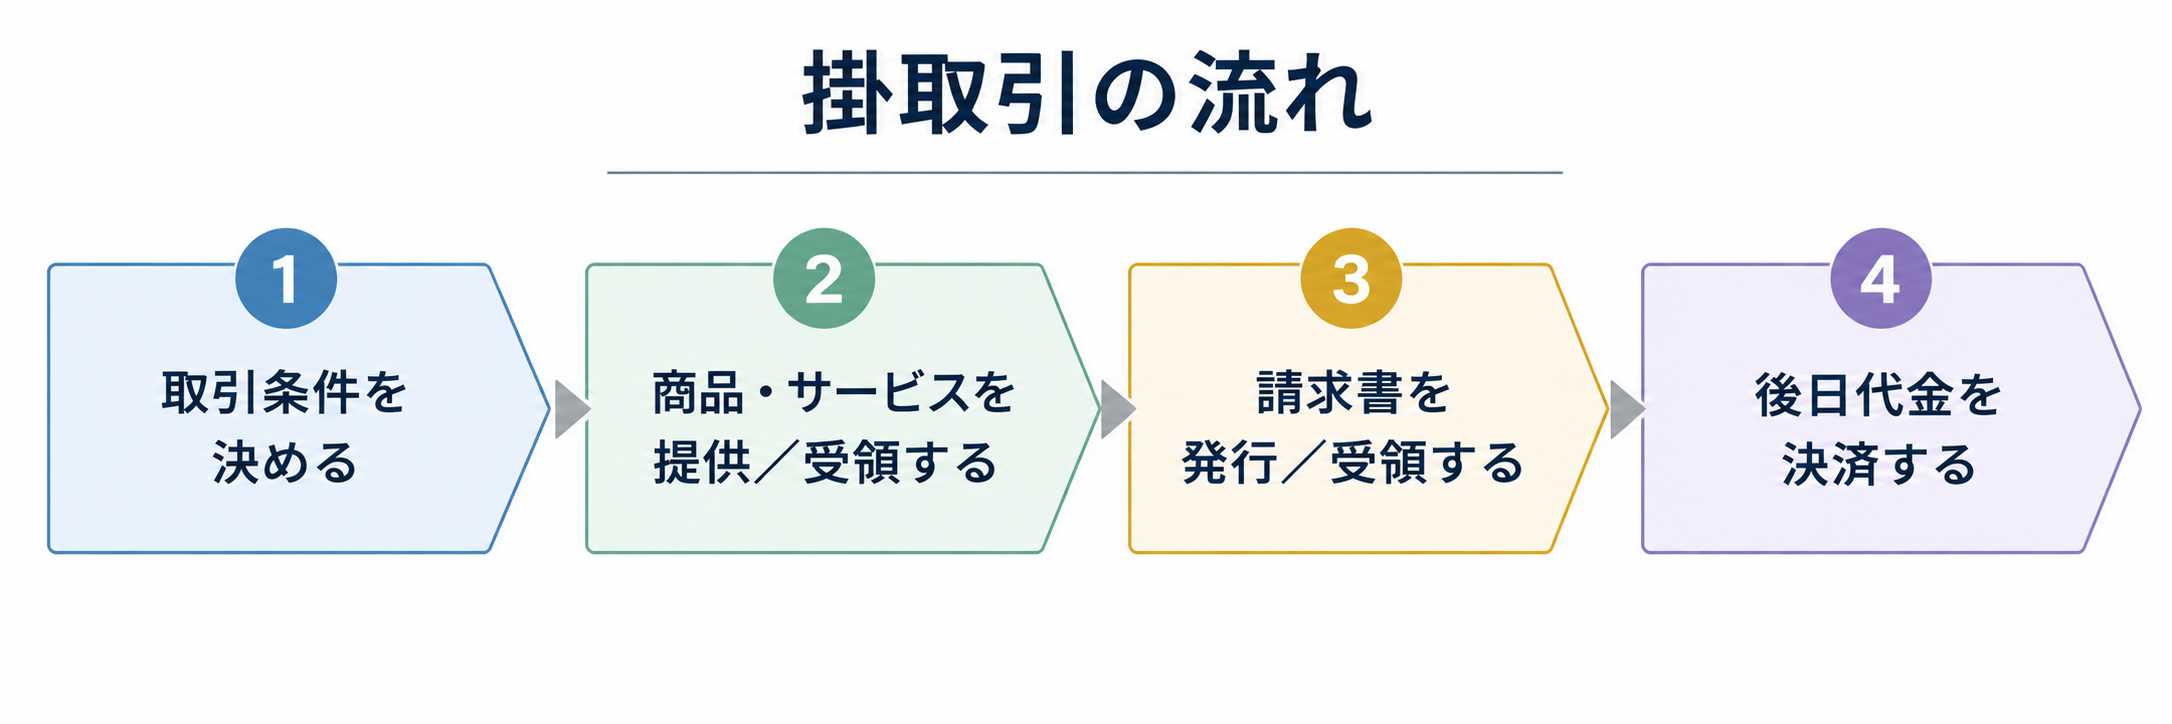
次に、掛取引の流れを見ていきましょう。
2-1.取引条件を決める
掛取引を始める際は、取引条件を決める必要があります。
具体的には、以下のようなことをあらかじめ取り決めておきます。
・締め日
・支払期日
・支払方法
取り決めた取引条件は、契約書などに明記し、売手・買手の双方で認識を合わせておきましょう。
このうち、締め日と支払期日は、いつまでの取引をまとめ、いつ代金を支払うかを決める重要な条件です。
たとえば、「月末締め・翌月末払い」であれば、1か月分の取引を月末に締め、翌月末までにまとめて代金を支払います。
この条件での取引の流れは以下のとおりです。
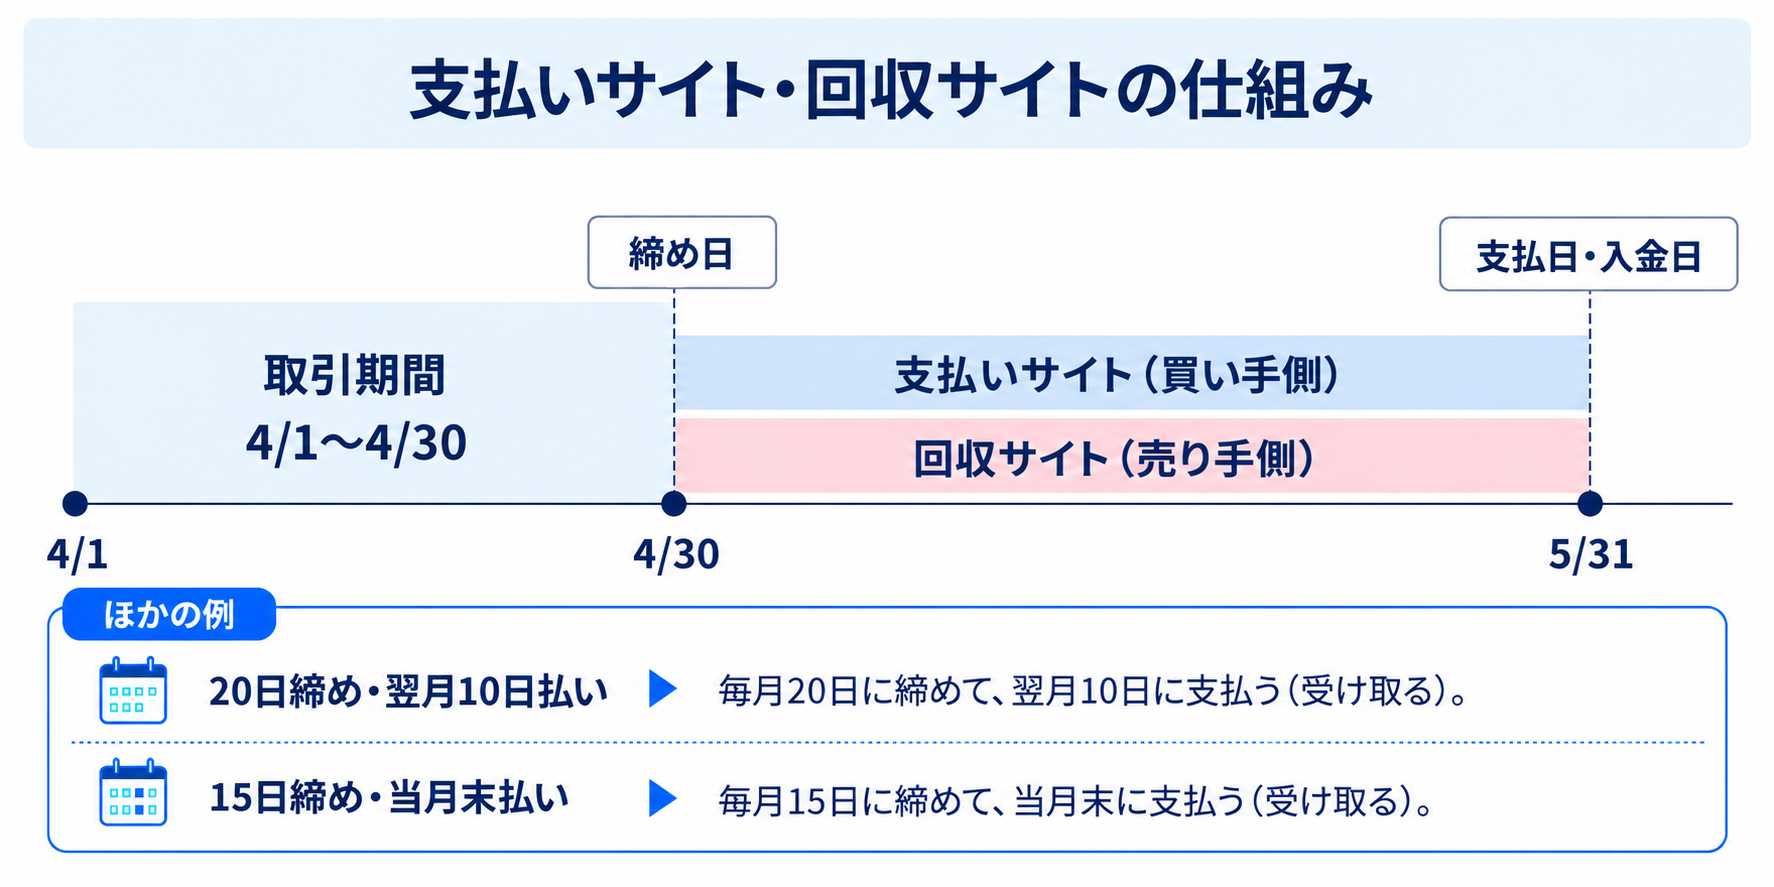
締め日から支払期日までの期間を、買手側では「支払いサイト」、売手側では「回収サイト」と呼びます。
回収サイトが長いほど、売手側は代金を回収するまでに時間がかかるため、資金繰りへの影響も大きくなります。
特に、取適法やフリーランス法の対象となる取引では、原則として商品等の受領日やサービスの提供を受けた日から60日以内のできる限り短い期間内に支払期日を定める必要があるため、条件設定時には要件の確認も必要です。
支払方法は、銀行振込や口座振替などが一般的です。
また、取引条件を決める前には、取引先の支払能力や信用状況を確認しておくことが大切です。
確認した内容をもとに、掛取引を行うかどうかを判断し、売手側では与信限度額を設定します。
2-2.商品・サービスを提供/受領する
取引条件を決めたら、実際に商品やサービスの提供を行います。
売手側は商品やサービスを提供し、買手側はそれを受領します。
買手側は、必要に応じて数量や内容に相違がないか確認し、検収を行います。
掛取引では、この時点では代金を支払わず、後日まとめて決済します。
会計上は、一般的に商品やサービスを提供・受領した時点で、売手側は売上を、買手側は仕入や費用などを計上します。
2-3.請求書を発行/受領する
締め日を迎えたら、売手側は締め日までの取引内容をまとめて、請求書を発行します。
このとき、取引記録と照合し、請求漏れや金額の誤りがないか確認しましょう。
掛取引では、締め日を請求書の発行日とすることが一般的です。
請求書の提出期限や必着日が取引先から指定されている場合は、その期日までに届くように送付しましょう。
買手側は請求書を受領し、取引内容や請求金額、支払期日、振込先などに誤りがないか確認します。
2-4.後日代金を決済する
支払期日までに、買手側はあらかじめ決めた方法で代金を支払います。
売手側は入金を確認し、請求内容と照合します。
会計上は、入金内容に問題がなければ、該当する売掛金の残高を減らします。
この処理を「入金消込」といいます。
買手側でも、支払い後に支払内容と請求内容を照合します。
同様に会計上は、該当する買掛金の残高を減らす「支払消込」を行います。
支払期日を過ぎても入金が確認できない場合は、請求書の送付漏れや自社の入金確認漏れなどがないか確認したうえで、早めに取引先へ支払状況を確認しましょう。
3.掛取引のメリット、デメリット
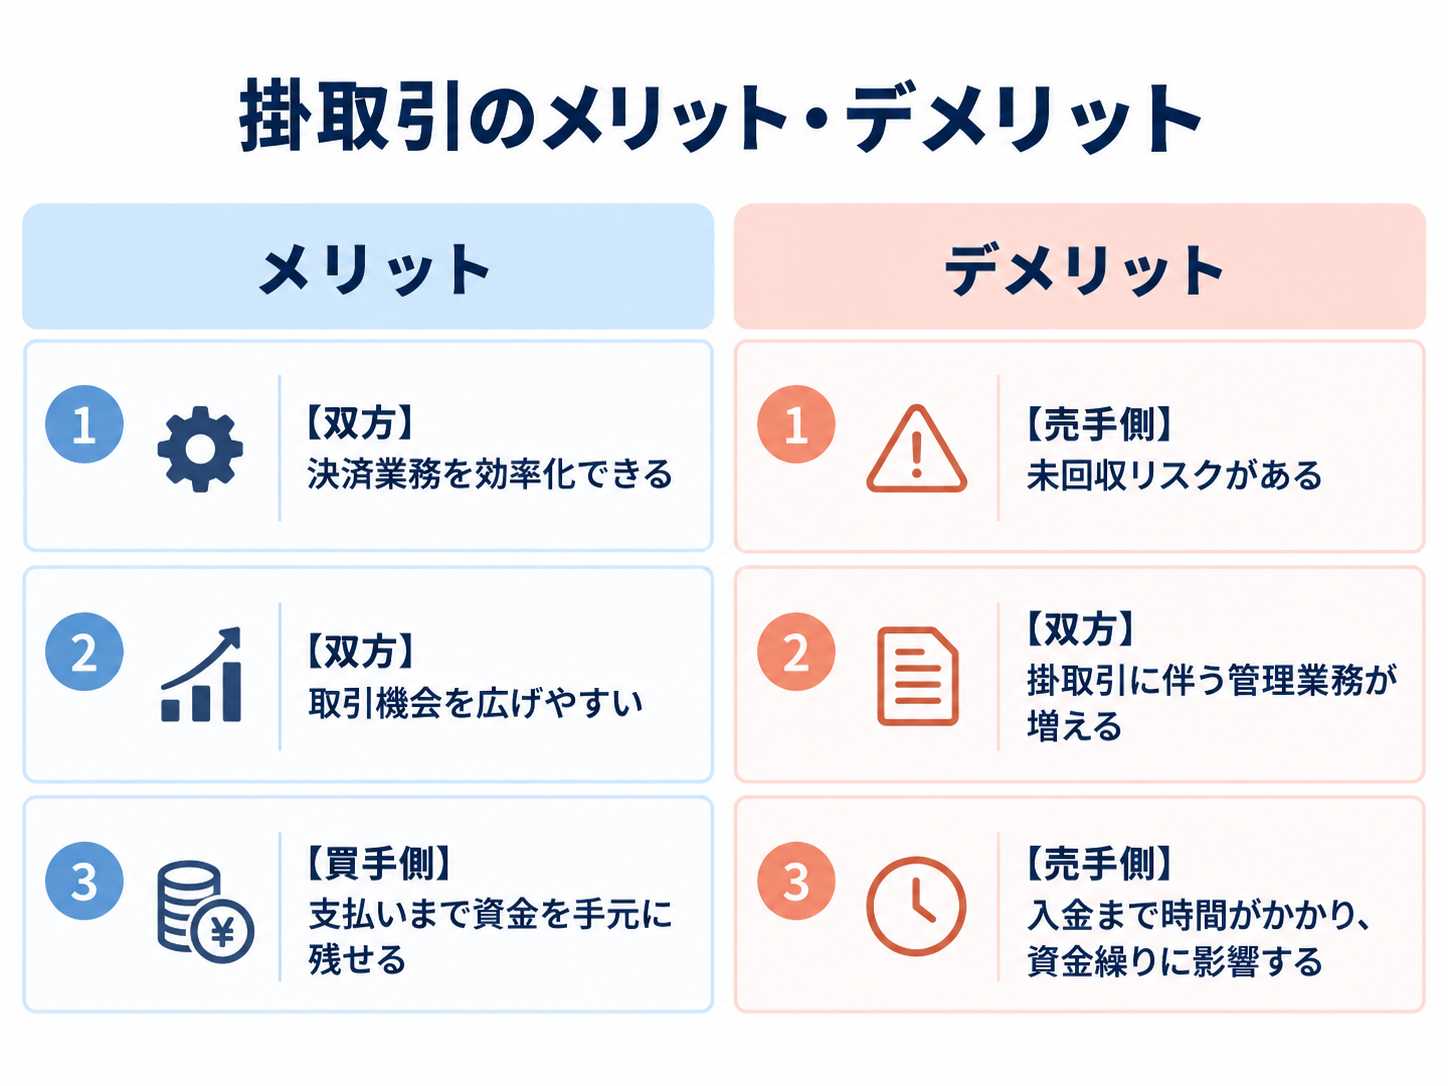
掛取引には、決済業務を効率化できるなどのメリットがあります。
一方で、特に売手側には未回収リスクや資金繰りへの影響といったデメリットもあります。
 それぞれ詳しく見ていきましょう。
3-1.掛取引のメリット
掛取引の主なメリットは、以下の3つです。
3-1-1.【双方】決済業務を効率化できる
掛取引では、取引のたびに代金を決済する必要がなく、一定期間の取引をまとめて請求・支払いすることが可能です。
そのため、売手側は請求や入金確認、買手側は振込などの支払処理をまとめて行える点がメリットです。
特に取引件数が多い企業ほど、決済業務をまとめることによる事務負担の軽減効果が大きくなります。
3-1-2.【双方】取引機会を広げやすい
掛取引に対応することで、売手・買手の双方が取引機会を広げやすくなります。
企業間取引では掛取引が広く利用されているため、掛取引に対応することで取引先の選択肢が広がり、新たな受注につながる可能性があります。
また、買手側は代金をその場で支払う必要がないため、必要なタイミングで仕入れや発注をしやすくなります。
買手が発注しやすくなることで、売手側にとっても受注の機会が増え、売上の拡大につながる可能性があります。
3-1-3.【買手側】支払いまで資金を手元に残せる
掛取引では、買手は支払期日まで代金を手元に残しておけるため、資金繰りを調整しやすくなります。
その間の資金を仕入れや人件費など、ほかの支払いに充てることも可能です。
たとえば、仕入れた商品を支払期日までに販売できれば、その売上を支払いに充てることもできます。
3-2.掛取引のデメリット
掛取引の主なデメリットは、以下の3つです。
3-2-1.【売手側】未回収リスクがある
掛取引では、商品やサービスを提供してから代金を受け取るまでに時間があるため、売掛金を回収できないリスクがあります。
買手の経営悪化や倒産などにより、売掛金の一部または全部を回収できなくなることを「貸倒れ」といいます。
貸倒れリスクを抑えるためには、取引開始時だけでなく、取引開始後も支払い状況や信用状態を継続的に確認することが大切です。
掛取引の金額に一律の適正水準はありません。
取引先の信用力や自社の資金繰りを踏まえて、与信限度額を設定・見直すことが重要です。
3-2-2.【双方】掛取引に伴う管理業務が増える
掛取引では、取引のたびに決済する手間を減らせる一方で、売掛金や買掛金など、掛取引特有の管理が必要になります。
売手側は売掛金の残高や入金状況、買手側は買掛金や支払予定などを継続して管理しなければなりません。
特に売手側では、取引先の信用状況の確認や与信限度額の設定・見直し、請求書の発行、入金確認、未入金があった場合の督促なども必要です。
取引先や取引件数が増えるほど管理業務も複雑になり、経理担当者の負担や管理コストが大きくなると言えるでしょう。
3-2-3.【売手側】入金まで時間がかかり、資金繰りに影響する
掛取引では、売上が発生しても、すぐに現金が入ってくるわけではありません。
入金までの間にも仕入代金や人件費などの支払いは発生するため、入金と支払いのタイミングによっては資金繰りが厳しくなる場合があります。
特に、売掛金の回収までの期間が長い一方で、仕入代金などの支払いまでの期間が短い場合は、入金より支払いが先行しやすくなります。
売掛金の入金予定と仕入代金などの支払予定を把握し、手元資金が不足しないよう管理しましょう。
4. 掛取引の仕訳
掛取引では、売る側は「売掛金」、買う側は「買掛金」を使って仕訳します。
基本的には、商品を販売・仕入れたときと、後日代金を決済したときの2回に分けて仕訳を行います。
具体例をもとに掛取引の基本的な仕訳を確認していきましょう。
以下では、仕訳をわかりやすくするため、消費税や振込手数料などは考慮していません。
4-1.売る側の仕訳
以下の条件を例に解説します。
| 条件 | 内容 |
| 締め日・支払い条件 | 月末締め・翌月末払い |
| 取引内容 | 4月15日:10万円の商品を掛けで販売(同日引渡し) |
| 入金日 | 5月31日:10万円が普通預金に入金 |
4-1-1.掛けで商品・サービスを販売したとき
4月15日に10万円の商品を掛けで販売し、同日に商品を引き渡した場合は、次のように仕訳します。
| 借方 | 金額 | 貸方 | 金額 |
| 売掛金 | 100,000円 | 売上 | 100,000円 |
商品を掛けで販売した時点では代金をまだ受け取っていないため、代金を受け取る権利を「売掛金」として計上します。
なお、同じ取引先と締め日までに複数回の掛取引を行った場合も、締め日にまとめて売上を計上するのではなく、それぞれの売上を計上するタイミングで仕訳を行います。
4-1-2.後日代金が入金されたとき
5月31日に代金10万円が普通預金に入金された場合は、次のように仕訳します。
| 借方 | 金額 | 貸方 | 金額 |
| 普通預金 | 100,000円 | 売掛金 | 100,000円 |
同じ取引先と期間中に複数回の掛取引を行っている場合は、支払期日に期間中の代金がまとめて入金されます。入金された金額の売掛金を減らします。
4-2.買う側の仕訳
以下の条件を例に解説します。
| 条件 | 内容 |
| 締め日・支払い条件 | 月末締め・翌月末払い |
| 取引内容 | 4月15日:10万円の商品を掛けで仕入れ(同日引渡し) |
| 支払日 | 5月31日:普通預金から10万円を支払い |
4-2-1.掛けで商品を仕入れたとき
4月15日に10万円の商品を掛けで仕入れた場合は、次のように仕訳します。
| 借方 | 金額 | 貸方 | 金額 |
| 仕入 | 100,000円 | 買掛金 | 100,000円 |
商品を掛けで仕入れたときは、代金を支払う義務を「買掛金」として計上します。
なお、同じ取引先から締め日までに複数回仕入れた場合も、締め日にまとめて仕入を計上するのではなく、それぞれの取引時に仕入と買掛金を計上します。
4-2-2.後日代金を支払ったとき
5月31日に代金10万円を普通預金から支払った場合は、次のように仕訳します。
| 借方 | 金額 | 貸方 | 金額 |
| 買掛金 | 100,000円 | 普通預金 | 100,000円 |
支払期日には、期間中の買掛金をまとめて支払い、支払った分だけ買掛金を減らします。
4-3.売掛金と買掛金を相殺するときの仕訳
同じ取引先に対して売掛金と買掛金の両方がある場合は、条件を満たせば相殺することができます。
たとえば、同じ取引先に対して売掛金10万円と買掛金6万円があり、6万円分を相殺した場合は、次のように仕訳します。
| 借方 | 金額 | 貸方 | 金額 |
| 買掛金 | 60,000円 | 売掛金 | 60,000円 |
相殺した6万円分だけ売掛金と買掛金をそれぞれ減らします。
この場合、相殺後は売掛金4万円が残ります。
相殺する際は、取引先と相殺する金額などを確認し、相殺した事実がわかる記録を残しておきましょう。
なお、相殺する場合でも、売上と仕入は相殺後の差額ではなく、それぞれ総額で計上します。
4-4.取引が決算期をまたぐときの仕訳
掛取引では、商品を販売・仕入れた日と、実際に代金を決済する日が異なるため、決算期をまたぐことがあります。
たとえば、3月決算の会社が25日締め・翌月末払いで取引している場合を見てみましょう。
3月20日:10万円の商品を掛けで販売・引渡し
3月25日:締め日
3月31日:決算日
4月30日:支払期日、代金10万円が普通預金に入金
3月20日に商品を販売した時点で、通常どおり売上と売掛金を計上します。
実際の入金が翌期であっても、売上まで翌期に計上するわけではありません。
| 借方 | 金額 | 貸方 | 金額 |
| 売掛金 | 100,000円 | 売上 | 100,000円 |
3月31日の決算日時点では、未回収の10万円が売掛金として残り、翌期へ繰り越されます。
4月30日に代金が普通預金へ入金されたときは、次のように仕訳します。
| 借方 | 金額 | 貸方 | 金額 |
| 普通預金 | 100,000円 | 売掛金 | 100,000円 |
買掛金についても同様に、決算日時点で未払いであれば買掛金として翌期へ繰り越し、支払った時点で買掛金を減らします。
なお、サービスの提供期間そのものが決算期をまたぐ場合は、契約内容によっては、サービスの提供状況に応じて当期と翌期に分けて収益を計上することがあります。
売上を計上する時期や方法は、契約内容や取引の実態によって異なります。
取引の処理に迷う場合は、税理士などの専門家に確認しましょう。
5.まとめ 掛取引の仕組みを理解して適切に取引・処理しよう
掛取引は、企業間では広く利用されている取引方法です。
仕組み自体は難しくありませんが、売掛金・買掛金の管理や支払期日の確認など、継続的な管理が欠かせません。
基本的な流れと仕訳を押さえておけば、日々の取引や経理処理にも対応しやすくなります。
これから掛取引を始める場合は、取引条件を事前に確認し、入金・支払いの予定を把握できるようにしておきましょう。