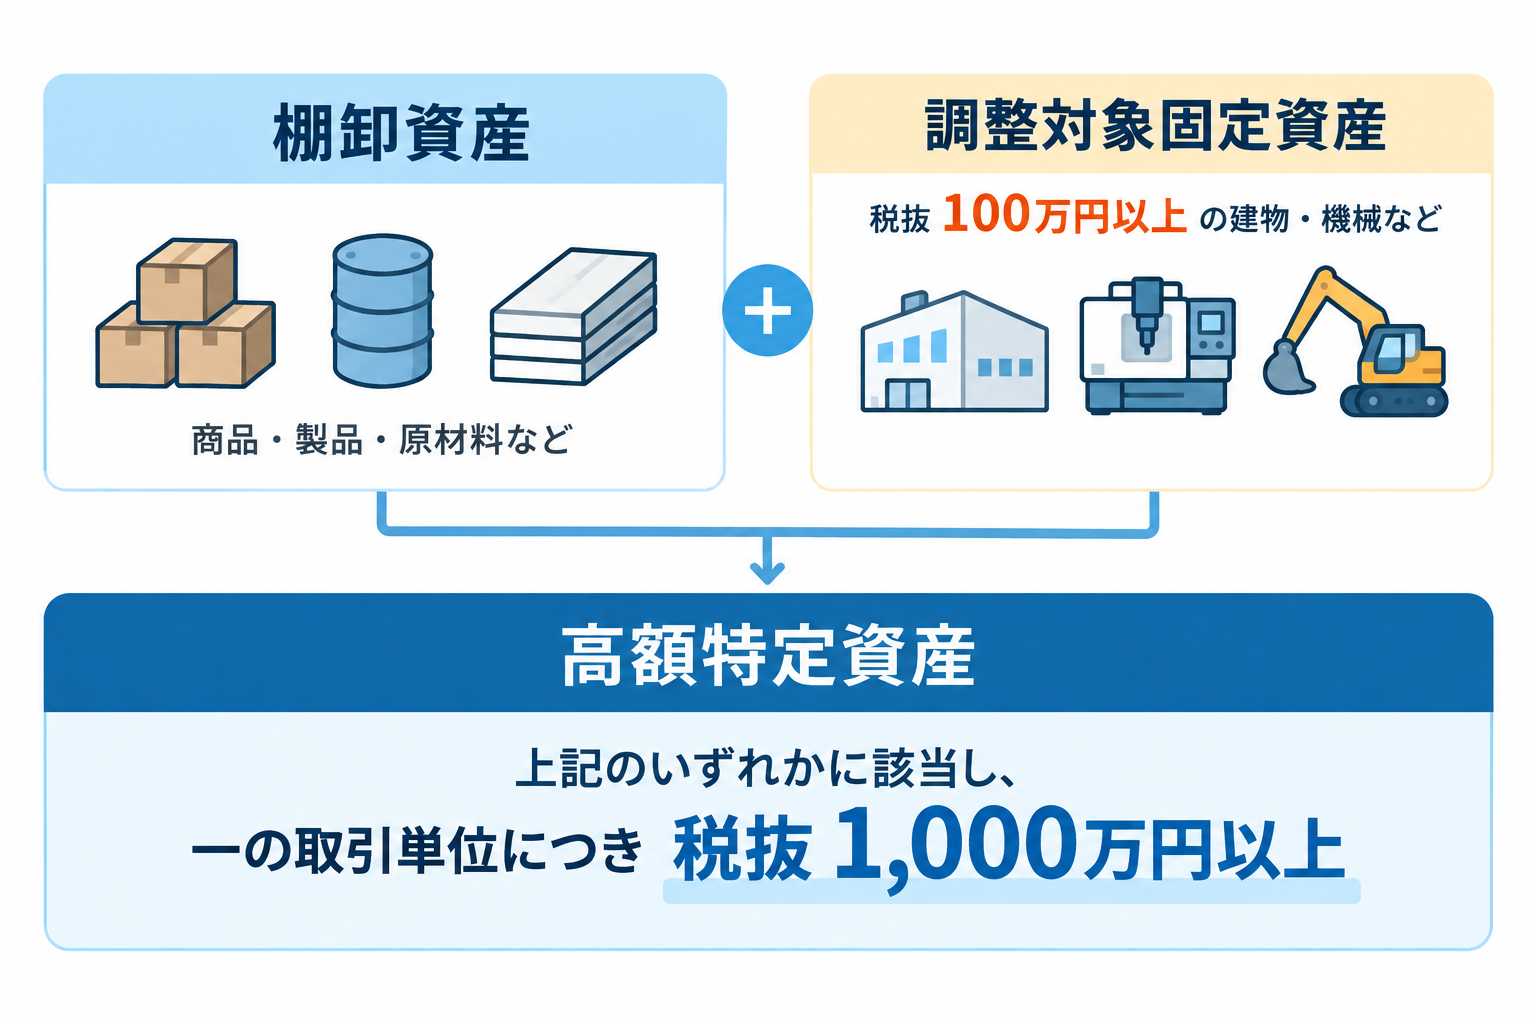
高額特定資産とは、一の取引単位につき税抜1,000万円以上(※)の棚卸資産や調整対象固定資産を指します。
高額特定資産を取得すると、一定の条件下で、消費税の免税事業者への移行や簡易課税制度の適用が制限されます。そのため、高額な設備投資を予定している事業者は、取得時だけでなく、その後の消費税負担も考慮する必要があります。
この記事では、高額特定資産の対象となる資産や要件、取得後の消費税への影響について、具体例を交えてわかりやすく解説します。
※国内で購入した資産は税抜の支払対価で判定し、輸入した資産は輸入時の消費税の課税標準となる金額で判定します。
1. 高額特定資産とは?
ここでは、高額特定資産の基本的な仕組みと対象となる資産、金額の判定方法を解説します。
参考:国税庁「No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例」
【図:高額特定資産の位置付け】
1-1. 高額特定資産を取得すると消費税に制限が生じる
高額特定資産の特例は、仕入税額控除を利用した税負担の軽減を制限する制度です。
消費税には、売上げに係る消費税額から、仕入れや設備購入などに係る消費税額を差し引く「仕入税額控除」という仕組みがあります。
参考:国税庁「No.6101 消費税の基本的なしくみ」
高額な資産を購入して多額の仕入税額控除を受けた後、免税事業者や簡易課税制度に移行することで、消費税の負担を抑えられる場合があります。
こうした税負担の軽減を制限するため、高額特定資産を取得した事業者は、一定期間、免税事業者への移行や簡易課税制度の適用が制限されます。
具体的な制限内容は3章で解説します。
1-2. 調整対象固定資産のうち税抜1,000万円以上のものが対象
調整対象固定資産のうち、一の取引単位の税抜価額が1,000万円以上のものは、高額特定資産に該当します。
調整対象固定資産とは?
一の取引単位につき税抜100万円以上となる、建物や機械装置などの一定の固定資産です。
具体的には、次のような資産が含まれます。
建物・建物附属設備
機械装置
車両運搬具
工具・器具・備品
たとえば、製造業の会社が税抜1,500万円の工作機械を購入した場合、その機械は調整対象固定資産であり、高額特定資産にも該当します。
一方、税抜500万円の工作機械は調整対象固定資産には該当しますが、高額特定資産には該当しません。
1-3. 税抜1,000万円以上の棚卸資産も対象
高額特定資産には、固定資産だけでなく、一の取引単位の税抜価額が1,000万円以上となる棚卸資産も含まれます。
棚卸資産とは?
販売するための商品や製品、製造に使用する原材料などを指します。
次のようなものが該当します。
小売業: 販売するために仕入れた商品
製造業: 完成した製品や、製造に使う原材料
建設業: 工事に使用するために保有している材料
たとえば、販売目的で税抜1,200万円の商品を仕入れた場合、その商品は高額特定資産に該当します。
このように、高額特定資産は設備投資だけでなく、高額な商品の仕入れなども対象となります。
1-4. 金額は一の取引単位で判定する
高額特定資産に該当するかどうかは、一の取引単位につき税抜1,000万円以上かどうかで判定します。
「一の取引単位」とは、通常の取引において、一つの資産として取引される単位を指します。
具体例は次のとおりです。
| 取得した資産 | 高額特定資産への該当 |
|---|---|
| 税抜1,500万円の工作機械を1台購入 | 該当する |
| 税抜800万円の工作機械を1台購入 | 該当しない |
| 税抜600万円の独立した工作機械を2台購入 | 原則として該当しない |
たとえば、税抜600万円の機械を2台購入しても、それぞれが独立した取引単位であれば、1台ずつ600万円で判定します。合計1,200万円だからといって、高額特定資産になるわけではありません。
一方、複数の機械が一体となって一つの設備を構成する場合などは、取引の実態に応じて判定する必要があります。
なお、国内で購入した資産は税抜の支払対価で判定しますが、輸入した資産は、輸入時の消費税の課税標準となる金額が1,000万円以上かどうかで判定します。
補足:自社で建設・製作する場合は「自己建設高額特定資産」に該当することがある
建物や設備などを自社で建設・製作する場合、原材料費や外注費などの課税仕入れ等の税抜累計額が1,000万円以上になると、「自己建設高額特定資産」に該当します。
ただし、免税事業者だった課税期間や、簡易課税制度・2割特例を適用した課税期間の課税仕入れ等は、累計額に含めません。
通常の高額特定資産とは異なり、一度の取引金額ではなく、対象費用の累計額で判定する点が特徴です。
免税事業者への移行や簡易課税制度の適用が制限される期間は、累計額が1,000万円に達した課税期間と、建設等が完了した課税期間をもとに判断します。

2. 高額特定資産の特例の対象となる事業者
高額特定資産の特例は、原則として、消費税の課税事業者のうち原則課税(一般課税)を適用している事業者が対象です。
ただし、2割特例を適用する課税期間に取得した場合は対象外となります。
※2割特例の仕組みや適用要件については、以下をご覧ください。
関連記事:「【図解】インボイス制度における仕組みや軽減措置、利点などをわかりやすく解説」
補足:原則課税(一般課税)と簡易課税の違い
消費税の計算方法には、主に「原則課税」と「簡易課税」があり、仕入税額控除の計算方法が異なります。
| 計算方法 | 仕入税額控除の計算 |
|---|---|
| 原則課税 (一般課税) | 実際の仕入れや設備購入などに係る消費税額をもとに計算する |
| 簡易課税 | 売上げに係る消費税額に、業種ごとの「みなし仕入率」を掛けて計算する |
簡易課税は、基準期間の課税売上高が5,000万円以下など、一定の要件を満たす事業者が選択できる制度です。
参考:国税庁「No.6505 簡易課税制度」
高額特定資産を取得した際の、課税状況や計算方法による違いは、次のとおりです。
| 取得時の状況 | 計算方法 | 特例の対象 |
|---|---|---|
| 課税事業者 | 原則課税 | 原則として対象 (2割特例適用時を除く) |
| 簡易課税 | 原則として対象外 | |
| 免税事業者 | 原則として対象外 | |
簡易課税や2割特例を適用する課税期間に高額特定資産を取得しても、原則として、この取得による特例の対象にはなりません。また、免税事業者が高額特定資産を取得しただけで、自動的に課税事業者になるわけではありません。
ただし、免税事業者だった期間に仕入れた高額特定資産が、課税事業者になった時点で在庫として残っている場合など、棚卸資産に係る仕入税額控除の調整によって特例の対象となるケースもあります。
高額特定資産を取得する前に、自社の課税状況と消費税の計算方法を確認しておく必要があります。
参考:
国税庁「No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例」
国税庁「No.6491 免税事業者が課税事業者となった場合等の棚卸資産に係る仕入控除税額の調整」
3. 高額特定資産を取得した場合の影響
高額特定資産の特例が適用されると、一定期間は免税事業者への移行や簡易課税制度の適用が制限されます。
そのため、取得後に売上高が減少した場合など、想定よりも消費税の負担が大きくなる可能性があります。
【具体例】税抜1,500万円の工作機械を購入した場合
3月決算の法人が、2026年度(2026年4月1日~2027年3月31日)に税抜1,500万円の工作機械を購入したとします。
この法人が原則課税を適用しており、高額特定資産の特例の対象となる場合、次のように制限されます。
| 事業年度 | ① 免税事業者への移行 | ② 簡易課税制度 |
|---|---|---|
| 2026年度(取得年度) | 取得時点で課税事業者 | 原則課税を適用 |
| 2027年度 | 特例により不可 | 特例により不可 |
| 2028年度 | 特例により不可 | 特例により不可 |
| 2029年度 | 他の要件を満たせば可能 | 他の要件・届出を満たせば可能 |
※課税期間を短縮していない法人が、通常の高額特定資産を取得した場合の例です。
以下では、それぞれの制限について詳しく解説します。
① 一定期間は免税事業者になれない
高額特定資産の特例が適用されると、通常の1年決算の法人では、取得した事業年度の翌年度から2年間、免税事業者になれません。
通常、基準期間(法人の場合は原則として前々事業年度)の課税売上高が1,000万円以下であれば、一定の要件のもとで消費税の納税義務が免除されます。これを「事業者免税点制度」といいます。
しかし、高額特定資産の特例が適用されると、この制度による免税は一定期間認められません。
上記の例をとって説明すると、3月決算の法人が2026年度(2026年4月1日~2027年3月31日)に高額特定資産を取得した場合、2027年度と2028年度は、売上高が減少しても免税事業者になれません。
なお、法律上の制限期間は、取得した課税期間の翌課税期間から、取得した課税期間の初日以後3年を経過する日の属する課税期間までです。課税期間を短縮している場合などは、制限される課税期間の数が異なります。
引用:国税庁「No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例」
② 一定期間は簡易課税制度を適用できない
高額特定資産の特例が適用されると、通常の1年決算の法人では、取得した事業年度を含む3年間、簡易課税制度の適用が制限されます。
通常、簡易課税制度は、基準期間の課税売上高が5,000万円以下などの要件を満たし、必要な届出を行えば適用できます。
しかし、高額特定資産の特例が適用される場合は、一定期間、簡易課税制度選択届出書を提出できません。すでに提出している届出書についても、一定の条件では提出がなかったものとみなされます。
上記の例をとると、3月決算の法人が2026年度(2026年4月1日~2027年3月31日)に高額特定資産を取得した場合、2026年度から2028年度までの3年間は原則課税で消費税を計算します。
2029年度以降は、基準期間の課税売上高や届出などの要件を満たせば、簡易課税制度を適用できます。
なお、「消費税課税期間特例選択届出書」を提出し課税期間を短縮している場合などは、制限される課税期間の数が異なります。
“令和6年度税制改正で金・白金の地金等にも同様の制限”
令和6年度税制改正により、金・白金の地金等の仕入れについても、一定の条件で免税事業者への移行や簡易課税制度の適用を制限する措置が設けられました。
通常の高額特定資産は一の取引単位で税抜1,000万円以上かどうかを判定しますが、金・白金の地金等については、一つの課税期間における仕入金額の合計が税抜200万円以上かどうかで判定する点が異なります。ただし、課税期間が1年未満の場合は、その合計額を課税期間の月数で除して12倍した金額で判定します。
この制限も、原則として仕入れを行った課税期間を含む3年間に関係します。
参考:国税庁「消費税法等改正のお知らせ(令和6年4月)」
4. 高額特定資産に関するよくある質問
高額特定資産の取得に伴う届出や消費税の還付について、よくある質問に回答します。
4-1. 高額特定資産を取得した場合、税務署への届出は必要ですか?
一定の条件に該当する場合は、税務署への届出が必要です。
高額特定資産の特例によって課税事業者となる課税期間に、基準期間の課税売上高が1,000万円以下となった場合は、「高額特定資産の取得等に係る課税事業者である旨の届出書」を所轄税務署に速やかに提出します。
参考:国税庁「D1-13 高額特定資産の取得等に係る課税事業者である旨の届出手続」
高額特定資産を取得しただけで、一律に提出が必要になるわけではありません。
4-2. 高額特定資産を取得すると消費税の還付を受けられますか?
高額特定資産を取得しただけで、必ず消費税の還付を受けられるわけではありません。
原則課税では、売上げに係る消費税額よりも、仕入税額控除の対象となる消費税額が大きい場合に、還付を受けられることがあります。
たとえば、税抜1,500万円の工作機械を購入した場合、消費税額は150万円です。ただし、この150万円がそのまま還付されるわけではありません。
還付の有無や金額は、売上げやほかの仕入れの状況、仕入税額控除の適用要件などによって異なります。
参考:国税庁「No.6613 免税事業者と仕入税額の還付」
5. 高額特定資産を取得する際は税理士への事前相談が重要
高額特定資産の取得を検討する際は、取得時の仕入税額控除や消費税の還付だけでなく、その後の納税負担も含めて判断することが重要です。
取得前には、次の項目を確認しておきましょう。
| 確認事項 | 具体的な内容 |
| 課税状況・計算方法 | 課税・免税の区分、原則課税・簡易課税の適用状況 |
| 取得時の消費税 | 仕入税額控除の金額と還付の可能性 |
| 取得後の消費税 | 今後の売上高や設備投資を踏まえた納税額 |
| 取得時期 | 特例の適用期間や申告への影響 |
これらをもとに、取得時だけでなく、その後数年間の消費税負担を試算することが大切です。
取得時の仕入税額控除と将来の納税負担を総合的に検討することで、自社にとって有利な設備投資の時期や方法を判断しやすくなります。
消費税の取扱いは事業者の課税状況や取得する資産によって異なるため、高額な設備投資を予定している場合は、契約・取得前に税理士へ相談することをおすすめします。