差額補充法とは貸倒引当金でよく用いられる会計処理です。引当金の残高と見積額を比較し差額に応じて繰入れまたは戻入れを行う会計処理です。
シンプルに貸倒引当金を管理できる会計処理ではありますが、「残高はどう見ればいいのか」「仕訳や勘定科目に不安がある」といった経理担当者もいるかもしれません。
そこで差額補充法について、図や仕訳例を用いてわかりやすく解説します。この機会に理解を深め、自信をもって会計処理ができるようにしていきましょう。
1.差額補充法とは
貸倒引当金における会計処理方法のひとつです。簡単に言うと、決算時の貸倒引当金の残高と当期に新たに設定する貸倒引当金の見積額との差額を処理する方法です。差額を処理するので差額補充法と呼ばれます。
【差額補充法の「差額」とは】
一般的には、決算時に次の差額を確認し、会計処理を行います。
- 当期末(決算整理前)の貸倒引当金の残高
- 当期末に必要と見積もる貸倒引当金の見積額
1-1.貸倒引当金における差額補充法とは
貸倒引当金とは売掛金や貸付金などの金銭債権が将来回収不能になるリスクに備えるための勘定科目です。期末に、決算日時点の債権について将来回収できないと見込まれる金額を費用として計上しておきます。そして、翌期に倒産による貸倒が発生した場合は売掛金等と「貸倒引当金」を相殺します。
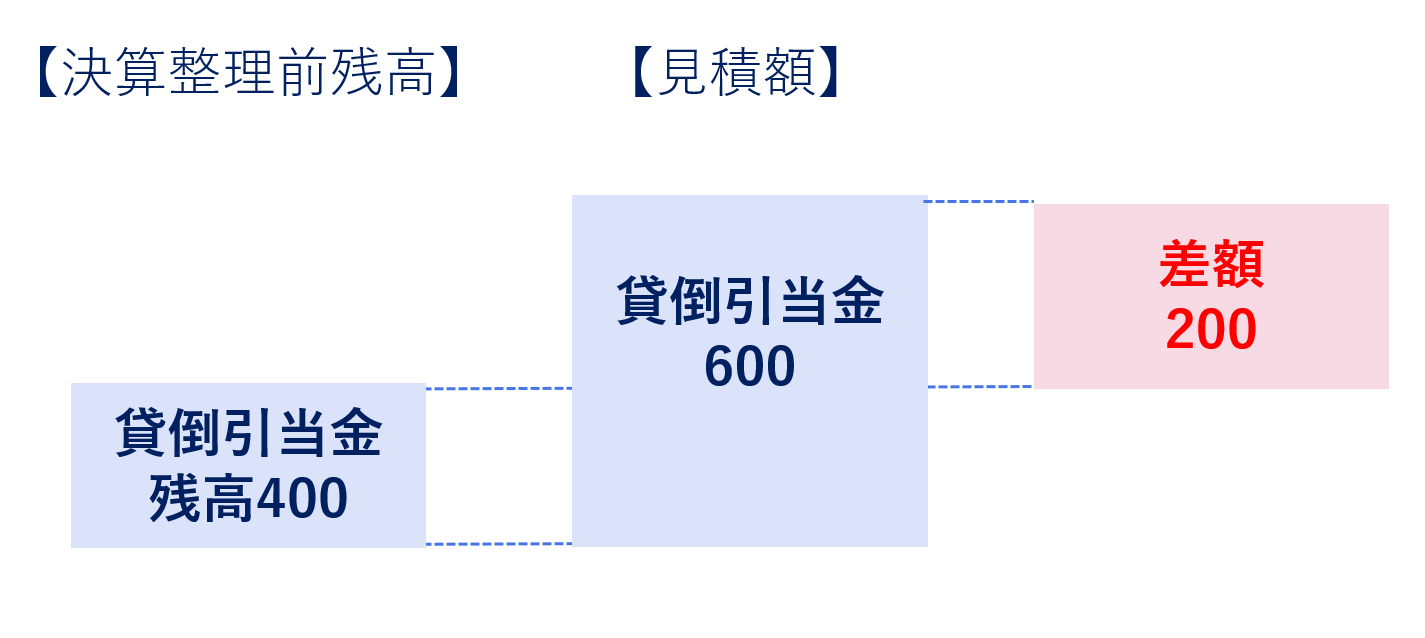
図①でいうと、期末600で計上した貸倒引当金は、翌期の決算整理前には400に減っています。
【図① 貸倒引当金の動き】
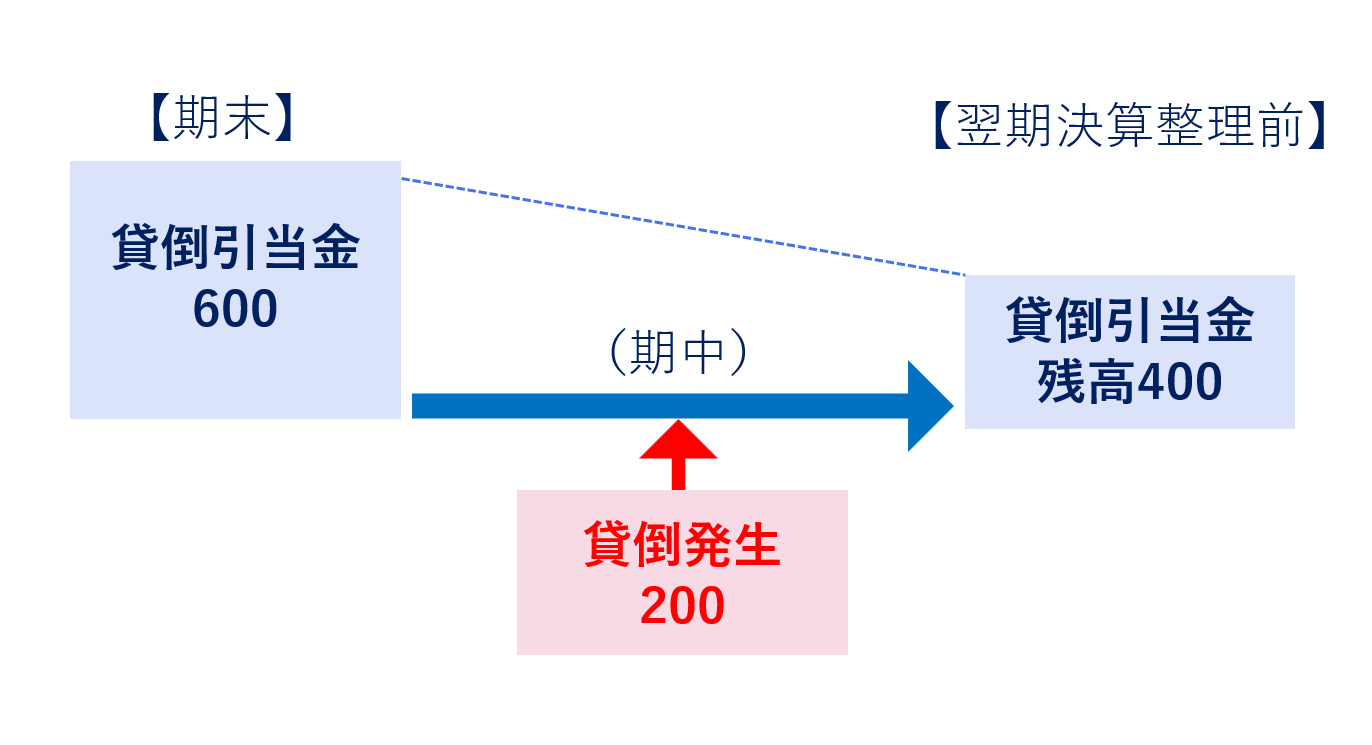
このケースで、翌期末に新たに貸倒引当金600を見積もった場合、図②のように差額の200を貸倒引当金に追加計上するのが差額補充法です。
【図② 差額補充法の考え方】
1-2.貸倒引当金の仕訳方法には洗替法もある
貸倒引当金の処理には、差額補充法だけでなく洗替法もあります。
洗替法は一度貸倒引当金を全額取り崩し、その後に見積額全額を新たに繰り入れる方法です。差額補充法と洗替法は、期末時点で貸倒引当金の残高を必要額に調整するための会計処理である点は同じですが次のような違いがあります。
| 差額補充法 | 期末の貸倒引当金と貸倒引当金見積額の差額を計上する |
|---|---|
| 洗替法 | 期末の貸倒引当金を収益に振り戻してから、見積もった貸倒引当金全額を計上する |
洗替法は振り戻しを行うため、戻入額と繰入額をそれぞれ把握しやすくなりますが、2ステップで会計処理する分管理の手間は大きいです。

2.差額補充法における2つの勘定科目
差額補充法をつかった貸倒引当金の会計処理では、貸倒引当金残高に応じて2つの勘定科目を使い分けます。ケースごとに使用する勘定科目が異なるので注意しなければなりません。ケースごとの仕訳例は次の通りです。
2-1.貸倒引当金繰入
期末に設定する貸倒引当金見積額に不足がある場合に利用するのが貸倒引当金繰入です。
2-1-1.貸倒引当金を増やすのが【貸倒引当金繰入】
「(期末)貸倒引当金 < 貸倒引当金見積額」のケースです。
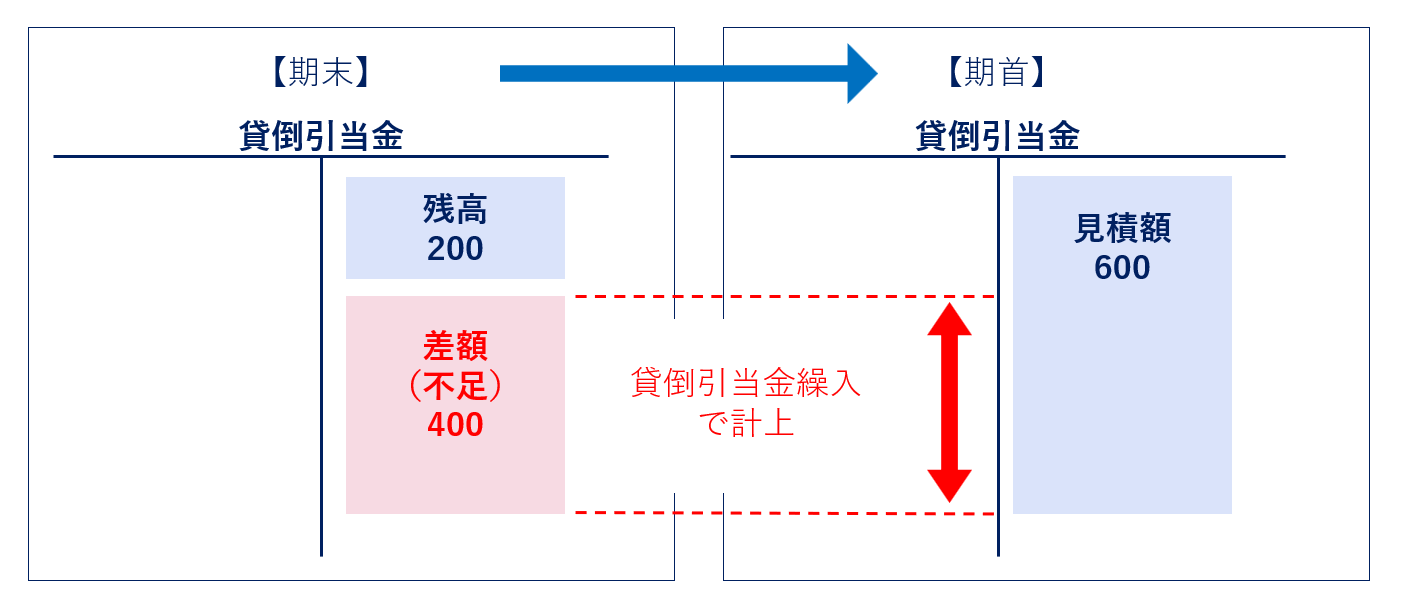
前期の貸倒が多発したり、当期に見積もる売掛金が多い場合が想定されます。
このケースでは「貸倒引当金繰入」の勘定科目を使用し、期末の貸倒引当金との差額(不足分)を繰入計上します。
2-1-2.貸倒引当金繰入に該当する際の会計処理
「(期末)貸倒引当金 < 貸倒引当金見積額」のケースです。
- (当期末・決算整理前)貸倒引当金残高 200
- (当期末)貸倒引当金見積額 600
- 貸倒引当金繰入 400
【仕訳例】
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒引当金繰入 | 400 | 貸倒引当金 | 400 |
処理内容としては「貸倒引当金繰入」は費用、「貸倒引当金」は資産の控除です。
2-2.貸倒引当金戻入
貸倒引当金が過剰となる場合に利用するのが「貸倒引当金戻入」です。
2-2-1.貸倒引当金を減らすのが【貸倒引当金戻入】
「(期末)貸倒引当金 > 貸倒引当金見積額」のケースです。
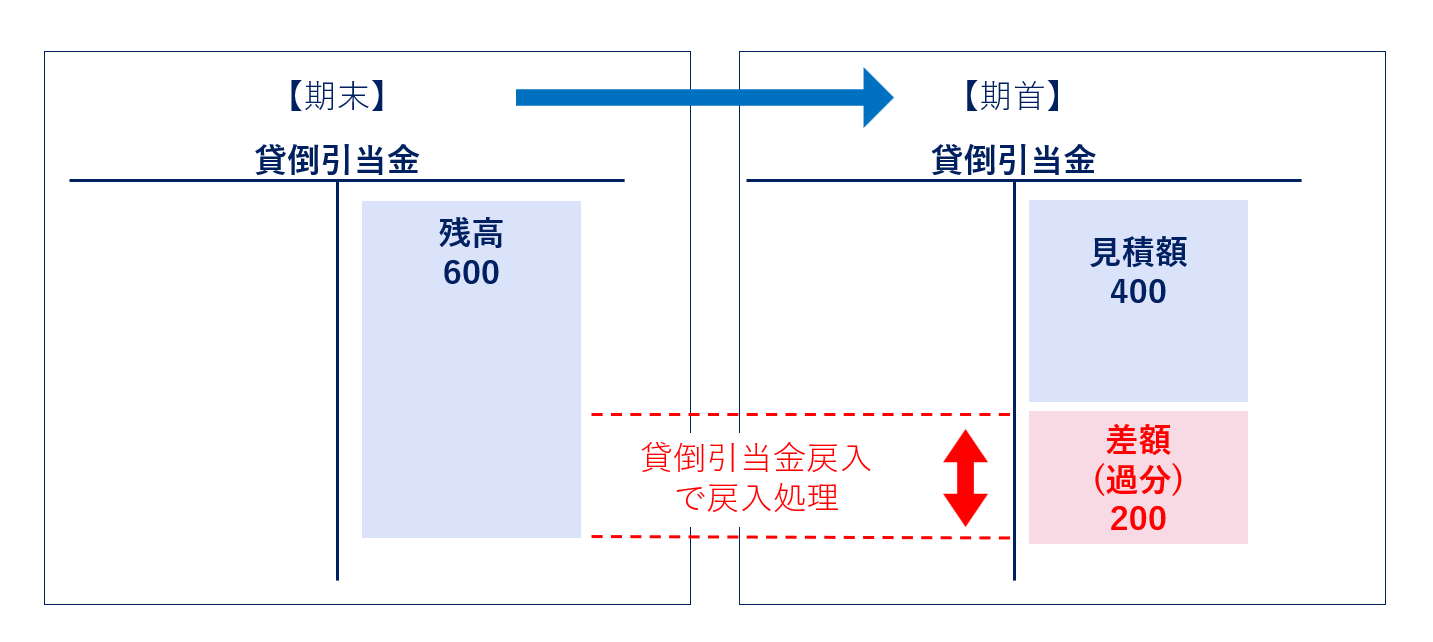
前期の貸倒が少なかったり、当期に見積もる売掛金の額が少なかったりする場合が想定されます。
このケースでは、「貸倒引当金戻入」の勘定科目を使用し、期末からの貸倒引当金の差額(過分)を減少させます。
2-2-2.貸倒引当金戻入に該当する際の会計処理
「(期末)貸倒引当金 > 貸倒引当金見積額」のケースです。
- (当期末・決算整理前)貸倒引当金残高 600
- (当期末)貸倒引当金見積額 400
- 貸倒引当金戻入 200
【仕訳例】
| 借方 | 貸方 | ||
|---|---|---|---|
| 貸倒引当金 | 200 | 貸倒引当金戻入 | 200 |
貸倒引当金戻入は貸倒引当金を減額するための勘定科目です。処理内容は、貸倒引当金の収益への振り戻しです。
3.差額補充法は中小会計指針で原則とされる処理
貸倒引当金では洗替法を選択することもできますが、中小企業の会計に関する指針では、差額補充法が原則とされています。
なお、最終的な当期純利益は変わらないため、差額補充法と洗替法の違いによって法人税額が変わることはありません。
4.まとめ
差額補充法は貸倒引当金で多く使われる会計処理です。貸倒引当金残高と見積額との差額によって処理方法が変わるため、どちらのケースでも対応できるようにしておきましょう。また、自社で採用しているのが差額補充法だとしても、もう一つの処理方法である洗替法があることは知っておくといいでしょう。
貸倒引当金の処理について理解し、適切な会計処理につなげてください。