「副業でアルバイトをしたけど、確定申告は必要なの?」
「扶養内でも、二箇所給与を受けたら確定申告はしなければいけないの?」
「転職をした場合、確定申告をしたほうがいい?」
二箇所以上の勤務先から給与を受け取った場合、確定申告が必要なケースとそうでないケースがあります。
一概に金額で線引きできるわけではないため、注意が必要です。
確定申告を怠ると、給与所得であっても追徴課税のリスクを否定できません。
本記事では、正しい確定申告を行うために、給与を二箇所以上で受け取った場合に特化して確定申告をわかりやすく解説しました。
ぜひ、最後までご覧ください。
1.二箇所給与を受けたら、確定申告は必要?
まずは、二箇所給与を受けている場合に確定申告が必要か診断してみましょう。
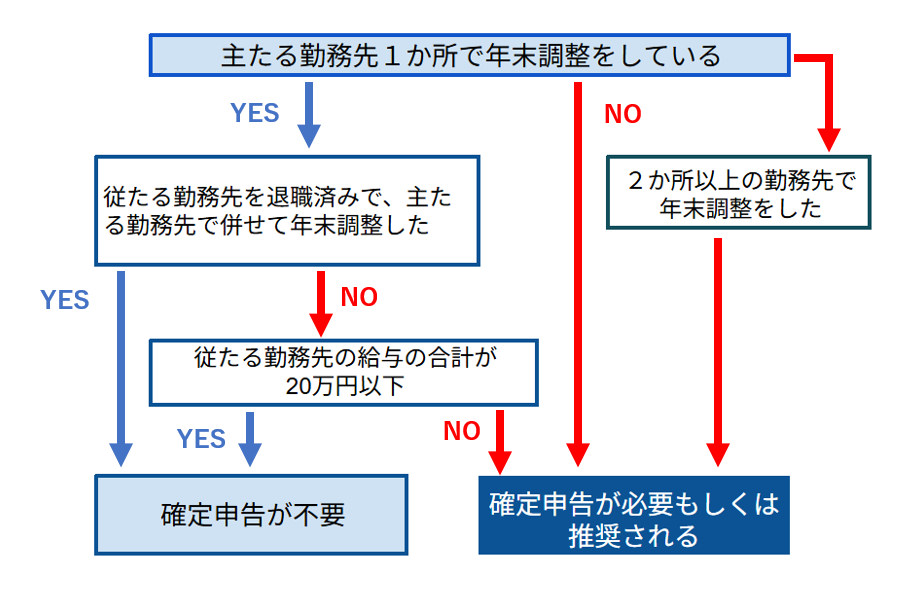
※所得税の確定申告が不要でも、年末調整されていない給与などがある場合は、住民税の申告が必要になることがあります。
「主たる勤務先」とは、「給与所得者の扶養控除等(異動)申告書」を提出している勤務先を指します。それ以外の勤務先を「従たる勤務先」とします。
上記は、二箇所以上から給与所得を受けている場合に特化したケースであり、給与収入が主となる勤務先のみであったり、雑所得などの別の収入がある場合は、別途判断が必要です。
1-1.二箇所給与で確定申告や年末調整への対応が必要なケース
二箇所給与を受け取っている場合、主に以下の3つのケースでは、確定申告が必要・推奨される場合や、年末調整の訂正が必要な場合があります。
①年末調整されなかった給与収入の合計が20万円を超えている
②どちらの勤務先でも年末調整を受けていない
③2か所以上の勤務先で年末調整してしまった
参考:No.1900 給与所得者で確定申告が必要な人|国税庁
①年末調整されなかった給与収入の合計が20万円を超えている
二箇所給与のうち、年末調整を受けていない勤務先からの給与収入の合計が20万円を超える場合、原則として確定申告が必要です。
二箇所給与を受けており、主たる勤務先で年末調整を受けていても、それ以外の勤務先で受けとった給与収入の合計が20万円を超えている場合は、原則として確定申告をする必要があります。
②どちらの勤務先でも年末調整を受けていない
二箇所給与のうち、どちらでも年末調整を受けていない場合は、所得や税額によって確定申告が必要となることがあります。また、税金が多く天引きされている場合は、還付を受けるための確定申告ができます。
給与収入の合計が178万円以下(令和8年分の給与収入※)で、ほかに所得がなければ、所得税が課税されません。年末調整を受けていない場合であっても、確定申告が不要です。
ただし、二箇所以上で給与を受けている場合は、多く天引きされた税金の還付を受けられる可能性があるため、確定申告が推奨されます。
※令和9年以降は変更になる可能性があります。
③二箇所以上で年末調整してしまった
年末調整ができるのは、給与報酬を受けている会社のうち、一箇所だけです。誤って二箇所以上で年末調整をしてしまった場合は、勤務先での訂正もしくは、確定申告により税額の修正が必要です。
年末調整は、「給与所得者の扶養控除等(異動)申告書」を提出した勤務先で行われます。二箇所以上で年末調整を行うと、控除が重複して差し引かれることになるため、確定申告により修正が必要です。
二箇所以上で年末調整をしてしまった場合、まずは年末調整をした勤務先に訂正ができるか確認してみましょう。処理の状況によっては、税務署や市区町村への書類を提出するまえに訂正できる可能性があります。(勤務先から、税務署や市区町村への書類提出期限は、翌年1月31日)
勤務先の訂正だけで精算ができない場合は、確定申告による税額の修正が必要です。
翌年以降は、主たる勤務先のみで「給与所得者の扶養控除等(異動)申告書」を提出するよう注意しましょう。
1-2.二箇所給与でも確定申告が不要なケース
二箇所給与を受け取っていても、以下のケースは確定申告が不要となります。
①年末調整を受けており、従となる給与収入の合計が20万円以下
②年の途中で転職し、前職分の給与を含めて現在の勤務先で年末調整を受けているケース
①年末調整を受けており、従となる給与収入の合計が20万円以下
年末調整を受けている勤務先以外の給与収入の合計が20万円以下の場合は、原則として確定申告をする必要がありません。
主たる給与所得を受け取っている勤務先で年末調整を行っていることを条件として、従となる給与収入の合計が20万円以下の場合は、原則として確定申告を行う必要がありません。
ただし、控除を受けたいなど、別途確定申告をする場合は、従となる給与所得も合算して確定申告を行うことが必要です。
※年収が2,000万円を超える場合は、従となる給与所得の額に関係なく、確定申告が必要です。
②年の途中で転職し、前職分の給与を含めて現在の勤務先で年末調整を受けているケース
前職の給与を含めて現在の勤務先で年末調整を受けている場合は、原則として確定申告は不要です。改めて確定申告を行う必要はありません。
【二箇所給与の確定申告の注意点】
●住民税申告書の提出が必要なケース
以下のようなケースは、所得税の確定申告が不要であっても、住民税申告書の提出が必要になる場合があります。居住地のある自治体に、申告・納税をしましょう。
| ●退職により年末調整を受けていない人 ●給与所得者の給与・退職所得以外の所得が20万円以下で、確定申告の必要がない人 ●住民税の減免制度を申請する人 など |

2.二箇所給与を受けている場合の所得税の確定申告の手順
二箇所給与を受けている場合の所得税の確定申告について解説します。
2-1.確定申告に必要な書類
まずは、確定申告に必要な書類を揃えましょう。
- 確定申告書(国税庁の確定申告書作成コーナーを利用する場合は不要)
- 源泉徴収票(すべての給与収入分)
- 必要に応じて、各控除の証明書など
- その他:本人確認書類、還付を受ける場合は銀行口座、納税する場合は納税資金など
確定申告は、手書きもしくは、国税庁のウェブサイトにある確定申告書作成コーナーを利用して作成する方法があります。パソコンやスマートフォンを利用し、確定申告書作成コーナーを利用する場合は、あらかじめ確定申告書を用意する必要はありません。
手書きで作成する場合は、税務署の窓口で確定申告書の用紙を受け取れるほか、国税庁のホームページからのダウンロードしたり、一部のコンビニエンスストアのマルチコピー機から有料で印刷することができます。
源泉徴収票は、すべての給与所得のものが必要です。年末調整済みであっても、主となる給与所得の源泉徴収票も用意しましょう。
その他、医療費控除などの控除を受けたい場合は、それぞれの控除に必要な書類を準備します。
2-2.確定申告の手続き
確定申告は、以下の手順で行います。
なお、対象となる年の翌年2月16日から3月15日 (土日祝の場合は翌平日)の期間に行うことが必要です。期限に遅れないように申告しましょう。
※還付申告を行う場合は、その年の翌年1月1日から5年間申告することが可能です。
(1)必要な書類を準備する
(2)確定申告書を作成する
(3)確定申告書を提出
(4)所得税の納税、もしくは還付を受ける
(1)必要な書類を準備する
源泉徴収票、各種証明書のほか、確定申告書を作成する方法に応じて、確定申告書の用紙を準備します。
源泉徴収票、各種証明書を紛失すると、再発行に時間がかかることが考えられます。無くさないように注意するほか、早めの準備を心掛けましょう。
確定申告書の用紙は、「2-1.確定申告に必要な書類」をご確認ください。
(2)確定申告書を作成する
用意した書類をもとに、確定申告書を作成します。
国税庁の確定申告書作成コーナーで作成する場合は、必要な項目を入力していくことで、自動計算されます。作成した確定申告書は、e-Taxで提出できるほか、印刷して書面として提出することも可能です。
確定申告書作成コーナーを利用せずに作成する場合は、自分で計算し記入していきます。難しい場合は、確定申告時期に開催される税務署主催の確定申告相談会(要予約)を利用するほか、税理士に相談することも検討しましょう。
書面で確定申告書を提出する場合は、本人確認書類を提示するか、その写しを添付する必要があります。マイナンバーカードがない場合は、番号確認書類と運転免許証などの身元確認書類を組み合わせます。
なお、個人の国税に関する質問は、国税庁が提供する「チャットボット(ふたば)」で質問すると、AIが回答してくれます。
(3)確定申告書を提出
期限に遅れないよう、税務署に持参、郵送、もしくはe-taxにて確定申告書を提出します。
e-taxで提出する場合は、マイナンバーカードもしくは、税務署で発行したID・パスワード(新規発行は終了)が必要です。
なお、所得税の確定申告を行うと、自治体にデータが引き継がれます。住民税の申告を別途行う必要はありません。
(4)所得税の納税、もしくは還付を受ける
必要に応じて、所得税の納税を行います。還付がある場合は、後日、指定した銀行口座に振り込まれます。
所得税の納税が必要な場合は、確定申告をした所得税額を確定申告の期間中に納税することが必要です。
e-Tax(電子納税)のほか、銀行振込、コンビニ、クレジットカード、スマホアプリ決済、税務署窓口で支払うことができます。継続的に確定申告を行う場合は、事前に口座振替の手続きをしておくことで、指定口座から自動的に引き落としも可能です。
期限までに納税を行なわないと、追徴課税のリスクがあるため、注意しましょう。
還付がある場合は、確定申告を行なった後、3週間から1か月半程度で指定した銀行口座に振り込まれます。
3.二箇所給与を受けている場合の確定申告でよくあるご質問
二箇所給与に関して、よくいただくご質問にお答えします。
Q:扶養内であっても、二箇所給与を受けたら確定申告は必要でしょうか?
扶養内で働いていることと、確定申告が必要であるか否かは全く別の問題です。年末調整の有無や勤務先で受け取っている給与所得の状況で判断します。
まずは、「1.二箇所給与を受けたら、確定申告は必要?」のチャートで、確定申告の必要性を判断しましょう。
Q :確定申告をすると、本業の会社にアルバイトを知られることがあると聞きました。本当でしょうか?
確定申告により、本業の会社にアルバイトが知られる可能性は否定できません。
その理由は住民税にあります。
給与所得の場合、原則として住民税は、自治体が給与支払報告書や確定申告の情報などをもとに計算し、主となる勤務先の給与からまとめて天引きされます。勤務先に通知される住民税額から、別の給与収入があることを推測される可能性があるのです。
自治体によっては、アルバイトの分の住民税を普通徴収(納税者本人による納付)に切替えられることがあります。まずは、自治体に相談してみましょう。
関連記事
住民税の特別徴収:基本と手続き完全ガイド!仕組みや納付期限を解説
Q:確定申告しなければ、二箇所給与はバレませんよね?
確定申告をしなくても、自治体や税務署は給与所得を把握しています。
「そもそも確定申告をしなければ、バレないのでは?」と思うかもしれませんが、会社は従業員の居住する自治体に、給与支払報告書を提出するほか、税務署には提出対象となる源泉徴収票を提出し、給与を支払ったという報告をしています。
つまり、確定申告の有無にかかわらず、給与を受け取っていることを自治体や税務署は把握しているのです。
確定申告が必要にもかかわらず、無申告であることが発覚した場合、無申告加算税や延滞税の納税を求められます。さらに悪質だと判断されると、重加算税の対象になりかねません。
そうならないためにも、必要な確定申告はしっかりと行うことが大切です。
4.確定申告のお悩みは、辻・本郷税理士法人にお任せください!
「確定申告をしなければいけないと言われても、どこから手を付けていいかわからない」
「いそがしくて確定申告のための時間が取れない」
おいそがしい毎日にもかかわらず、不慣れな確定申告をしなければいけないのは、本当に悩ましいものですね。
そのお悩み、辻・本郷税理士法人にご相談ください。
私たち辻・本郷税理士法人にお任せいただければ、Web会議・メール・電話を活用し、スマホだけで確定申告が完了します。
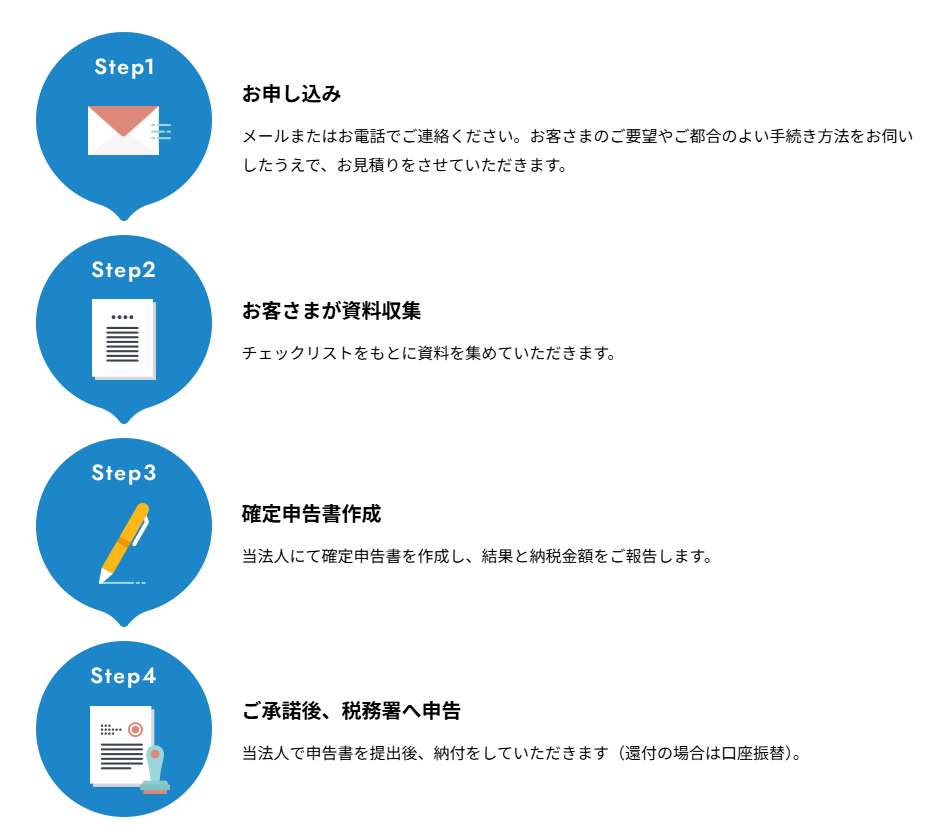
面倒な確定申告をスピーディに済ませたいお客さまのためのシンプルな代行サービスです。
まずは、辻・本郷税理士法人にご相談ください。
お問い合わせはこちらからお願いします。
確定申告|辻・本郷税理士法人
5.まとめ
二箇所給与を受け取った場合の所得税の確定申告について、もう一度振り返ってみましょう。
- 二箇所給与で確定申告や年末調整への対応が必要なケース
①年末調整されなかった給与収入の合計が20万円を超えている
②年末調整を受けてない
③二箇所以上で年末調整してしまった
- 二箇所給与で確定申告が不要なケース
①年末調整を受けており、従となる給与収入の合計が20万円以下
②年の途中で転職し、前職分の給与を含めて現在の勤務先で年末調整を受けているケース
※所得税の確定申告は不要でも、住民税の確定申告が必要になるケースがあります。
- 二箇所給与を受けた場合の確定申告で必要な書類は?
- 確定申告書(国税庁の確定申告書作成コーナーを利用する場合は不要)
- 源泉徴収票(すべての給与収入分)
- 必要に応じて、各控除の証明書など
- その他:本人確認書類、還付を受ける場合は銀行口座、納税する場合は納税資金など
- 二箇所給与を受けた場合の確定申告の手順は?
(1)必要な書類を準備する
(2)確定申告書を作成する
(3)確定申告書を提出
(4)所得税の納税、もしくは還付を受ける
以上、二箇所給与を受け、確定申告に不安や疑問をお持ちの方のご参考になれば幸いです。