減価償却費の月割計算とは、固定資産を事業で使用した月数に応じて、その年の減価償却費を計算することです。なお、法人の場合は事業年度を基準に計算します。
月割計算では、定額法・定率法などの償却方法に加え、いつから何か月分を計算するのかを正しく判断することが重要です。
本記事では、減価償却費の月割計算の方法を具体例とともに解説します。使用月数の数え方や、固定資産を途中で売却した場合など、判断に迷いやすいケースについても説明します。
1. 減価償却費の月割計算の方法
減価償却費を月割計算する際は、次の情報を確認します。
| 確認事項 | 確認する内容 |
| 取得価額 | 固定資産の購入代金や、取得にかかった一定の付随費用などを含めた金額 |
| 耐用年数 | 税法で定められた、減価償却費を計算するための年数 |
| 償却方法 | 定額法・定率法など、適用する計算方法 |
| 事業供用日 | 固定資産を事業で使い始めた日 |
| 決算日 | 減価償却費を計算する期間の末日 個人事業主は通常12月31日、法人は各事業年度の末日 |
代表的な償却方法には、「定額法」と「定率法」があります。
関連記事:「減価償却の仕訳とは?基礎知識を具体例で丁寧に解説」
それぞれの特徴は、次のとおりです。
【図:定額法と定率法の減価償却費の推移(イメージ)】
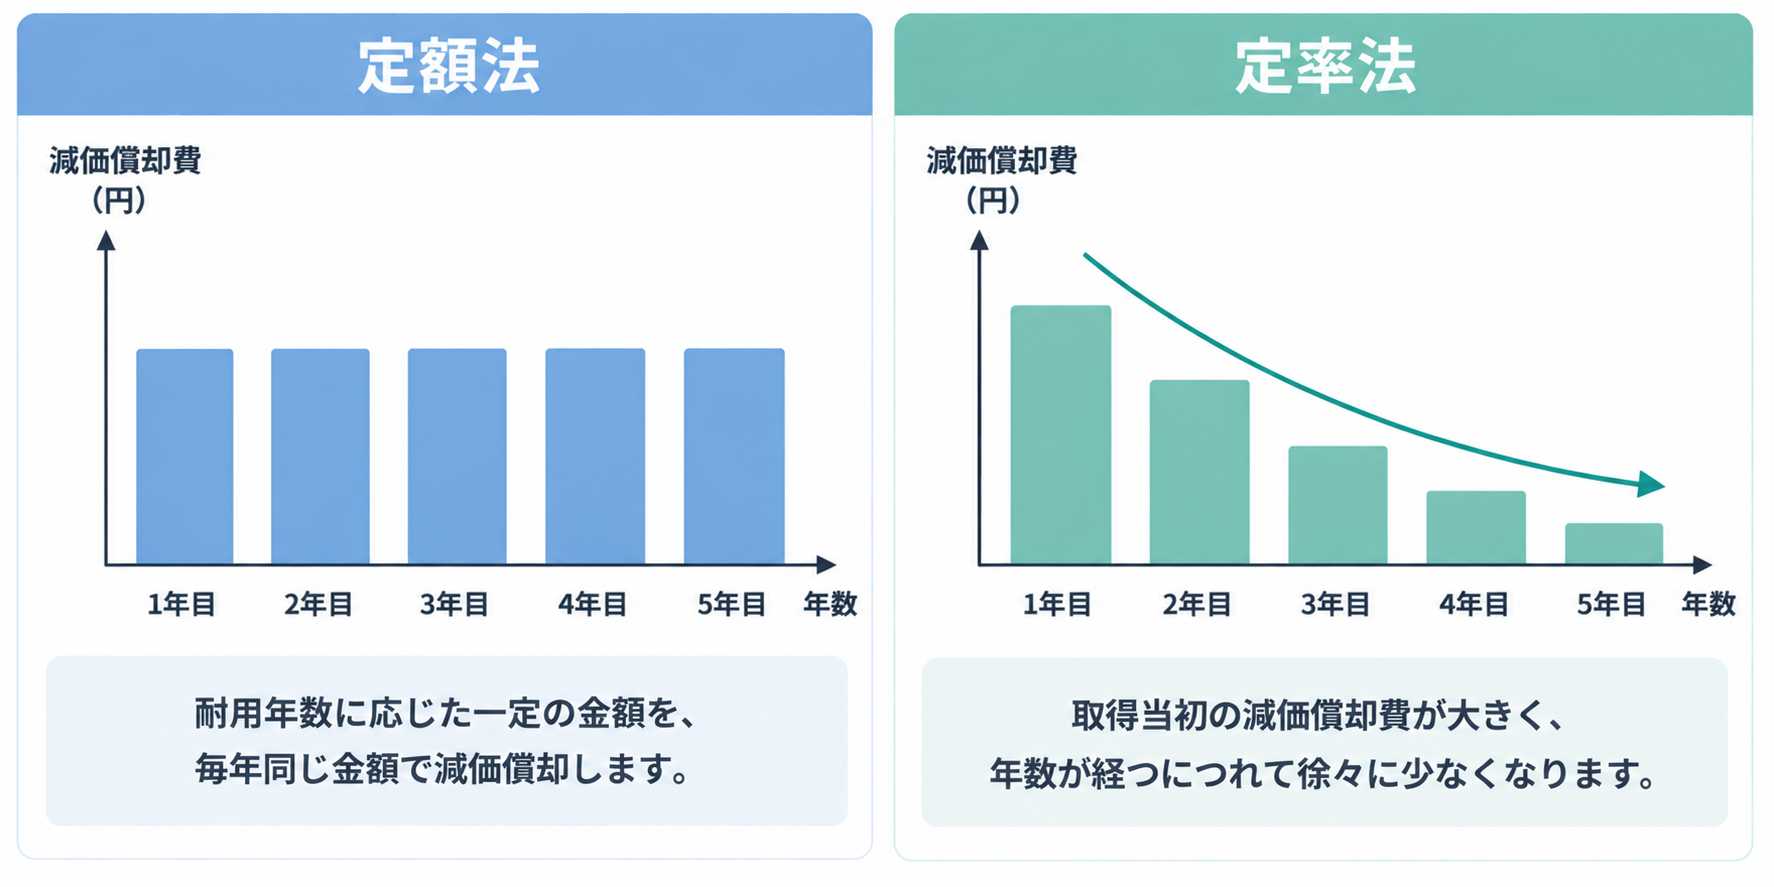
※各年度を12ヶ月で計算した場合のイメージです。実際の金額は、取得価額・耐用年数・事業供用日・決算日などの条件によって異なります。また、定率法では、一定の時期から改定償却率を使用する場合があります。
以下では、それぞれの月割計算の方法を具体例とともに解説します。
1-1. 定額法で月割計算する方法
定額法とは、原則として毎年同じ金額を減価償却する方法です。
月割計算する際は、まず1年分の減価償却費を求め、事業で使用した月数に応じて計算します。
【定額法による減価償却費の月割計算式】
① 1年分の減価償却費を求める
1年分の減価償却費 = 取得価額 × 定額法の償却率
↓
② 月割計算する
当期の減価償却費 = 1年分の減価償却費 × 使用月数 ÷ 12
償却率とは、減価償却費を求めるために取得価額などに掛ける割合です。償却方法や耐用年数、取得時期などによって異なります。
参考:
国税庁「主な減価償却資産の耐用年数表」
減価償却資産の耐用年数等に関する省令
【具体例】定額法による月割計算
3月決算の法人が、次の条件で固定資産を取得したとします。
なお、以下の1-1・1-2の計算例と1-3の比較表は、償却限度額まで減価償却費を計上した場合を前提としています。
| 項目 | 条件 |
| 取得価額 | 120万円 |
| 耐用年数 | 5年 |
| 償却方法 | 定額法 |
| 償却率 | 0.200 |
| 事業供用日 | 10月15日 |
| 決算日 | 翌年3月31日 |
| 使用月数 | 6か月(10月~3月) |
【1】1年分の減価償却費を求める
取得価額 × 償却率
1,200,000円 × 0.200
= 240,000円
【2】使用月数を確認する
10月15日~翌年3月31日
=6か月
※10月は1か月未満の期間ですが、1か月として数えます。
【3】月割計算する
240,000円 × 6か月 ÷ 12
= 120,000円
当期の減価償却費 = 120,000円
このように、事業年度の途中から使用を開始した場合は、使用月数に応じて減価償却費を計算します。
1-2. 定率法で月割計算する方法
定率法とは、原則として取得当初の減価償却費が大きく、年数が経つにつれて減価償却費が少なくなる方法です。
定率法では、固定資産の未償却残高※に、一定の償却率を掛けて計算します。
※取得価額から前年までの減価償却費の合計を差し引いた金額
取得初年度は、まだ減価償却を行っていないため、取得価額に償却率を掛けます。2年目以降は、前年までの減価償却費を差し引いた未償却残高を使います。
月割計算の基本的な手順は、定額法と同じです。
【定率法による減価償却費の月割計算式】
① 1年分の減価償却費を求める
1年分の減価償却費 = 未償却残高 × 定率法の償却率
↓
② 月割計算する
当期の減価償却費 = 1年分の減価償却費 × 使用月数 ÷ 12
【具体例】定率法による月割計算
定額法との違いが分かるように、1-1と同じ取得価額・耐用年数・使用期間で計算します。
| 項目 | 条件 |
| 取得価額 | 120万円 |
| 耐用年数 | 5年 |
| 償却方法 | 定率法(200%定率法) |
| 償却率 | 0.400 |
| 事業供用日 | 10月15日 |
| 決算日 | 翌年3月31日 |
| 使用月数 | 6か月(10月~3月) |
※償却率0.400は、耐用年数5年の200%定率法に適用される償却率です。
【1】1年分の減価償却費を求める
1,200,000円 × 0.400
= 480,000円
取得初年度のため、未償却残高は取得価額と同じ120万円です。
【2】使用月数を確認する
10月15日~翌年3月31日
= 6か月
【3】月割計算する
480,000円 × 6か月 ÷ 12
= 240,000円
当期の減価償却費 = 240,000円
なお、定率法では、通常の計算による償却額が「償却保証額」を下回ると、改定償却率を使った計算に切り替わります。
今回の例は取得初年度の計算です。2年目以降は、改定償却率への切り替えが必要かどうかも確認します。
1-3. 定額法と定率法の月割計算の違い
定額法と定率法は、どちらも1年分の減価償却費を求めた後、使用月数に応じて月割計算します。ただし、適用する償却率や計算の基礎となる金額が異なるため、同じ条件でも減価償却費に違いが生じます。
1-1と1-2で紹介した具体例を比較すると、次のとおりです。
| 比較項目 | 定額法 | 定率法(200%定率法) |
|---|---|---|
| 取得価額 | 120万円 | 120万円 |
| 耐用年数 | 5年 | 5年 |
| 償却率 | 0.200 | 0.400 |
| 1年分の減価償却費 | 240,000円 | 480,000円 |
| 使用月数 | 6か月 | 6か月 |
| 初年度の減価償却費 | 120,000円 | 240,000円 |
このように、取得価額・耐用年数・使用月数が同じでも、償却方法によって月割計算後の減価償却費は異なります。
初年度に月割計算した場合の2年目以降の取扱いについては、3章で解説します。
【補足】① 月割計算を行わない償却方法もある
減価償却には、定額法・定率法のほかに、資産の生産量などに応じて減価償却費を計算する「生産高比例法」などがあります。
生産高比例法は、主に鉱業用の減価償却資産について、その期間の採掘数量などを基準に減価償却費を計算する方法です。定額法・定率法のように、年間の償却額を使用月数で月割計算する方法とは異なります。
【補足】② 個人事業主と法人で適用する償却方法の違い
減価償却では、償却方法を選択する届出をしていない場合に適用される「法定償却方法」が、個人事業主と法人で異なります。
区分 | 基本的な取扱い |
|---|---|
| 個人事業主 | 定額法(資産の種類によって異なる) |
| 法人 | 定率法(建物など一部の資産は定額法) |
たとえば、機械装置の場合、個人事業主は原則として定額法、法人は原則として定率法が適用されます。
ただし、資産の種類や取得時期によっては、所定の届出により別の償却方法を選択できます。 一方、建物や2016年4月1日以後に取得した建物附属設備・構築物など、定額法に限定される資産もあります。
実際に計算する際は、資産の種類・取得時期・償却方法の届出状況を確認してください。

2. 減価償却費の月割計算における使用月数の求め方
減価償却費の月割計算では、固定資産を事業で使い始めた日から、その年の末日(法人の場合は事業年度の末日)までの使用月数を数えます。
購入日と使用開始日が異なる場合や、月の途中から使用を開始した場合は、次のルールに沿って計算します。
2-1. 「取得日」ではなく「事業の用に供した日」から数える
減価償却費の計算を開始する基準日は、固定資産を購入した「取得日」ではなく、「事業の用に供した日」です。
「事業の用に供した日」とは、固定資産を本来の目的に沿って、事業で使用できる状態にして実際に使用を開始した日を指します。
たとえば、製造業の会社が機械を購入した場合、工場に搬入しただけでは、通常、事業の用に供したことにはなりません。設置や試運転を終え、製品の生産に使用し始めた日などが基準となります。
【例:3月決算の法人の場合】
| 項目 | 日付 |
|---|---|
| 機械の購入日 | 9月10日 |
| 工場への搬入日 | 9月20日 |
| 生産開始日 | 10月15日 |
| 決算日 | 翌年3月31日 |
この例では、機械を購入した9月ではなく、生産を開始した10月から減価償却費を計算します。使用月数は、10月から翌年3月までの6か月です。
なお、事業の用に供したかどうかは、資産の種類や使用状況によって判断します。たとえば、賃貸マンションは入居者がいなくても、入居募集を始めていれば事業の用に供したと認められる場合があります。
2-2. 1か月未満の端数は1か月として数える
減価償却費を月割計算する際は、1か月未満の端数を1か月として数えます。
そのため、月の途中や月末から固定資産を使い始めた場合も、事業供用日から決算日までの期間を暦に従って計算します。
たとえば、3月決算の法人の場合、固定資産を使用し始めた日によって、月数は次のように変わります。
| 使用開始日 | 決算日 | 使用月数 |
|---|---|---|
| 10月1日 | 翌年3月31日 | 6か月 |
| 10月15日 | 翌年3月31日 | 6か月 |
| 10月31日 | 翌年3月31日 | 6か月 |
| 12月31日 | 翌年3月31日 | 4か月 |
| 3月31日 | 同日 | 1か月 |
このように、この例では、10月の月初でも月末でも使用月数は同じです。
なお、個人事業主は原則として1月1日から12月31日まで、法人は各事業年度を基準に使用月数を数えます。
3. 減価償却費の月割計算に関するFAQ
ここでは、減価償却費の月割計算について、よくある質問に回答します。
3-1. 期中に固定資産を売却した場合も月割計算しますか?
固定資産を年の途中(法人の場合は事業年度の途中)で売却した場合も、売却までの期間に応じて減価償却費を月割計算することがあります。
法人の場合は、売却までの減価償却費を月割計算して計上する方法と、当期の減価償却費を計上せずに売却損益を計算する方法があります。
一方、個人事業主の場合は、事業用の固定資産を売却すると、原則として譲渡所得の計算が必要です。売却した年の減価償却費を事業所得の必要経費に算入するかどうかによって、譲渡所得の計算も変わります。
3-2. 初年度に月割計算した場合、翌年度以降はどうなりますか?
初年度に月割計算によって償却しなかった部分は、翌年度以降に減価償却していきます。
たとえば、取得価額120万円、耐用年数5年、定額法の償却率0.200の固定資産を、初年度に6か月使用した場合を考えます。
1年分の減価償却費は24万円ですが、初年度は月割計算によって12万円を計上します。翌年度以降は、原則として1年分の24万円を償却します。
| 年度 | 減価償却費 | 年度末の未償却残高 |
|---|---|---|
| 1年目(6か月) | 120,000円 | 1,080,000円 |
| 2年目 | 240,000円 | 840,000円 |
| 3年目 | 240,000円 | 600,000円 |
| 4年目 | 240,000円 | 360,000円 |
| 5年目 | 240,000円 | 120,000円 |
| 6年目 | 119,999円 | 1円 |
※2007年4月1日以後に取得した一般的な有形固定資産について、毎年度、償却限度額まで償却する前提の例です。
このように、初年度に月割計算したからといって、償却しなかった部分がなくなるわけではありません。 翌年度以降も減価償却を続け、最終的には原則として備忘価額の1円を残します。
なお、最終年度の計算方法は、資産の取得時期や償却方法などによって異なります。
3-3. 無形固定資産も月割計算しますか?
ソフトウェアなどの無形固定資産も、減価償却の対象となるものは、期中に事業で使い始めた場合に月割計算を行います。
無形固定資産とは、ソフトウェアや特許権など、形はなくても事業で長期間使用する資産のことです。
ただし、無形固定資産は種類によって耐用年数や償却方法が異なります。計算する際は、それぞれの資産に適用されるルールを確認してください。
3-4. 減価償却費は毎月計上する必要がありますか?
減価償却費は、必ずしも毎月計上する必要はありません。 毎月計上する方法と、決算時にまとめて計上する方法があります。
毎月計上すると、減価償却費が各月の費用に反映されるため、月ごとの利益を把握しやすくなります。 一方、決算時にまとめて計上する方法は、毎月の仕訳が不要になるため、経理業務の負担を減らせる点がメリットです。
なお、「月割計算」と「毎月の計上」は異なります。 月割計算は、固定資産を使用した月数に応じて減価償却費を求めることです。月割計算した金額を、必ず毎月仕訳する必要はありません。
3-5. 減価償却費の仕訳はどのように行いますか?
減価償却費の仕訳には「直接法」と「間接法」の2つの方法があり、貸方に使用する勘定科目が異なります。
直接法は、固定資産の帳簿価額を直接減らす方法です。一方、間接法は、固定資産の取得価額を帳簿に残し、「減価償却累計額」という勘定科目を使って処理します。
それぞれの仕訳例や詳しい計算方法については、次の記事をご覧ください。
関連記事:
「減価償却の仕訳とは?基礎知識を具体例で丁寧に解説」
4. まとめ
減価償却費の月割計算では、固定資産を事業で使用した月数に応じて、その年の減価償却費を求めます。法人の場合は、事業年度を基準に計算します。
計算する際は、取得価額・耐用年数・償却方法・事業供用日・決算日を確認することが重要です。使用月数は事業供用日から数え、1か月未満の端数は1か月として扱います。
事業供用日の判断が難しい場合や、期中に固定資産を売却した場合などは、税理士への相談も検討しましょう。