「商品売買の記帳方法は、どれを使えばいいのか?」
そんなお悩みをお持ちではありませんか?
商品売買の記帳方法には、三分法・分記法・五分法・総記法などがあり、取引の内容や管理方法に応じて選択することが大切です。
業務に合わない記帳方法を選択すると、在庫や利益を把握しにくくなり、経理の負担が増えることがあります。さらに、導入した記帳方法を他の方法に変更することは、簡単ではありません。
そこで本記事では、適切な記帳方法を選択できるよう、それぞれの記帳方法の特徴とともに、適する業種について解説しています。
1.商品勘定とは?
商品勘定とは、販売目的で仕入れた商品を記録するために使用する勘定科目の一つです。商品の売買や在庫、利益は、記帳方法に応じて複数の勘定科目を使って把握します。
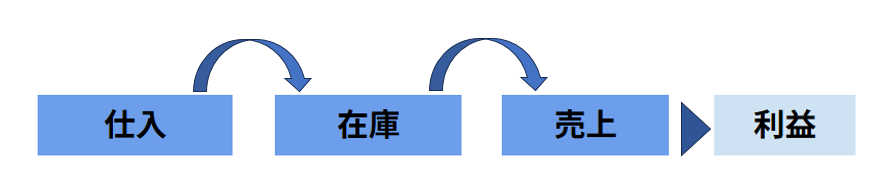
仕入れた商品は在庫になり、在庫を売ることで利益を生みます。このときの商品の仕入れや販売などの取引を仕訳で記録します。。商品売買には複数の記帳方法があり、どのタイミングで何が把握できるかは、それぞれの仕訳方法により異なります。そのため取引内容に合わせ、記帳方法を選択することが大切です。

2.商品売買の4つの記帳方法の特徴
商品売買の記帳方法には複数の種類があります。ここでは代表的な4つの方法を紹介します。
| 勘定科目 | 適する業態・業種 | |
| 三分法 | 仕入、売上、繰越商品 | 幅広い業種で用いられる 特に仕入の商品の種類や数が多い業界向き |
| 分記法 | 商品、商品売買益 | 単価が高く、取引件数が少ない業種向き |
| 五分法 | 仕入、売上、繰越商品、 仕入値引・戻し、売上値引・戻り | 値引きや返品が多い業種向き |
| 総記法 | 商品 | できるだけ仕訳を簡素化したい小規模事業者 実務ではあまり使われない |
2-1.三分法の特徴
三分法では、商品の売買を仕入、売上、繰越商品という3つの勘定科目で仕訳をします。代表的な記帳方法の一つです。
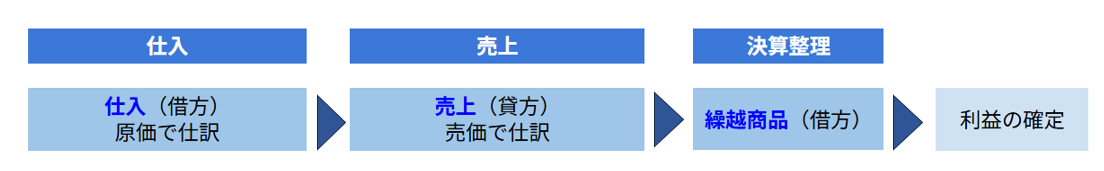
商品を仕入れたときに仕入の勘定科目で、売却したときに売上の勘定科目を使い仕訳をします。
期末に決算整理として棚卸を行い、期首商品棚卸高を当期仕入高に加え、期末商品棚卸高を差し引くことで売上原価を算出します。商品の売上高から売上原価を差し引くことで、商品の販売損益が求められます。
※繰越商品は、在庫として次の期に計上します。
| メリット | ・仕訳に手間がかからない |
| デメリット | ・利益を正確に把握するためには、決算整理が必要 |
取引ごとに利益の計算をしないため、日常の仕訳の負担が少ないというメリットがあります。ただし、仕入は原価、売上は売価で仕訳しているため、商品の利益を正確に把握するためには、期末に決算整理として棚卸が必要です。手間がかかることがデメリットといえるでしょう。
2-2.分記法の特徴
分記法で使用する勘定科目は、商品、商品売買益の2つです。比較的、商品単価が高く取引の件数が少ない業種に向いている仕訳方法です。
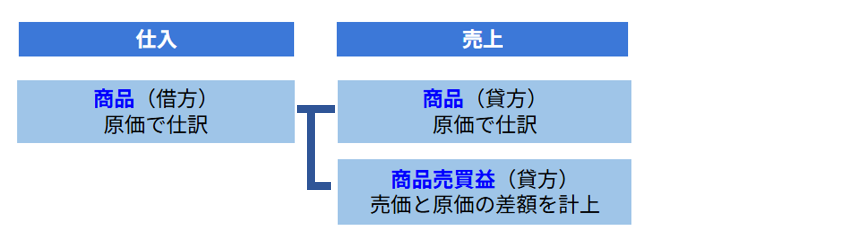
商品を仕入れた場合には、原価で商品として計上し、売却したときには、原価と利益に分け、商品として原価、商品売買益として利益(売価と原価の差額)を計上します。
| メリット | ・リアルタイムで売買利益と在庫残高を把握しやすい ・原則として決算整理が不要 |
| デメリット | ・取引ごとに原価と利益に分けるため、仕訳に手間がかかる |
売上の都度、原価と利益に分けて計上が必要であるため、仕訳の手間がかかることがデメリットと言えるでしょう。一方で、帳簿上の商品売買益や在庫残高を随時把握しやすいことがメリットです。ただし、棚卸差異や評価損などの決算整理が必要な場合があります。
2-3.五分法の特徴
三分法の勘定科目である、仕入、売上、繰越商品に加え、仕入値引・戻し、売上値引・戻りの5つの勘定科目を使うのが五分法です。値引きや返品が多い業種に適しています。
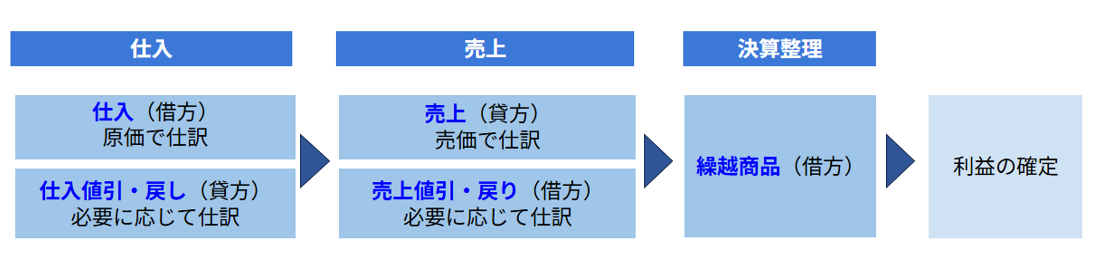
三分法と同様に、仕入、売上に加え、仕入れや売上に値引きや返品があった場合は、仕入値引・戻し、売上値引・戻りに計上します。期中はそれぞれの勘定科目を個別に管理し、決算整理を経て、繰越商品を反映し、利益を確定します。
※繰越商品は、在庫として次の期に計上します。
| メリット | ・値引きや返品などを把握しやすい ・仕訳の方法がわかりやすい |
| デメリット | ・勘定科目が多く、仕訳に手間がかかる |
勘定科目が多いため、仕訳に手間はかかりますが、値引きや返品の動きがわかりやすい仕組みになっています。値引きや返品などの処理が多く、把握したいと考えている場合は、メリットが大きいでしょう。
2-4.総記法の特徴
商品という一つの勘定科目だけで仕訳をするのが総記法です。できるだけ仕訳を簡素化したい場合に使用しますが、実際に使われるケースは少ない仕訳方法です。
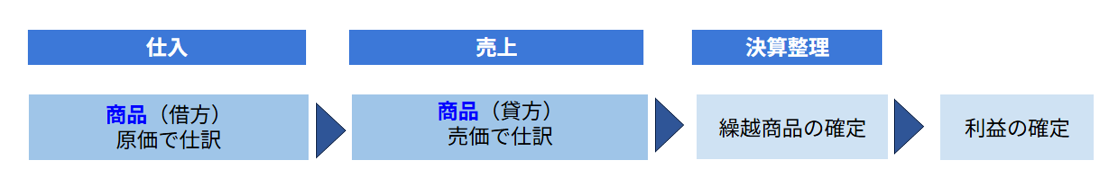
仕入も売上も商品という同じ勘定科目を使用しているため、利益を把握するためには、決算整理が欠かせません。期末の棚卸在庫と商品勘定の残高との差額から、商品の売買損益を求めます。
| メリット | ・仕訳が簡易である |
| デメリット | ・決算整理が複雑になる ・期中の在庫や利益の状況が把握しにくい |
総記法は、日々の仕訳が簡易であるものの、期中の状況が把握しづらく、決算整理が煩雑になりやすいというデメリットがあります。
3.商品勘定の仕訳例(三分法の場合)
商品売買の仕訳を、三分法を例に解説します。
3-1.仕入時の仕訳例(三分法)
掛取引として仕入れを行なった場合、借方を「仕入」、貸方を「買掛金」として仕訳をします。
| 借方 | 貸方 | ||
| 仕入 | 100,000円 | 買掛金 | 100,000円 |
買掛金を預金から支払った場合は、借方を「買掛金」、貸方を「普通預金」で仕訳をします。
| 借方 | 貸方 | ||
| 買掛金 | 100,000円 | 普通預金 | 100,000円 |
3-2.販売時の仕訳例(三分法)
商品を20,000円で販売し、代金を現金で受け取った場合は、借方を「現金」、貸方を「売上」で仕訳をします。
| 借方 | 貸方 | ||
| 現金 | 20,000円 | 売上 | 20,000円 |
3-3.決算整理の仕訳例(三分法)
決算整理仕訳を行い、期首の在庫金額は7万円、期末の在庫金額は8万円だった場合、期首の在庫金額を貸方、期末の在庫金額を借方にして、繰越商品で仕訳を行います。
期首の在庫金額を仕入金額に加え、期末の商品在庫の金額を仕入金額から差し引くことにより、売上原価を計算することができます。
| 借方 | 貸方 | ||
| 仕入 | 70,000円 | 繰越商品 | 70,000円 |
| 繰越商品 | 80,000円 | 仕入 | 80,000円 |
4.会計処理のお悩みは、辻・本郷税理士法人におまかせください
商品売買の記帳方法の選択は、非常に重要です。
業務に合わない方法を選択してしまうと、利益管理に必要以上の手間がかかったり、経理業務の負担が大きくなるなどの問題が起こります。
また、企業会計には継続性の原則があり、会計方針は正当な理由なく変更できないとされています。商品売買の記帳方法の変更が必ずしもこれに該当するわけではありませんが、変更する際は、会計処理への影響や変更の妥当性について専門家に相談することをおすすめします。
会計処理にお困りの場合、まずは、辻・本郷税理士法人にご相談ください。
一緒に経営者様にとってより良き方法を検討しましょう。
辻・本郷税理士法人の税務顧問サービスでは、顧問税務はもちろん、事業承継やデジタル化など、多方面から会社の経営をバックアップします。
辻・本郷税務顧問サービスには、8つの強みがあります。
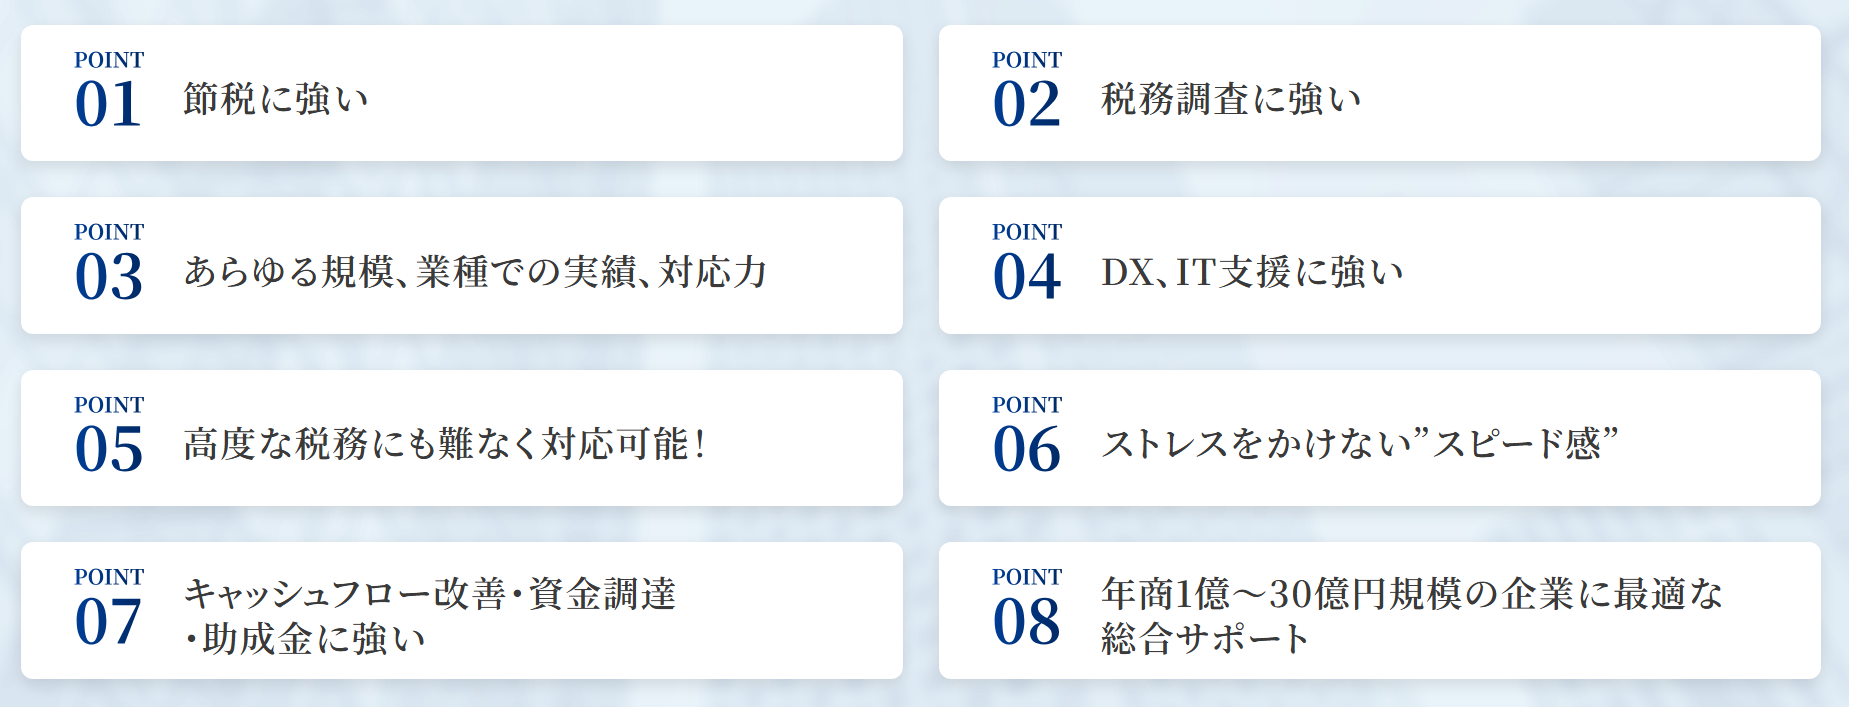
【節税に強い】
辻・本郷税理士法人の節税テクニックは、2万件超の税務顧問を通じて蓄積したナレッジベースです。
膨大な節税テクニックを駆使して、余計なコストと労力を最小化します。
【税務調査に強い】
辻・本郷税理士法人には、90名以上の国税庁OB・OGが在籍しています。
万が一、税務調査の対象になった場合でも、税務調査をしていた側の立場で先回りして対処するので、安心してお任せいただけます。
【幅広い業種・規模に対応】
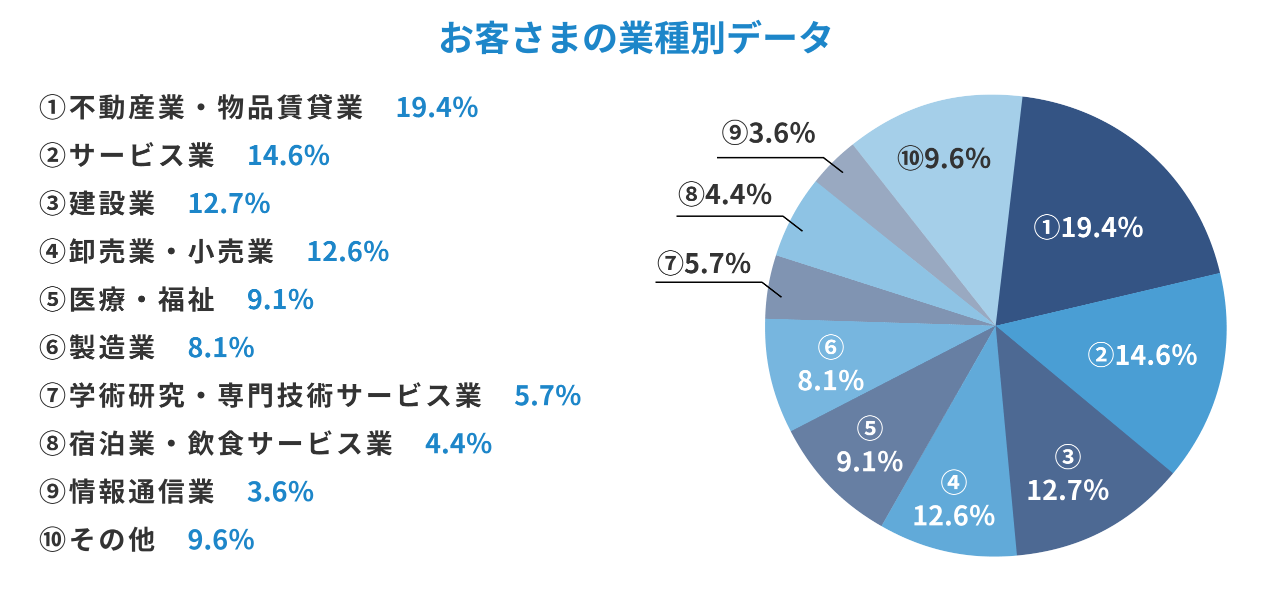
2万件超の顧問先を持つ、辻・本郷税理士法人は、多様な業界業種に対応し、中小零細企業、中堅企業、上場企業まで、その規模も多岐にわたります。
【DX・IT支援に強い】
経理業務は、電子帳簿保存法など制度導入・改正により、適切な業務フローの変更が必要です。
辻・本郷税理士法人は、業務効率化を会計×ITのプロの視点でDX推進をサポートします。
【高度な税務にも対応可能】
辻・本郷税理士法人は、税務対応だけでなく、資金調達、M&A、事業拡大など、長期的な視点で経営をトータルサポートします。
【ストレスのないスピード感で対応】
辻・本郷 税理士法人では、常に迅速な対応を心がけています。
LINEを使ってリアルタイム相談できるほか、複数人でチームを組んでいるので「担当者不在」になりません。
【資金繰りやキャッシュフローに強い】
辻・本郷は、資金調達や金融機関との交渉など、財務面でも企業を強力にサポートします。
ぜひ、辻・本郷税務顧問サービスをご検討ください。
5.まとめ
本記事では、商品売買の代表的な4つの記帳方法について解説しました。
もう一度振り返ってみましょう。
- 商品勘定は、販売目的で仕入れた商品を記録するための勘定科目の一つです。商品の売買や在庫、利益は、記帳方法に応じて複数の勘定科目を使って把握します。
- 商品売買には複数の記帳方法があり、取引内容に応じて選択することが大切です。
| 勘定科目 | 適する業態・業種 | |
| 三分法 | 仕入、売上、繰越商品 | 幅広い業種で用いられている 特に仕入の商品や数が多い業界向き |
| 分記法 | 商品、商品売買益 | 単価が高く、取引件数が少ない業種 |
| 五分法 | 仕入、売上、繰越商品、 仕入値引・戻し、売上値引・戻り | 値引きや返品が多い業種 |
| 総記法 | 商品 | できるだけ仕訳を簡素化したい小規模事業者 実務ではあまり使われない |
記帳方法が業務に合わないと、変更や経理業務に手間がかかる場合があるため、慎重に検討することが大切です。
以上、商品勘定にお悩みの方の参考になれば幸いです。