「自身や家族が余命宣告を受けたら、残された時間を有意義に過ごしたい」
そのように考えて、生命保険のリビングニーズ特約の活用を検討されている方は多いのではないでしょうか。
生命保険のリビングニーズ特約とは、医師から余命6ヶ月の宣告を受けた場合に、死亡生命保険金の一定額を、生前に受け取ることができる特約のことです。
治療費の確保や残された貴重な時間を有意義に過ごすための仕組みとして浸透していますが、税務上の注意点はあまり理解が進んでいないのが現状です。
本記事では、リビングニーズ特約を満額使ってしまった結果、使い切れなかった保険金が残ってしまったものの、死亡保険の非課税枠が使えず相続税の負担が重くなってしまった失敗した事例を紹介します。
「なぜ失敗したのか」「どうしたら失敗を防げたのか」など、失敗事例をご自身に置き換えて、今後の相続対策に役立てていただけますと幸いです。
<リビングニーズ特約の概要>
- リビングニーズ特約とは、医師から余命6ヶ月の宣告を受けた場合に、死亡生命保険金の一定額を、生前に受け取ることができる特約のことです。
- リビングニーズ特約の特約保険料はかかりません(無料です)。
- 一般的に、リビングニーズ特約で生前に受け取ることができる保険金額は3,000万円が限度になります。
1.事例の概要
Aさんの夫は、ガンで医師から余命6ヶ月の宣告を受けました。
夫の希望はつらい抗癌剤治療などはせずに、残された時間を好きなように生きたいというものでした。
1-1.リビングニーズ特約の請求と旅行計画
夫の希望は、「今まで仕事一筋だったので世界一周旅行に行きたい」というものでした。
夫がかけていた生命保険にはリビングニーズ特約がつけてあったため、死亡保険金額2,000万円のうち全額を、リビングニーズ特約により受け取りました。
さっそく計画を始めたのですが、病状が悪化した場合などの懸念がありました。
また、計画している段階でも日に日に夫の体調は悪化していきました。
1-2.夫の逝去
残念ながら医師の宣告どおり、約6ヶ月後にAさんと3人の子供を残し、亡くなりました。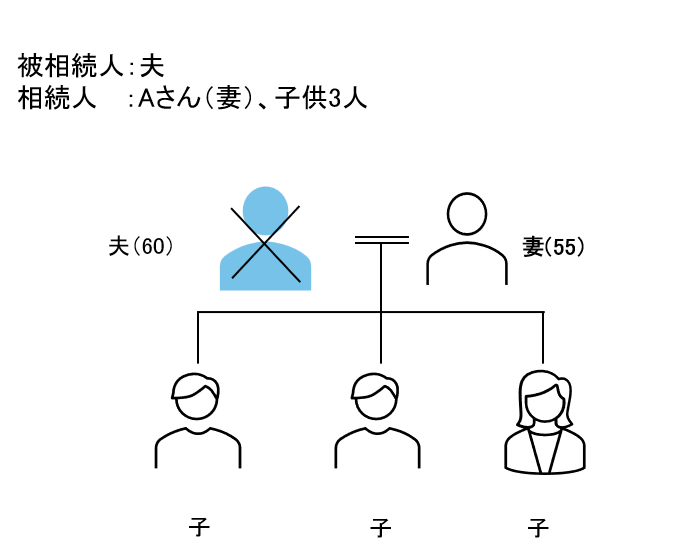 旅行に行くことはできず、リビングニーズ特約により受け取った現金2,000万円は手つかずのまま残ってしまいました。
1-3.相続手続きと税理士からの指摘
夫には父から相続した遺産もあったため税理士に相談したところ、相続税の申告と納税が必要になると言われました。
また、その際に税理士からは「リビングニーズ特約によって受け取った現金には、相続税がかかりますが、死亡保険金の非課税枠が適用できません。もし、リビングニーズ特約を適用せず、死後に保険金を受け取っていれば、死亡保険金の非課税枠を適用して相続税が軽減できたかもしれませんね」と言われてしまいました。
2.今回の事例が失敗となってしまったポイント
今回の事例が失敗に終わってしまった主なポイントは以下の2点です。
2-1.【ポイント①】リビングニーズ特約を使ったため、死亡保険金の非課税枠が適用できなくなってしまった
最大の失敗ポイントは、リビングニーズ特約を使ったために、相続税における死亡保険金の非課税枠が適用できなくなってしまったことです。
相続税には、下記の通り、死亡保険金の非課税枠があります。
(本事例の場合:500万円×4人=2,000万円)
【適用のための要件】
- 契約者(保険料負担者):被相続人
- 被保険者:被相続人
- 死亡保険金受取人:相続人
- 相続が発生した時点で死亡保険金が支払われる場合
詳細は下記をご覧ください。
■辻・本郷相続ガイド 生命保険金に相続税はかかる?生命保険と税金の関係について徹底解説
■国税庁 No.4114 相続税の課税対象になる死亡保険金
本事例のように、リビングニーズ特約で生前に全額受け取ってしまった場合は、死亡保険金の非課税枠(本事例の場合には2,000万円)が適用できなくなってしまうのです。 相続税の納税でお金が必要な時にこの差は大きなものとなってしまいます。
【本事例における特約利用の有無による税務上の比較】
| 項目 | リビングニーズ特約を 使わなかった場合 | リビングニーズ特約で 全額受け取った場合 |
| 受け取った財産の形態 | 死亡保険金 2,000万円 | 現金 2,000万円 |
| 適用できる非課税枠 | 死亡保険金の非課税 (2,000万円) | なし (非課税枠の対象外) |
| 相続税の課税対象額 | 0円 | 2,000万円 |
2-2.【ポイント②】リビングニーズ特約を使うとしても、使用可能な現実的な金額を考えるべきだった
2つ目の失敗ポイントは、リビングニーズ特約を使うとしても、使用可能な現実的な金額を考えるべきだったということです。
本事例では、病状を考慮せず、上限いっぱいの金額を一度に受け取ってしまいました。
もちろん、余命6ヶ月の宣告を受けて、夫の残された時間に好きなことをさせてあげたいという気持ちは尊いものです。 しかし、現実的には、残念ながらお体の具合もあり、使うことができませんでした。
現実に使う予定や実現可能性を考慮せずに一度に全額請求してしまったことで、死亡保険金の非課税枠が全く適用できなくなってしまいました。
リビングニーズ特約と所得税
リビングニーズ特約で生前に受け取った保険金は、「心身に加えられた損害に起因して支払われるもの」として所得税が非課税になります。
リビングニーズ特約の請求時点では「所得税がかからない」という気安さから、「それならたくさん請求しておこう」という気持ちにさせられてしまうのです。
しかし、使い切れずに手元に残った分は「現金」として相続税の課税対象となり、「死亡保険金の非課税枠」も適用できなくなってしまいます。「非課税」という手軽さに惑わされず、本当に生前で使う見込みのある金額だけを請求することが重要です。
■国税庁 リビング・ニーズ特約に基づく生前給付金
3.解決策
今回のような失敗を防ぐための2つの解決策についてまとめます。
リビングニーズ特約を活用する際は、残されたご家族の相続税負担まで視野に入れて計画を立てることが大切です。
3-1. リビングニーズ特約の請求前に相続税への影響を確認する
リビングニーズ特約を請求する前には、受け取った後の相続税への影響をあらかじめ確認することが重要です。
リビングニーズ特約で受け取った分は、生前に受け取った時点では所得税がかかりませんが、亡くなった時点で手元に残っていれば相続税の対象となります。また、死亡保険金として受け取れば適用できたはずの「死亡保険金の非課税枠」が適用できなくなってしまいます。
特約を請求する前に、リビングニーズ特約により受け取った保険金が残ってしまった場合の相続税への影響を十分に考慮した上で、請求する金額を検討する必要があります。
3-2. 「現実的な金額」のみを計画的に請求する
リビングニーズ特約を利用する場合でも、限度額いっぱいに請求するのではなく、生前に必要となる「現実的な金額」だけを請求しましょう。
医療費や直近の生活費、叶えられる希望などにかかる金額分だけを受け取り、残りはそのまま残しておきましょう。特約を使わなかった分については、相続発生時に残りを死亡保険金として受け取ることで、死亡保険金の非課税枠を使うことで相続税を軽減できる可能性があります。
受け取る時点の税金(所得税)だけでなく、亡くなった後の税金(相続税)まで含めて総合的に判断することが大切です。
4.まとめ
本記事では、リビングニーズ特約を満額使ってしまった結果、使い切れなかった保険金が残ってしまったものの、死亡保険の非課税枠が適当できず相続税の負担が重くなってしまったAさんの事例と、その失敗を防ぐための解決策を解説してきました。
リビングニーズ特約は病気と闘う患者や家族を支える仕組みですが、税務上の注意点を理解せずに使うと、死亡保険金の非課税枠を適用できずに、相続税の負担を増やしてしまうリスクがあります。
特約を請求する際は、事前に相続税への影響を考慮し、本当に必要な金額だけを計画的に活用していくことが大切です。
「保険金を請求する前に専門家に確認しておきたい」と感じた方は、相続専門税理士に相談することをお勧めします。
本記事が、リビングニーズ特約の活用や生命保険を利用した相続税対策について検討されている皆様の一助となれば幸いです。