相続人が受取人となる死亡保険金には、「500万円×法定相続人の数」という相続税の非課税枠があります。
そのため、相続税対策として生命保険に加入される方も多いのではないでしょうか。
しかしながら、死亡保険金の非課税枠について正しく理解していないと、相続税対策どころかかえってご家族に負担をかける結果になることもあります。
本記事では、相続税における死亡保険金の非課税枠について勘違いしてしまった結果、相続税の申告漏れとなりペナルティが発生してしまった事例を紹介します。
「なぜ失敗したのか」「どうしたら失敗を防げたのか」など、失敗事例をご自身に置き換えて、今後の相続対策に役立てていただけますと幸いです。
1.事例の概要
Aさんの父は、上場企業に勤めていたサラリーマンでした。
父は、定年退職時に退職金を受け取っており、このままでは相続税を納めなければいけなくなると考えました。そこで父が自分でいろいろ調べたところ、生命保険には非課税枠があることを知りました。
1-1.相続税対策としての生命保険加入と父の相続
父は定年退職時に受け取った退職金とそれまで貯めていた預金で、終身保険に加入しました。
受取人は母と長男、二男、長女の4人とし、死亡保険金が1人あたり2,000万円、合計8,000万円となるように設定し、年金暮らしをしていました。
先日、父が亡くなり、終身保険に係る死亡保険金を受け取りました。
父の相続に係る法定相続人は母と3人のきょうだいで4人です。
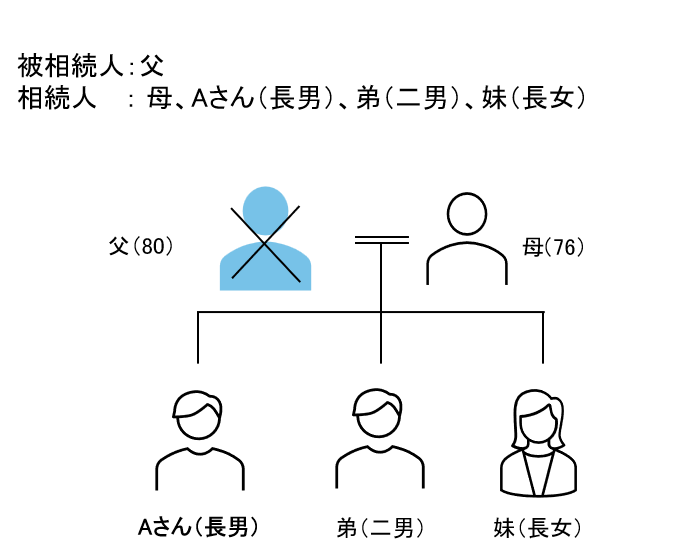
父からは「死亡保険金は2,000万円まで相続税がかからない」と聞いておりました。
そのため、Aさんたちは相続税の申告をしていませんでした。
1-2.税務署からの指摘
ところが後日、税務署から問い合わせがあり、申告をしなければならないと指摘を受けてしまいました。
相続税申告・納税の期限をすぎてしまったため、結果として、加算税、延滞税を含め、納税をしなければならなくなってしまいました。
父は生命保険の非課税枠の制度を誤って理解しており、本来申告すべき相続税を申告していなかったことが原因でした。
2.今回の事例が失敗となってしまったポイント
今回の事例が失敗に終わってしまった主なポイントは以下の2つです。
2-1.【ポイント①】死亡保険金の非課税枠を、相続人一人ひとりが使えると勘違いしていた
死亡保険金の非課税枠 「500万円×法定相続人の人数(4人)=2,000万円」を、相続人一人ひとりが使えると勘違いしていたことが最大の失敗ポイントです。
この「2,000万円」は、相続人1人あたりの限度額ではなく、相続人全員で受けることができる非課税の合計額です。一人ひとりがそれぞれ2,000万円ずつ控除できるわけではないのです。
【誤っていた非課税額と課税対象額】
| 法定相続人 | 母 | 長男 | 二男 | 長女 | 合計 |
|---|---|---|---|---|---|
| 保険金受取額 | 2,000万円 | 2,000万円 | 2,000万円 | 2,000万円 | 8,000万円 |
| 非課税額 | 2,000万円 | 2,000万円 | 2,000万円 | 2,000万円 | 8,000万円 |
| 課税対象額 | 0万円 | 0万円 | 0万円 | 0万円 | 0万円 |
【正しい非課税額と課税対象額】
| 法定相続人 | 母 | 長男 | 二男 | 長女 | 合計 |
|---|---|---|---|---|---|
| 保険金受取額 | 2,000万円 | 2,000万円 | 2,000万円 | 2,000万円 | 8,000万円 |
| 非課税額 | 500万円 | 500万円 | 500万円 | 500万円 | 2,000万円 |
| 課税対象額 | 1,500万円 | 1,500万円 | 1,500万円 | 1,500万円 | 6,000万円 |
非課税枠の計算の詳細については、3-1.をご覧ください。
2-2.【ポイント②】勘違いしたまま、専門家に相談しなかった
勘違いしたまま専門家に相談しなかった点も、大きな失敗理由です。
自分で調べて対策を行うことは大事ですが、相続税の計算は、不慣れな場合には、正確に行うのは簡単ではありません。本事例では、専門家に確認せずに進めてしまったことで、勘違いから結果的に加算税や延滞税といった余計なペナルティを支払うことになってしまいました。
3.解決策
今回のような失敗を防ぐための2つの解決策について解説します。
生命保険による相続対策で後悔しないためには、制度を正しく理解し、専門家に確認することが大切です。
3-1. 相続税における生命保険金の取り扱いを正確に理解する
まずは、相続税における生命保険金の取り扱いを正確に理解するということが大事です。
相続税では、相続人が死亡保険金を取得した場合は、原則として死亡保険金額の合計額のうち法定相続人1人あたり500万円までの金額が非課税とされます。
非課税限度額=500万円×法定相続人の数
相続放棄をした人や、相続人ではない孫が受け取ったものは、上記の非課税の対象ではありません。相続人ではない人が受け取った生命保険金は、すべてが相続税の課税対象になります。
また、法定相続人の数をカウントする際は、以下の2点に注意して数えてください。
- 相続放棄をした法定相続人がいても、その人を法定相続人の数に含めてカウントする
- 法定相続人の中に養子がいる場合、生命保険金の非課税枠の計算に含めることができる養子の数は、「実子がいる場合は1人」「実子がいない場合は2人」まで
ここで、「500万円×法定相続人の数」という非課税枠は、相続人一人ひとりについてではなく、相続人全員の合計であることを理解しなければなりません。
また、死亡保険金を受け取った相続人が複数いる場合には受け取った額に応じて自動的に非課税枠の配分が決められてしまうため、非課税枠の適用を受ける額を相続人間で自由に決められるわけではないことにも注意する必要があります。
■辻・本郷相続ガイド 生命保険を相続税対策に活用するには?
■国税庁 No.4114 相続税の課税対象になる死亡保険金
※事例における非課税金額の計算
今回の事例で、各相続人の非課税金額がいくらになるのか計算してみましょう。
- 各相続人が取得した相続税の課税対象とされる生命保険金等の額の合計額
2,000万円(母) + 2,000万円(Aさん) + 2,000万円(弟) + 2,000万円(妹) = 8,000万円(①) - 非課税金額の総額
500万円 × 4人(法定相続人の数:母、Aさん、弟、妹) = 2,000万円(②) - ①生命保険金等の合計額 > ②非課税金額の総額
- 各相続人にかかる生命保険金等の非課税金額
(母) 2,000万円 × 2,000万円 / 8,000万円 = 500万円
(Aさん) 2,000万円 × 2,000万円 / 8,000万円 = 500万円
(弟) 2,000万円 × 2,000万円 / 8,000万円 = 500万円
(妹) 2,000万円 × 2,000万円 / 8,000万円 = 500万円
上記の計算により、本事例における相続人それぞれの非課税金額は500万円となります。
3-2. 事前に専門家へ相談する
相続税対策について、事前に専門家へ相談することが重要です。
相続税対策を実行する前に、制度についての正確な内容を把握しておけば、今回のような勘違いを防げます。
税務署からの指摘やペナルティを避けるためにも、疑問があれば相続専門税理士などの専門家に相談することをおすすめします。
■辻・本郷相続ガイド 相続について無料相談できる?無料相談のハードルと5つの窓口を紹介
4.まとめ
本記事では、生命保険の非課税枠をよく理解せずに失敗してしまった事例と、その失敗を防ぐための解決策を解説してきました。
生命保険は代表的な相続税対策の一つですが、十分な理解がないまま進めると申告漏れやペナルティを引き起こすリスクがあります。
まずは相続税における生命保険の取り扱いについて正しく理解し、計画的に進めていきましょう。
不明な点や不安な点がある場合には相続専門税理士に相談されることをおすすめします。
本記事が、生命保険を利用した相続税対策をお考えの皆様の一助となれば幸いです。