相続が発生した時、「自分が受け取った生命保険金がほかの相続人より多いから、自分が受け取った財産から、他の相続人に分けてあげよう」という考えには注意が必要です。
生命保険金は受取人固有の財産であり、遺産分割協議の対象外となります。そのため、受け取った保険金を他の人に渡すと「贈与」とみなされ、贈与税が課税されることがあります。
本記事では、自分が受け取った財産から、他の人に現金を支払おうとして失敗してしまった事例を紹介します。
「なぜ失敗したのか」「どうしたら失敗を防げたのか」など、失敗事例をご自身に置き換えて、今後の相続対策に役立てていただけますと幸いです。
遺産分割の方法の一つに代償分割があります。
これは、特定の相続人が不動産などの現物を受け取る代わりに、他の相続人へ不足分を現金(自分のお金や生命保険金など)で支払う遺産分割のことです。代償金とはその調整金のことです。
■辻・本郷相続ガイド 代償分割とは?代償金の決め方と注意点・相続税についても徹底解説
1.事例の概要
Aさんの父が亡くなりました。
相続人はAさんとAさんの妹さんの2人です。
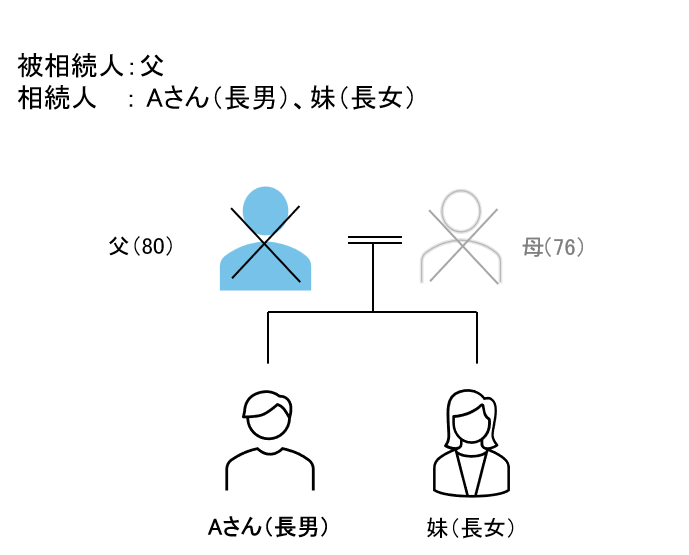
5年前に母が死亡してから、父は自宅を売却し、Aさんの家の近くの賃貸の老人ホームに住んでいました。
1-1. 妹への代償金の検討
父の財産を調べてみると、預金1,000万円のほか、Aさんが受取人となっている生命保険が4,000万円ありました。 生前、Aさんが父の面倒を見ていたため、生命保険の受け取りはAさんだけになっていました。
父の財産
- 預金1,000万円
- Aさんが受取人となっている生命保険が4,000万円
後日、Aさんは妹と遺産分割協議をすることになりました。
預金の1,000万円は妹に相続してもらうこととしました。
また、Aさんは受け取った生命保険金の金額が多いので、受け取った4,000万円から1,000万円ほど妹に渡してあげたいと考えていました。 インターネットで調べたところ、遺産分割には代償分割という方法があり、受け取った相続財産の一部を他の相続人に支払ってもよいと書いてあったので、Aさんは妹に1,000万円を渡そうと考えていました。
1-2. 税理士への相談
相続税については、基礎控除額が4,200万円(3,000万円+600万円×法定相続人2人)であり、生命保険金の非課税枠(1,000万円)を考慮すると相続財産が基礎控除以下となるため、相続税の申告は不要でした。
しかし、念のため税理士に「生命保険金から妹に1,000万円を代償金として支払いたい」と相談したところ、「その方法では妹に贈与税がかかってしまうため検討したほうがいい」と指摘されてしまいました。
■辻・本郷相続ガイド 相続税の基礎控除とは|控除額や計算方法について解説、生命保険を相続税対策に活用するには?
2. 今回の事例が失敗となってしまったポイント
今回の事例で、代償分割が失敗に終わってしまった主なポイントは以下の2点です。
2-1.【ポイント①】Aさんが受け取った生命保険金を妹に支払うと贈与になることを知らなかった
失敗となってしまったポイントの1つ目は、Aさんが受け取った生命保険金を妹に支払うと贈与になることを知らなかったということです。
生命保険金は相続財産ではなく、受取人固有の財産であり、遺産分割協議の対象とはなりません。
Aさんが受取人となっている生命保険金は、Aさん固有の財産ですから、その保険金の一部を妹に支払った場合には、単純に妹に対する贈与となってしまうのです。
贈与税は年間110万円を超えた場合に課税されますから、1,000万を受け取った妹には贈与税が課されてしまいます。
相続税法第三条においても、生命保険金は「みなし財産」とされており、相続財産とみなして相続税の対象とするという考え方となっています。
2-2. 【ポイント②】代償分割について誤って認識してしまった
失敗となってしまったポイントの2つ目は、Aさんが「代償分割」について誤って認識してしまったことです。
代償分割とは、特定の相続人が、「不動産などの現物を受け取る代わりに」、他の相続人へ不足分を現金(自分のお金や生命保険金など)で支払うことで、遺産を公平に分ける方法です。つまり、前提として代償金を支払う本人が、不動産など何らかの「遺産分割の対象となる財産」を相続している必要があります。
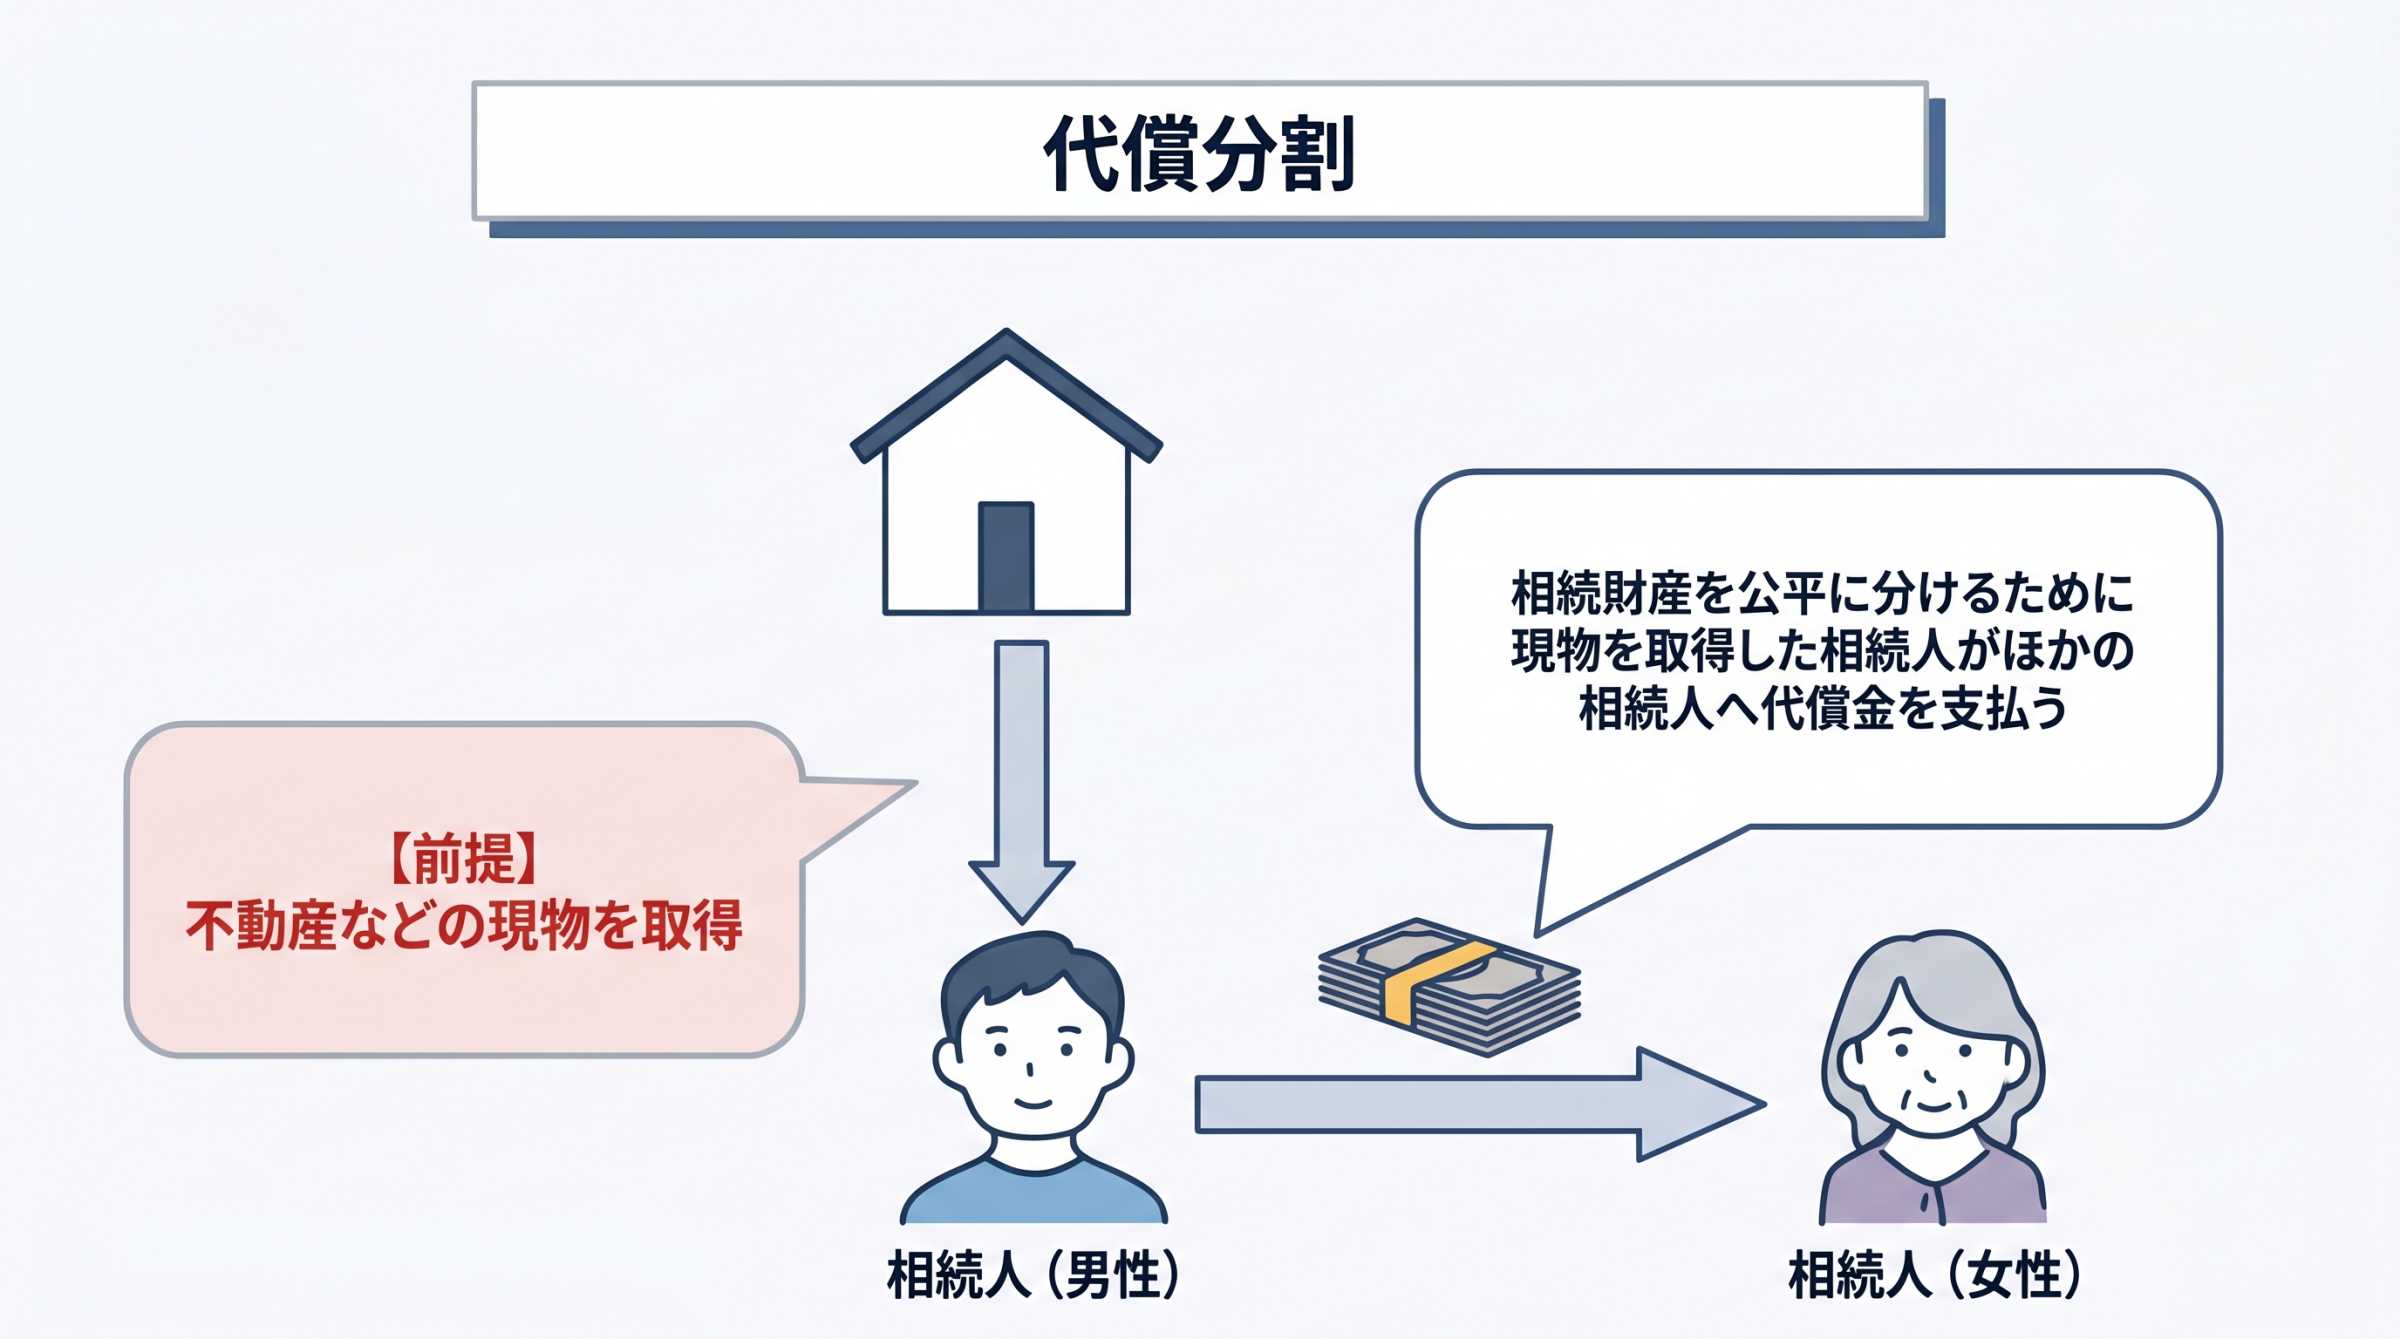
今回の事例では、そもそもAさんが受けったのは生命保険だけです。つまり、「遺産分割の対象となる財産」を相続していないため、代償分割の前提条件を満たしていませんでした。生命保険金しか受け取っていない相続人が、その一部を支払っても代償分割とは認められないのです。
■辻・本郷相続ガイド 代償分割とは?代償金の決め方と注意点・相続税についても徹底解説
3. 解決策
今回のような失敗を防ぐための解決策と、生命保険金を活用した代償分割の成功例についてまとめます。
生命保険を活用して代償分割や財産の分配を行うためには、事前の準備や正しい制度の理解が不可欠です。
生前に生命保険の受取人と金額のバランスを考慮しておくこと
今回の解決策は、父が亡くなる前に、生命保険の受取人と金額のバランスを考慮しておくということです。
生命保険金は遺産分割協議の対象外であり、指定された受取人の「固有の財産」となります。そのため、相続が発生した後に、受取人から他の相続人へお金を分けようとすると、今回の事例のように思いがけず贈与税がかかってしまうリスクがあります。これを防ぐためには、被相続人が生前に、相続人が公平に財産を受け取れるよう受取人や金額を設定しておくことが重要です。
今回の事例であれば、「兄だけが4,000万円を受け取る」のではなく、「兄3,000万円、妹1,000万円」とそれぞれが直接受け取れるように設定しておけば、贈与税の問題を未然に防ぐことができたと言えます。
※生命保険金を活用した代償分割
生命保険金を活用した代償分割について解説します。
本事例では、妹に対して贈与税がかかってしまう結果となってしまいましたが、ケースによっては、生命保険金は代償分割をする際に非常に有効です。
生命保険金を活用した代償分割をする場合は、代償金を支払う本人が相続した財産の範囲内であれば、生命保険金で代償金を支払っても贈与にはなりません。
以下で具体例をみていきましょう。
【具体例】生命保険金を活用した代償分割の例
- 被相続人: 父、相続人: 兄と妹
- 相続財産:自宅5,000万円(父と兄が同居)、預金2,000万円、生命保険2,000万円(受取人は兄)
- 遺産分割:自宅は同居している兄が相続し、預金は妹が相続する予定
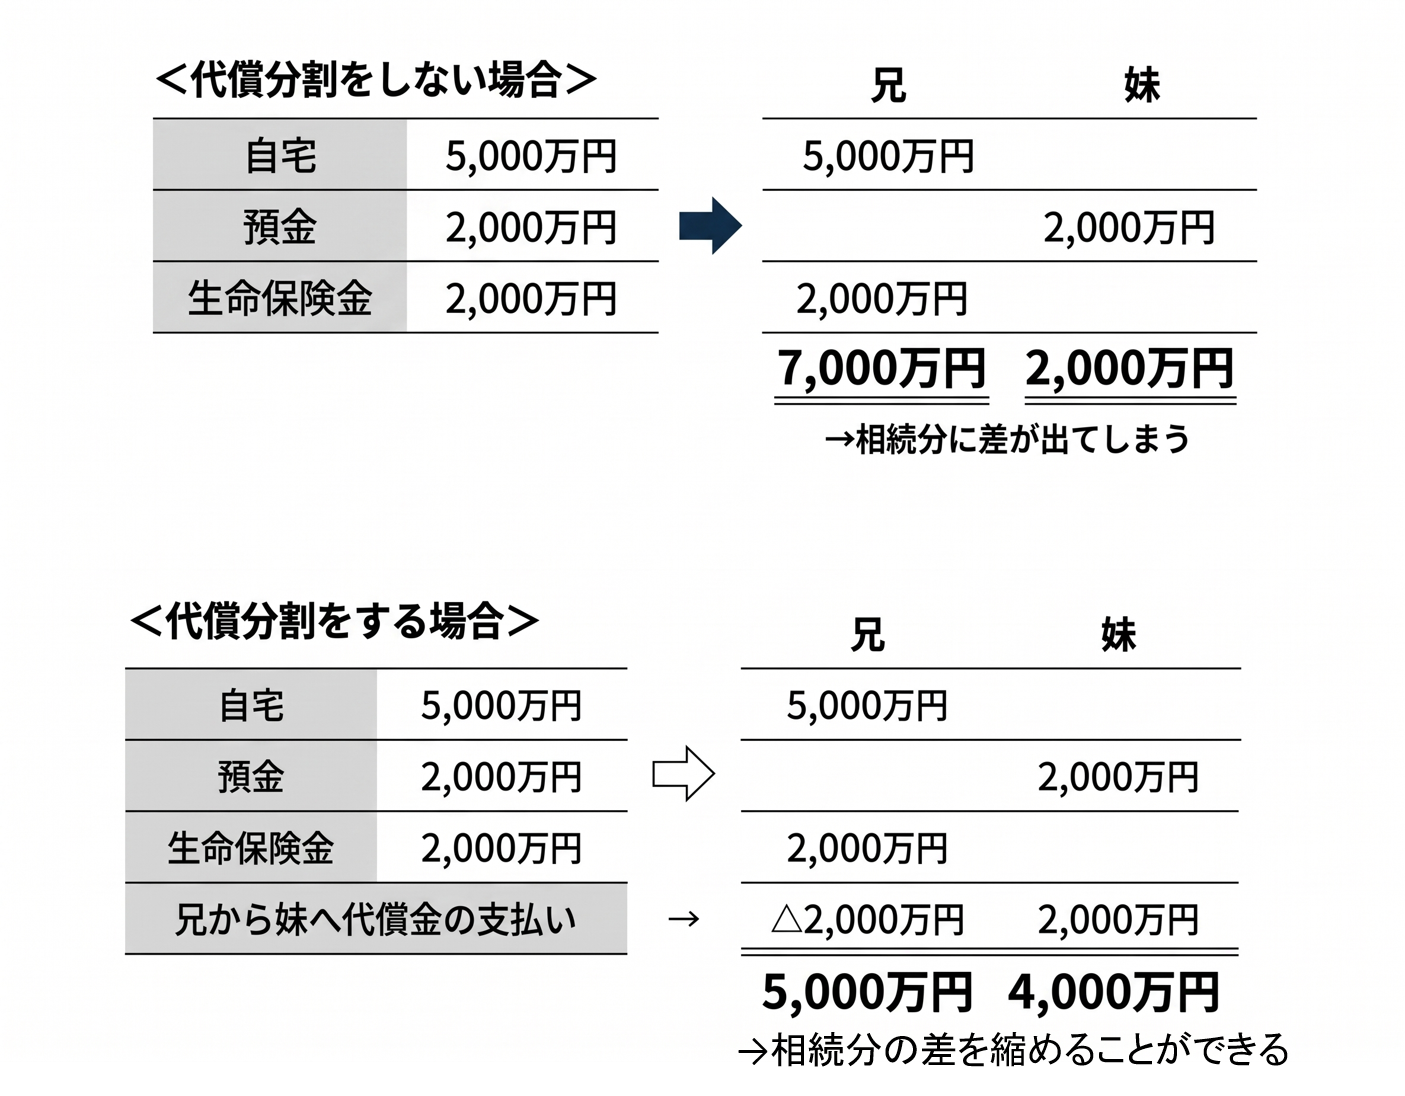
兄から妹へ2,000万円の代償金を支払うことで、相続財産の金額の差を縮めることができました。
この例では、兄は生命保険金以外に自宅という不動産を相続しており、代償金2,000万円がその不動産の金額5,000万円の範囲内です。ですから、代償分割として代償金を妹に支払うことが可能となり、贈与税がかからないのです。
なお、相続税の計算においても、父と同居していた兄が自宅を相続することにより、小規模宅地等の特例を受けることができるため有利となります。
4. まとめ
本記事では、生命保険金から代償金を支払おうとして失敗してしまった事例と、その失敗ポイントや解決策について解説してきました。
生命保険金は受取人固有の財産であり、遺産分割の対象とはなりません。
また、代償分割を行うには、不動産などの「遺産分割の対象となる財産」を相続していることが前提となります。このような仕組みを正しく理解していないと、思いがけない税負担がかかってしまう可能性があります。
相続が発生してからでは、生命保険の受取人や契約内容を変更することはできません。生命保険を活用した相続対策は、生前のうちに受取人や金額のバランスまで見据えて計画を立てておくことが大切です。
生命保険や代償分割について迷ったら、相続専門の税理士に早めに相談されることをおすすめします。
本記事が、生命保険を活用した相続対策や代償分割でお悩みの皆様の一助となれば幸いです。