「会社の事業承継は、後継者が決まっているから大丈夫」
そう考えて、相続対策を後回しにされている経営者や後継者の方も多いのではないでしょうか。
後継者への自社株の引継ぎについて、口頭での約束しか行っていないと、いざ相続が発生した際に相続人の間のトラブルを招いてしまうことがあります。
本記事では、自社株買いで納税資金を捻出するつもりが、遺産分割協議がまとまらず、未分割申告となってしまった事例を紹介します。
「なぜ失敗したのか」「どうしたら失敗を防げたのか」「他に方法はなかったのか」など、失敗事例をご自身に置き換えて、今後の事業承継・相続対策に役立てていただけますと幸いです。
1. 事例の概要
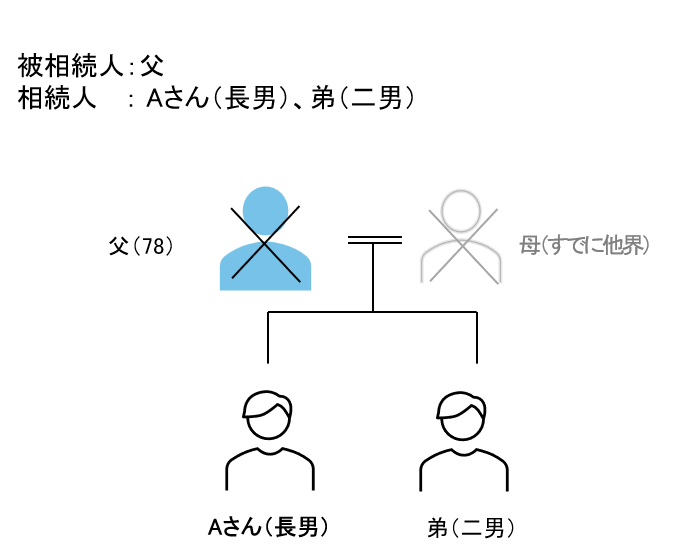
Aさんは長男で、父は同族会社の社長を務めていました。
会社の業績は順調で、Aさんは長男だったこともあり父の会社に入り、父から会社経営を学んでいました。Aさんには弟(二男)が1人いましたが、弟は会社の経営には興味を持たず、サラリーマンとして会社勤めをしていました。
数年前に母が亡くなった際、父から「会社は長男である私が継ぐように」と話があり、弟も同意していたため、事業承継も順調に進んでいると考えていました。
ところが急遽、父が体調を崩し、そのまま亡くなってしまいました。
1-1. 顧問税理士からの提案
父の相続税申告を会社の顧問税理士へ依頼したところ、同族会社の株式は全株父のものとなっていたこともあり、多額の相続税支払いが必要と言われました。
しかし、父の株式をAさんが相続し、その株式を同族会社がAさんから買い取る(自社株買いを行う)ことで納税資金を捻出できると提案を受けました。
1-2. 弟からの要求と話し合いの決裂
Aさんは、弟との遺産分割協議にて自社株買いの旨を話しました。
ところが、父の遺産には自社株以外に大きな財産がなかったことから、弟から「自分も自社株の半分を相続して資金化したい」と言われてしまいました。
しかし、会社には相続税の納税資金分くらいしか預貯金がなく、弟の株式まで買い取る余力はありません。そのため、話し合いはまとまりませんでした。
結局、相続税の申告期限までに遺産分割協議が終わらず、納税資金の目途が立たないまま、未分割の状態で申告することになってしまいました。
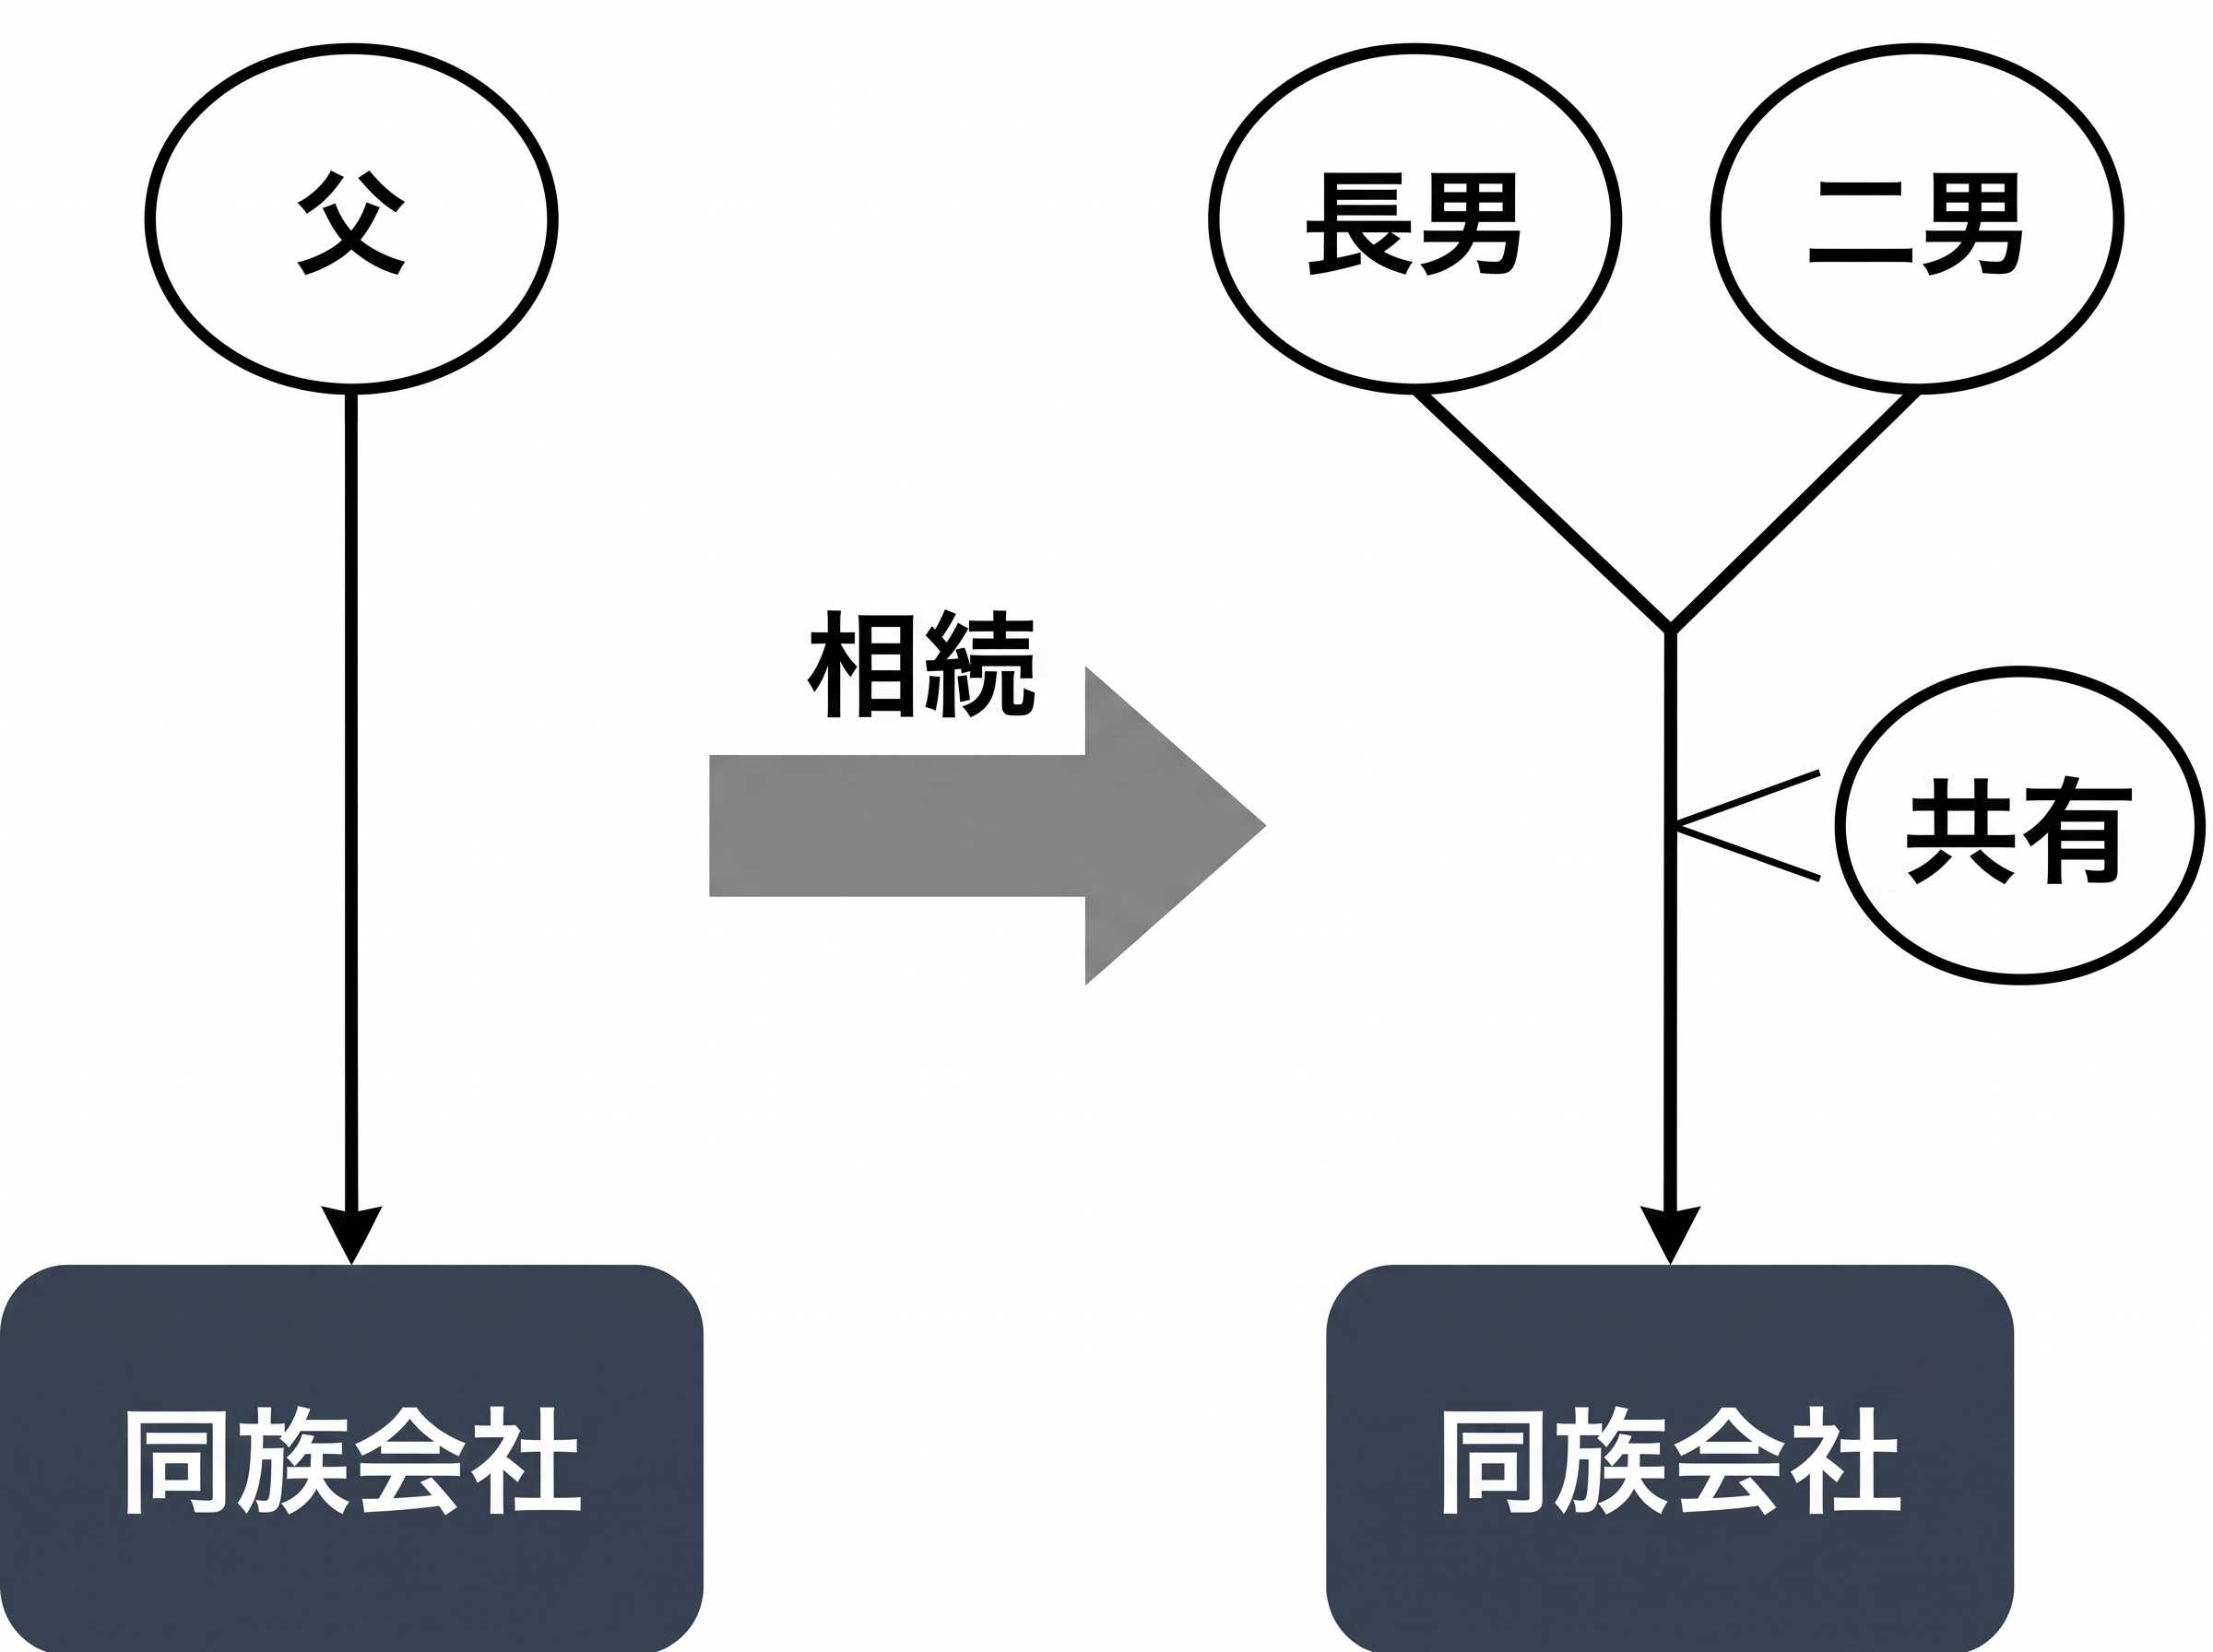
【相続発生後の自社株の流れ】
2. 今回の事例が失敗となってしまったポイント
今回の事例で、事業承継および納税資金の確保が失敗に終わってしまった主なポイントは以下の2点です。
2-1. 【ポイント①】同族会社の後継者が決まっていながら、「争続」対策をしていなかった
同族会社の後継者が決まっていながら、「争続」対策を何もしていなかったことが失敗の大きな原因です。
母が亡くなった際に「会社は長男が継ぐ」と弟も同意していたものの、それはあくまで口頭の約束に過ぎませんでした。
自社株以外に大きな遺産がない場合、後継者以外の相続人にとっては、自社株を後継者がすべて相続してしまうと自身の遺産取得分がほとんどなくなってしまいます。そのため、弟が「自分も半分相続して資金化したい」と主張するのは自然な主張といえます。
あらかじめ法定相続分や遺留分※に配慮した対策を講じていなかったことがトラブルを引き起こす原因となってしまいました。
※遺留分:法定相続人に法律上保障されている、最低限受け取れる遺産の取り分のこと。詳細は下記をご覧ください。
■辻・本郷相続ガイド 遺産相続の遺留分とは|法定相続人に保証されている最低限の相続分
2-2. 【ポイント②】遺言書を作成していなかったため、自社株が未分割となり税負担を軽減する特例の適用が受けられなくなった
2つ目のポイントは、遺言書を作成していなかったため、自社株が未分割となり税負担を軽減する特例の適用が受けられなくなったということです。
父が全株所有していた株式は、遺産分割協議が成立するまでの間、法定相続人である兄弟で共有することになります。遺産分割協議が成立するまでの間の株主権の行使は、過去の判例によると「株式の共有持分の過半数」をもって定めるとされています。
今回の場合は長男・二男ともに持分が半分ずつであり、過半数を有する者がいないため、同族会社の同意がなければ議決権の行使も困難な状態に陥ってしまいました。
未分割の場合には、以下に解説する自社株譲渡の特例のほか、相続税の計算上、非上場株式等に係る相続税の納税猶予、小規模宅地等の特例、配偶者の税額軽減などの税負担を抑える特例の適用が受けられないことになります。
■国税庁 No.4148 非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)
■辻・本郷相続ガイド 小規模宅地等の特例とは?要件や計算方法をわかりやすく解説、配偶者の相続税が安くなる制度 ~税額軽減
【相続した自社株を発行会社に譲渡した場合の税金の特例】
同族会社による自社株の買い取りは、通常、譲渡対価の一部が「配当」とみなされ、総合課税の対象となり超過累進税率によって課されます。この取り扱いの例外として、相続税を負担した個人株主が相続した自社株を発行会社へ譲渡する場合には、以下の2つの特例が設けられています。
① 相続人が株式を発行会社へ売却した場合のみなし配当の特例
| 相続税の負担がない個人株主 | 自社株の譲渡ですので、配当課税となります。 |
|---|---|
| 相続税の負担がある個人株主 | 相続または遺贈により財産を取得した個人で相続税額の負担がある者が、相続開始があった日の翌日から3年10ヶ月以内に、その取得した自社株を発行会社に譲渡した場合には、自社株の譲渡ですが、配当課税ではなく株式分離課税となります。 |
② 相続税額の取得費加算特例
相続または遺贈により取得した自社株を、相続開始のあった日の翌日から3年10ヶ月以内に譲渡した場合には、以下の算式により計算した金額を譲渡所得の取得費に加算できるため、譲渡の税金を抑えることができます。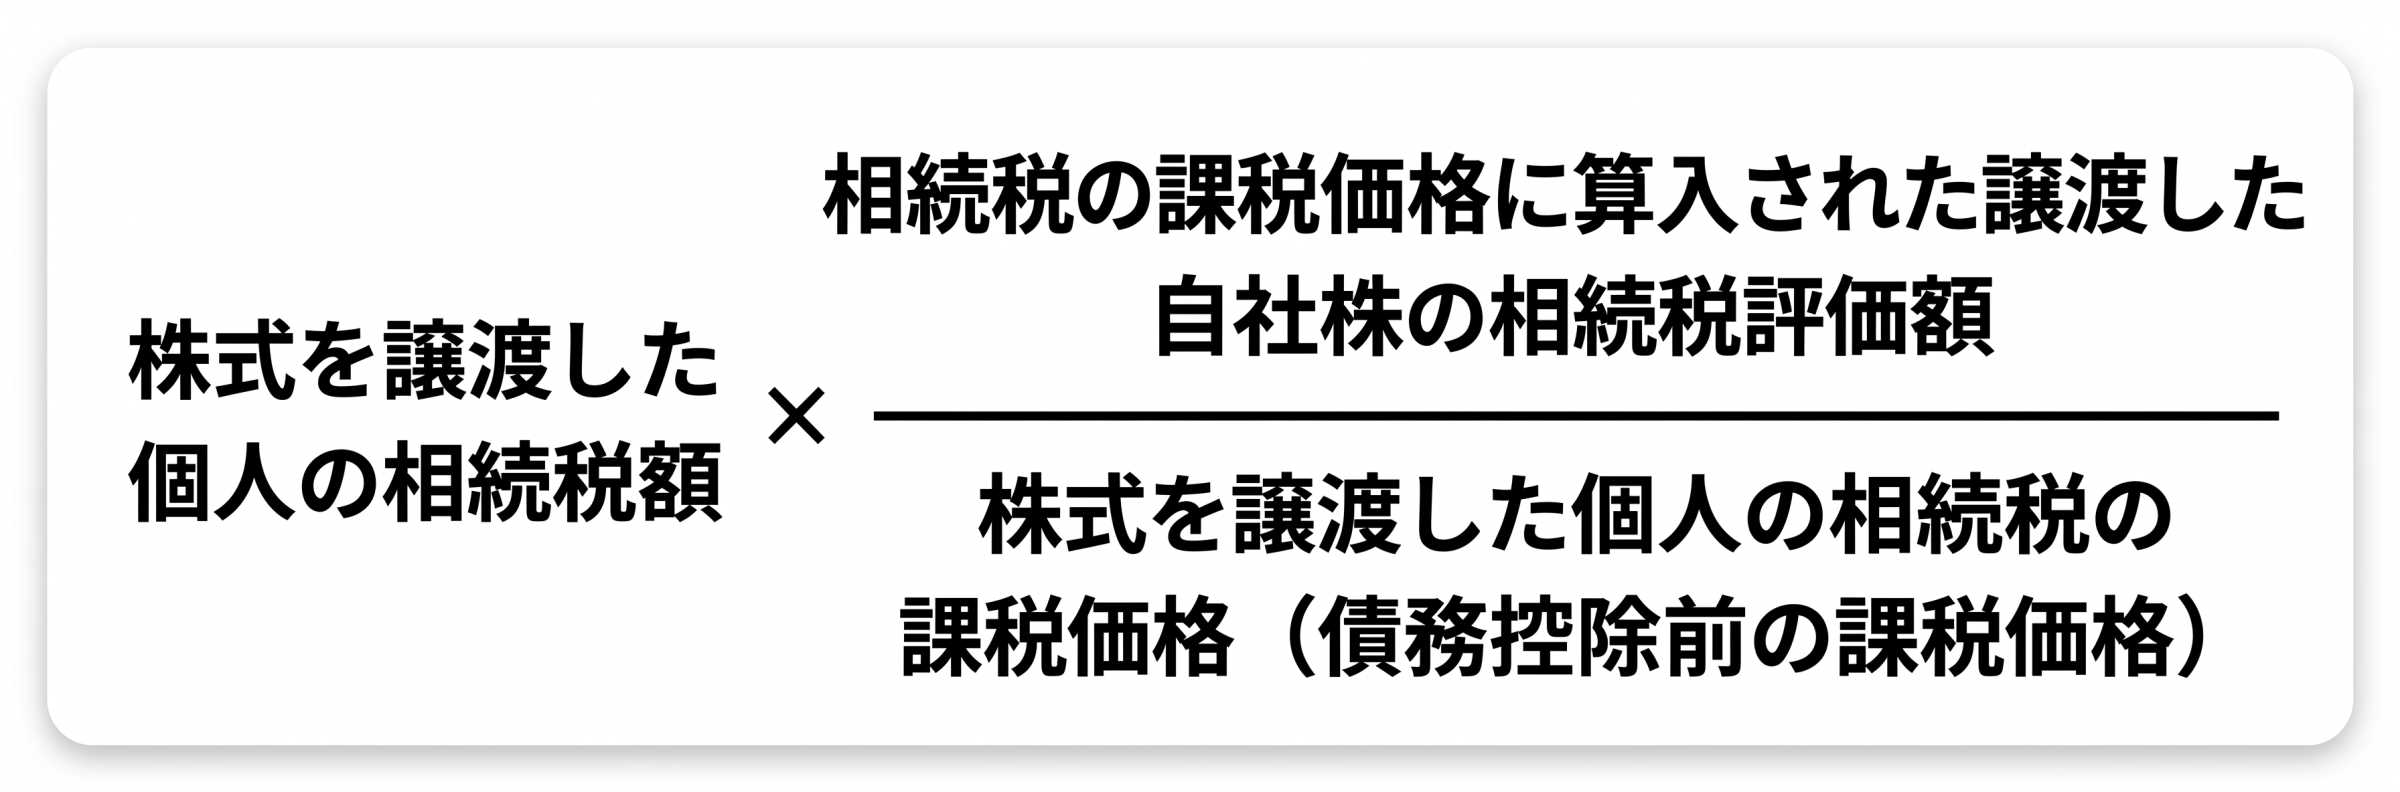
これらの特例は「相続または遺贈により取得した株式」が対象となるため、遺言書がない場合には、特例の適用期限内に遺産分割協議を成立させて譲渡を実行しなければなりません。
今回は協議がまとまらなかったため、特例を活用した納税資金の確保が不可能となってしまいました。
3. 解決策
今回のような失敗を防ぐための2つの解決策について解説します。
自社株を含む事業承継を円滑に進めるためには、事前の備えと専門家への相談が欠かせません。
3-1. 遺留分を侵害しない遺言書を作成しておく
解決策の1つ目は、生前に遺留分に配慮した遺言書を作成しておくことです。
遺言書によって後継者となる人が単独で自社株を相続できるよう指定されていれば、速やかに自社株買いを実行し、期限内に納税資金を確保することが可能となります。
なお、自社株以外の財産が少ない場合は、自社株を相続する人以外の相続人の遺留分を侵害しない設計をあらかじめ整えておくようにしましょう。
■辻・本郷相続ガイド 代償分割とは?代償金の決め方と注意点・相続税についても徹底解説、生命保険を相続税対策に活用するには?
3-2. 自社株の評価や特例の適用について事前に税理士に相談しておく
2つ目の解決策は、自社株の評価や特例の適用について事前に税理士に相談しておくということです。
自社株の相続には、様々な特例がありますが、それぞれに厳格な適用要件や注意点があります。
会社の顧問税理士や事業承継に詳しい専門家に生前から相談し、会社の財務状況や株価の評価、相続税の試算額等を把握した上で、具体的な相続税対策をしておくことが大切です。
4. まとめ
本記事では、自社株買いで納税資金を確保するつもりが遺産分割協議がまとまらず、未分割申告となってしまった事例と、その失敗を防ぐための解決策を解説してきました。
後継者がすでに社内で経営を学んでおり、他の兄弟も口頭で同意している状況であっても、法的な効力を持つ遺言書がなければ、いざ相続が始まった際に「争続」へと発展してしまうことがあります。
会社を守り、円滑な事業承継と納税を果たすためにも、生前から専門家に相談し、遺言書の作成や自社株の相続対策を確実に進めていきましょう。
本記事が、自社株の相続や事業承継対策でお悩みの皆様の一助となれば幸いです。