決算時の棚卸を前に、「どこまでを在庫として数えればよいのか」「売れ残った商品はどのように処理するのか」と迷っている方も多いのではないでしょうか。決算日時点で残っている在庫は「期末商品棚卸高」として計上され、売上原価や利益、納税額にも影響します。
そこで本記事では、期末商品棚卸高とは何かをはじめ、期首商品棚卸高との違い、在庫の集計方法、帳簿と実際の在庫が合わない場合の対処法、仕訳例までわかりやすく解説します。期末棚卸を正しく進める際にお役立てください。
1.期末商品棚卸高とは|決算日に売れ残っている在庫の金額
期末商品棚卸高とは、決算日時点で売れずに残っている商品の金額のことです。
たとえば、1個1,000円で仕入れた商品が決算日に100個残っている場合、期末商品棚卸高は10万円です。
商品を仕入れたからといって、仕入金額のすべてがその期の費用になるわけではありません。売れ残った商品は、翌期以降の販売により収益を得ることが見込まれる棚卸資産として、期末に貸借対照表へ計上します。
期末商品棚卸高に含めるかどうかは、基本的に決算日時点で販売されずに残っている商品かどうかで判断します。たとえば、3月31日が決算日の会社であれば、3月31日時点で在庫として残っている商品を確認し、数量と単価をもとに期末商品棚卸高を計算します。一方、決算日までに販売済みの商品は、原則として期末在庫には含めません。
そのため、「いつ仕入れた商品なのか」だけで判断するのではなく、決算日時点でまだ在庫として残っているかを確認することが大切です。
1-1.期末商品棚卸高と期首商品棚卸高の違い
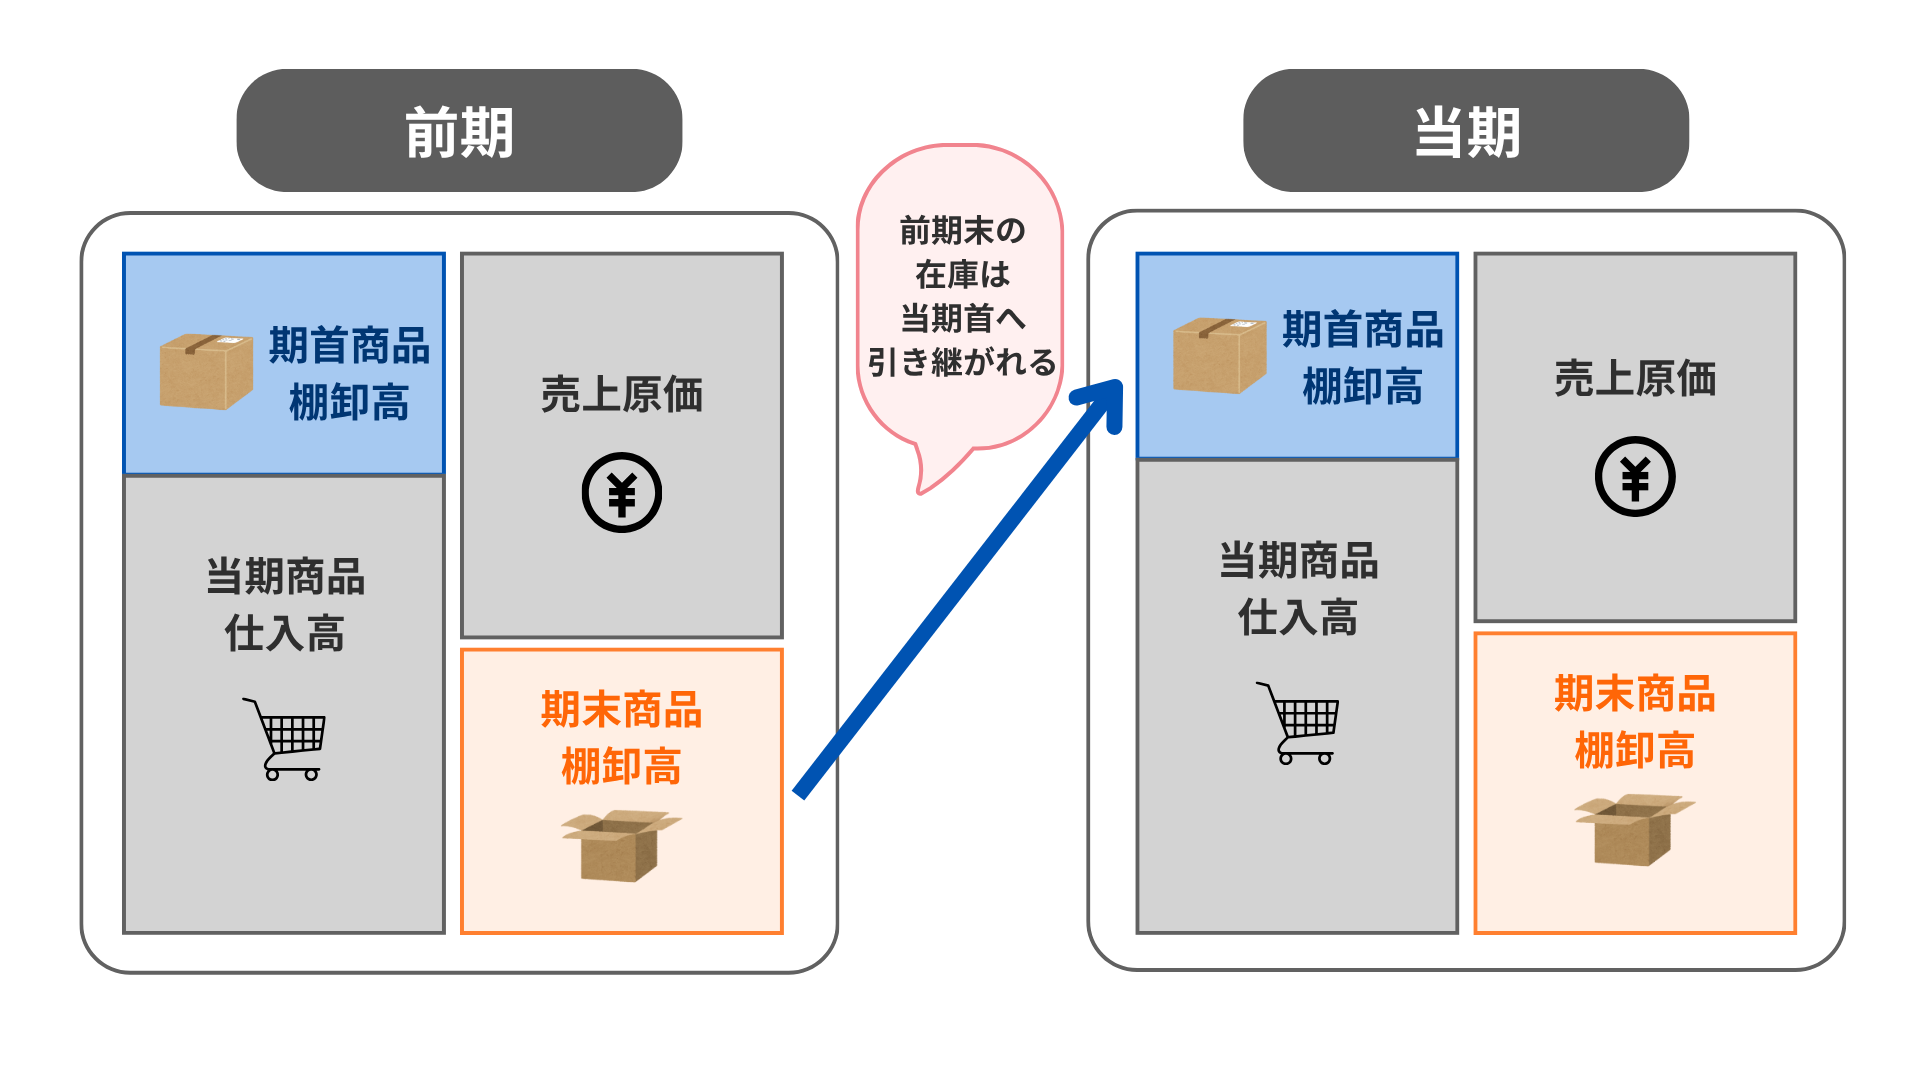
期末商品棚卸高と似た言葉に「期首商品棚卸高」があります。
期首商品棚卸高:事業年度の開始日(期首)現在で保有している商品の金額
期末商品棚卸高:事業年度の終了日(期末日)現在で保有している商品の金額
4月1日から翌年3月31日までを1事業年度とする会社の場合、4月1日時点での在庫が期首商品棚卸高、3月31日時点の在庫が期末商品棚卸高となります。また、前期の期末商品棚卸高は原則として当期の期首商品棚卸高へ引き継がれます。

2.売れ残りが多いと税金が高くなる理由
決算時に在庫が多く残っていると、仕入れにお金を使っているにもかかわらず、利益が増えて税金が高くなったように感じることがあります。その理由は、仕入れた商品が支払った時点ですべて経費になるわけではなく、決算時に売れ残っている分は売上原価から除かれるためです。
売上原価 = 期首商品棚卸高 + 当期仕入高 - 期末商品棚卸高
当期の売上原価は、期首商品棚卸高に当期の仕入高を加え、期末商品棚卸高を差し引いて計算します。
この計算により、当期に販売した商品に対応する原価を把握できます。
在庫と税金の関係を理解するには、まず「仕入れた商品がいつ経費になるのか」と「期末在庫が売上原価や利益にどのような影響を与えるのか」を押さえておくことが大切です。
以下では、それぞれ詳しく解説します。
2-1.仕入れた時点では経費にならない
商品を仕入れるために現金を支払ったとしても、会計上その期の費用として売上原価に含めるのは、原則として当期の売上に対応する商品の原価です。在庫と税金の関係を理解するうえで、支出した時期と費用として認識される時期が必ずしも一致するわけではないということを覚えておきましょう。
また、決算時に在庫が多く残っていると、その分だけ期末商品棚卸高が大きくなります。
たとえば、期首商品棚卸高が0円、当期商品仕入高が500万円の場合、期末商品棚卸高が100万円なら売上原価は400万円、200万円なら300万円です。
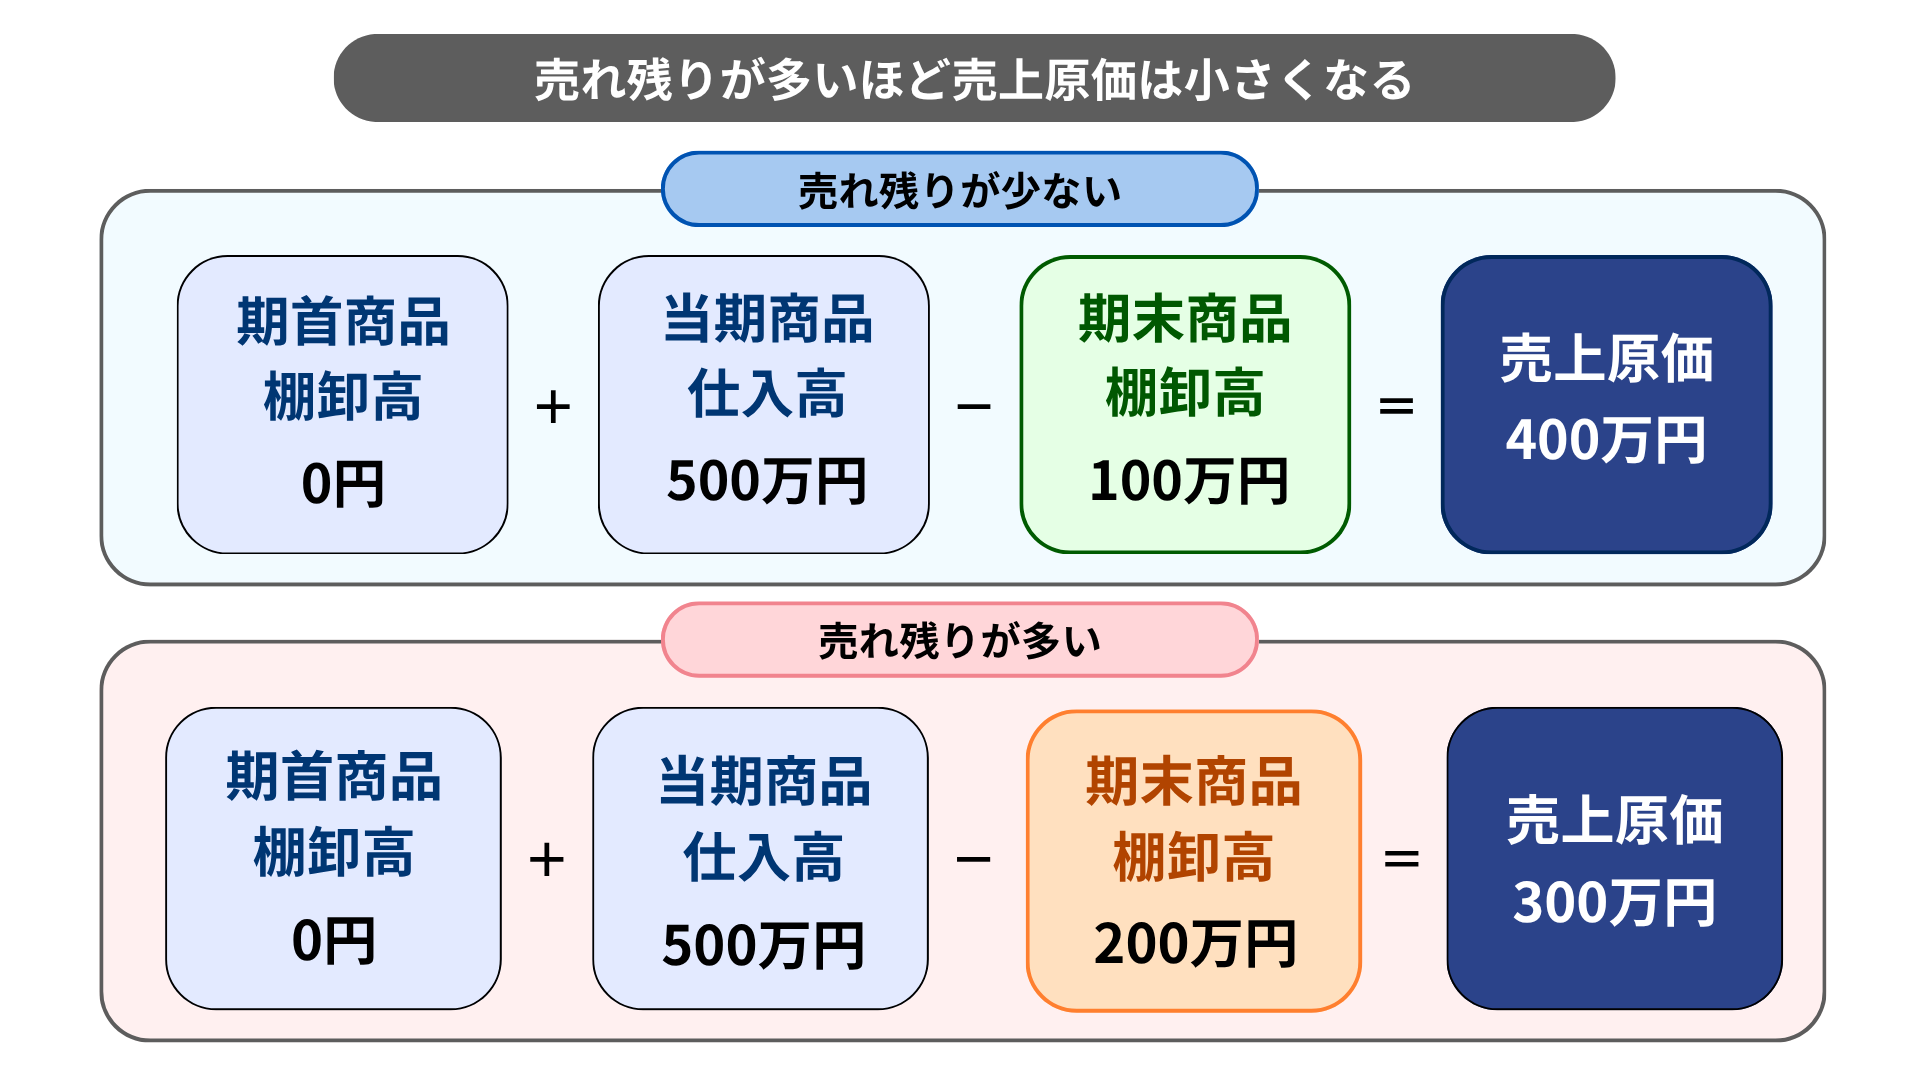
他の条件が同じであれば、在庫が100万円多い後者のほうが売上原価は100万円少なくなり、その分だけ利益が増えます。利益が増えれば課税所得も増える可能性があり、税負担も重く感じやすくなります。
ただし、期末在庫は翌期の期首商品棚卸高として引き継がれ、販売時に売上原価へ反映されます。そのため、在庫分が永久に経費にならないわけではありません。
注意したいのは、納税予測時の在庫金額と実際の在庫金額に差がある場合です。たとえば、期末在庫を100万円と予測していたものの、実際には200万円だった場合、売上原価が予測より100万円少なくなり、実際の税額が予測を上回る可能性があります。
決算前に納税額を予測する際は、売上や経費だけでなく、期末在庫の見込額もできるだけ正確に把握しておきましょう。
3.期末商品棚卸高の求め方
期末商品棚卸高は、原則として期末日現在の在庫数量に、採用している棚卸資産の評価方法に基づく評価単価を乗じて計算します。
期末商品棚卸高 = 決算日時点の在庫数量 × 商品の評価単価
正確に計算するには、実際に商品を数えるだけでなく、帳簿上の在庫数と照合し、適切な評価方法で単価を算出することが重要です。法人税の取扱いでも、期末には原則として実地棚卸しを行い、在庫の数量を確認することとされています。
参照:国税庁「第4節 棚卸しの手続」
具体的には、以下の流れで進めます。
3-1.実地棚卸で実際の在庫数量を確認する
まずは、決算日時点で残っている商品を実際に数える「実地棚卸」を行います。
店舗の売り場だけでなく、倉庫やバックヤードなどの商品を保管している場所を漏れなく確認し、商品ごとの数量を記録します。数え終わったら、商品名、数量、単価、在庫金額、保管場所などを棚卸表にまとめておきましょう。
実地棚卸は、帳簿だけでは把握できない紛失や破損などを確認するためにも重要です。
3-2.帳簿棚卸と照合して在庫数のずれを確認する
次に、仕入れや販売などの記録から帳簿上の在庫数量を確認する「帳簿棚卸」を行い、実地棚卸の結果と照合します。
たとえば、帳簿上は100個残っているはずなのに、実際には98個しかない場合、2個の差が生じています。このような差があるときは、入力ミスや数え間違い、商品の紛失・破損などがないかを確認しましょう。
帳簿と実際の数量が一致しない場合には、その原因に応じて適切な処理が必要です。数量不足が生じた場合の「棚卸減耗損」については、後ほど詳しく解説します。
3-3. 採用している評価方法で商品の単価を算出する
在庫数量が確定したら、商品ごとの評価単価を決め、「在庫数量 × 評価単価」で期末商品棚卸高を計算します。
棚卸資産の評価方法には、最終仕入原価法や先入先出法、総平均法などがあり、原則として採用している評価方法に従って単価を算出します。たとえば最終仕入原価法では、期末に最も近い日に取得した同種の棚卸資産の1単位当たりの取得価額を用いて、期末在庫を評価します。
期末時点で商品が100個残っており、評価単価が1,000円であれば、期末商品棚卸高は次のとおりです。
100個×1,000円=100,000円
棚卸資産の評価方法によっては、同じ在庫数量でも期末商品棚卸高が異なることがあります。そのため、自己判断で毎期計算方法を変えるのではなく、採用している評価方法を確認したうえで、継続して計算することが重要です。
算出した期末商品棚卸高は、決算時に「商品」などの棚卸資産として貸借対照表に計上します。
4.在庫集計時の注意点
在庫を集計する際は、決算日時点で自社の在庫として扱うものを漏れなく確認することが重要です。
店舗や自社倉庫にある商品だけでなく、外部倉庫に保管している商品、委託先に預けている商品、運送中の商品なども、状況に応じて棚卸の対象になります。手元にない在庫は数え漏れが起きやすいため、保管場所や取引状況を事前に整理しておきましょう。
一方、自社の店舗や倉庫に置かれていても、他社から預かっている商品など、自社が所有していないものは原則として棚卸に含めません。すでに販売・引渡しが完了している商品も、在庫として計上しないよう注意が必要です。
5.在庫が合わない・数字が合わないときの対処法
実地棚卸をすると、帳簿上の在庫数と実際の数量が合わなかったり、商品は残っていても破損や劣化によって価値が下がっていたりすることがあります。差異が見つかった場合は、まず数え間違いや仕入れ・販売の記録漏れがないかを確認しましょう。
それでも差が解消しない場合は、原因に応じて「棚卸減耗損」や「棚卸資産評価損」などとして処理します。
5-1. 数量が足りない場合|棚卸減耗損
帳簿上の在庫数量よりも実際の在庫数量が少ない場合、その不足数量に原価を乗じた金額を、原則として「棚卸減耗損」として処理します。
棚卸減耗損=(帳簿棚卸数量-実地棚卸数量)×1単位当たりの原価
数量が不足する原因には、商品の紛失や盗難、破損、入力・管理上のミスなどが考えられます。そのため、差異が見つかったらすぐに処理するのではなく、まず再度数量を確認し、仕入れや販売の記録に漏れがないかを確認することが大切です。
確認後も実在庫が帳簿在庫より少ない場合、帳簿上の在庫を実在庫に合わせて修正します。棚卸差異が頻繁に発生する場合は、原因を記録したうえで、入出庫の管理方法なども見直しましょう。
5-2. 価値が下がった場合|棚卸資産評価損
商品自体は残っていても、破損や品質の低下、陳腐化などにより、仕入れたときより価値が大きく下がることがあります。このような場合、一定の条件を満たせば、帳簿価額を引き下げ、その差額を棚卸資産評価損として処理することがあります。
一方で、単に相場が下がった、物価変動があった、在庫を抱えすぎたといった事情だけでは、原則として法人税法第33条に基づく評価損は認められません。ただし、税務上の評価方法として低価法を採用している場合は、相場の下落などが期末在庫の評価額に反映されることがあります。そのため、棚卸資産評価損を計上する場合は、価値下落の理由、商品の状態、通常の方法で販売できるかどうかを確認し、写真、販売実績、値下げ記録、市場価格資料などの根拠資料を保存しておくことが重要です。
判断に迷う場合は、税理士に相談しましょう。
6.期末商品棚卸高の仕訳例
期末商品棚卸高は、決算時に「繰越商品」などの勘定科目を使って仕訳します。
本章では、商品売買を「仕入」「売上」「繰越商品」の3つの勘定で処理する三分法を前提に解説します。
三分法では、決算時に期首商品棚卸高を仕入勘定へ振り替え、期末商品棚卸高を仕入勘定から差し引くことで売上原価を算定します。
6-1.期首商品棚卸高の振替仕訳
まずはじめに、前期から繰り越された期首商品棚卸高を「繰越商品」勘定から「仕入」勘定へ振り替えます。
たとえば、期首商品棚卸高が30万円の場合の仕訳は以下の通りです。
| 借方 | 金額 | 貸方 | 金額 |
| 仕入 | 300,000円 | 繰越商品 | 300,000円 |
期首に保有していた商品は、当期に販売可能な商品の原価に含まれるため、仕入勘定へ振り替えます。
6-2.期末商品棚卸高の決算整理仕訳
次に、決算日時点で売れ残っている期末商品棚卸高を「仕入」勘定から「繰越商品」勘定へ振り替えます。
たとえば、期末商品棚卸高が20万円の場合の仕訳は以下の通りです。
| 借方 | 金額 | 貸方 | 金額 |
| 繰越商品 | 200,000円 | 仕入 | 200,000 |
これにより、期首商品棚卸高を仕入勘定に加え、期末商品棚卸高を仕入勘定から除外して、当期の売上原価を算定します。
7.よくある質問
7-1.期末商品棚卸高は売価と原価のどちらで計算しますか?
期末商品棚卸高は、原則として商品の売価ではなく仕入原価をもとに計算します。
たとえば、1個1,000円で仕入れ、1,500円で販売している商品が10個残っている場合、評価単価が1,000円であれば、期末商品棚卸高は1万5,000円ではなく1万円です。
ただし、実際の評価単価は、最終仕入原価法、先入先出法、総平均法など、採用している棚卸資産の評価方法により異なります。
また、商品の価値が著しく下がっている場合などは、通常とは異なる評価が必要になることもあります。そのため、販売予定価格をそのまま在庫金額にするのではなく、採用している評価方法に基づいて原価を算定すると覚えておきましょう。
7-2.在庫が1つもない場合、期末商品棚卸高はどう処理しますか?
決算日時点で在庫が1つもない場合、期末商品棚卸高は0円です。
三分法では、期末商品棚卸高がなければ、「繰越商品/仕入」の振替仕訳は必要ありません。期首商品棚卸高と当期の仕入高が、そのまま当期の売上原価の計算に反映されます。
ただし、店舗や倉庫に商品がない場合でも、外部倉庫や委託先、運送中の商品などが自社の在庫に該当するケースがあります。そのため、0円と判断する前に、決算日時点で棚卸対象となる商品が本当に残っていないか確認しましょう。
7-3.貸借対照表と損益計算書の金額が一致しなくても間違いではないのはなぜですか?
貸借対照表と損益計算書では、期末商品棚卸高の表示上の役割が異なります。
貸借対照表には、決算日時点で残っている商品が「商品」などの棚卸資産として計上されます。
一方、損益計算書では、期末商品棚卸高は売上原価を計算するための項目として使われます。
■「棚卸資産評価損(商品の値下がり)」がある場合の処理
商品が売れ残ったり古くなったりして、仕入れたときより価値が下がることがあります。
たとえば、100円で仕入れた商品の価値が70円まで下がった場合、貸借対照表には、原則として価値を見直した後の70円を棚卸資産として計上します。一方、値下がりした30円は「棚卸資産評価損」として費用に反映されます。
例えば、P/Lで評価前の「100円」を期末商品棚卸高として表示し、評価損「30円」を別に売上原価へ計上する場合、B/Sには評価後の「70円」が計上され、表示金額が一致しません。ただし、P/Lにも評価後の金額を使う表示方法があるため、必ず一致しなくなるわけではありません。
■集計の括り(表示区分)の違い
貸借対照表と損益計算書では、「どの在庫まで含めているか」が異なる場合もあります。
B/Sでは、「商品・製品・原材料・仕掛品」などをまとめて「棚卸資産」と表示することがあります。一方、P/Lの「期末商品棚卸高」は、そのうち「商品」だけを示している場合があります。
同じ在庫に関する数字でも、集計している範囲が違えば金額は一致しません。貸借対照表と損益計算書の数字を比較するときは、何が含まれている金額なのかを確認することが大切です。
ただし、棚卸資産の評価損の計上や表示区分の違いなどがある場合には、見かけ上の金額が一致しないことがあります。その場合は、差額の理由を確認することが重要です。
8.まとめ|在庫の判断に迷ったら税理士に相談を
期末商品棚卸高を正しく把握することは、売上原価や利益、納税額を適切に計算するうえで重要です。外部倉庫や委託先にある商品なども確認し、帳簿上の在庫と実際の数量に差がある場合は、その原因に応じて適切に処理する必要があります。
「この商品は在庫に含めてよいのか」「数量や評価額の処理に問題はないか」と判断に迷う場合は、自己判断で進めず税理士へ相談しましょう。