「売上総利益とは何か」「粗利や営業利益とは何が違うのか」「どのように計算するのか」と知りたい方は多いのではないでしょうか。
本記事では、図や具体例を交えながら売上総利益についてわかりやすく解説します。また、意味や計算方法だけでなく、改善方法や経営に活かすポイントまで紹介します。
1. 売上総利益とは
売上総利益の基本についてわかりやすく解説します。
1-1. 売上から売上原価を差し引いた利益
売上総利益とは、売上高から「売上原価」を差し引いた利益です。一般的には「粗利(あらり)」とも呼ばれます。
図1では、①オレンジで囲んだ部分が売上総利益にあたります。
【図1】損益計算書(PL)における利益の流れ
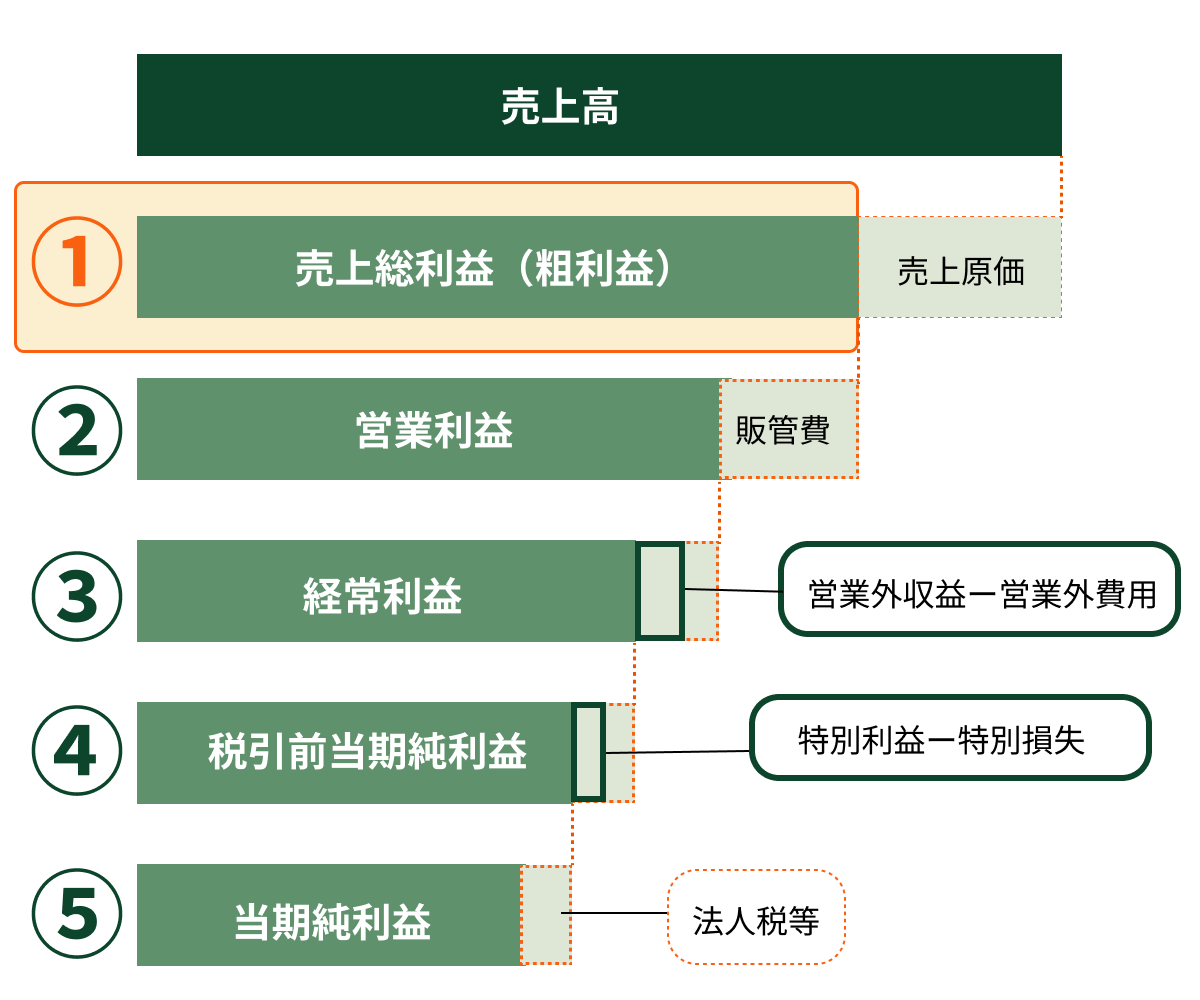
●売上高とは、商品やサービスを販売して得た金額です。
●売上原価とは、売れた商品や製品などに対応する原価です。たとえば、小売業では販売した商品の仕入原価、製造業では販売した製品に対応する製造原価などが該当します。
売上原価についての詳細は、次の記事もご確認ください。
関連記事:「売上原価とは|業種別の考え方や仕訳方法、似た用語について解説」
1-2. 損益計算書(P/L)で最初に表示される利益
次に、損益計算書における売上総利益の位置を確認してみましょう。
●損益計算書とは、会社の一定期間の「売上・費用・利益」をまとめた決算書です。
売上から費用を差し引いて、最終的にどれだけ利益が残ったのかを確認できます。
売上総利益は、損益計算書で最初に表示される利益です。次の図2における、オレンジ色の部分です。
【図2】損益計算書(P/L)の一例
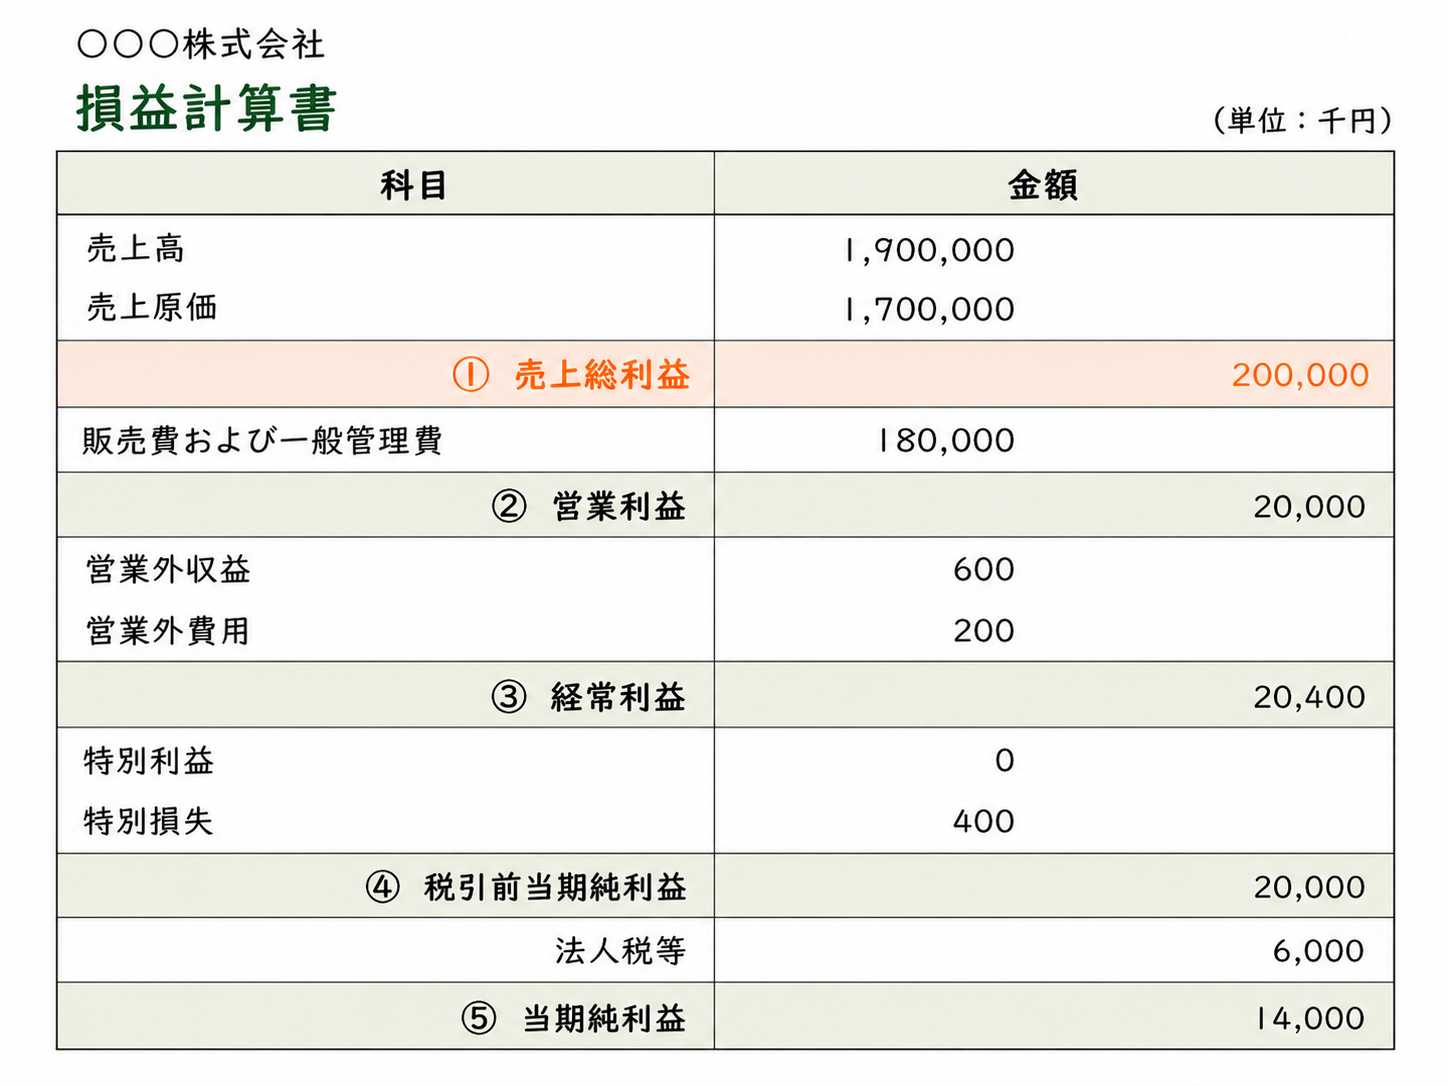
※わかりやすくするため、科目は簡略化しています。
図2を見ると、売上総利益のあとに販管費や営業外損益などが反映され、営業利益、経常利益、当期純利益へとつながっていることが分かります。
売上総利益は、損益計算書で最初に表示され、その後の利益を算出する起点となる利益です。
関連記事:辻・本郷 税理士法人税務トピックス「【決算書の見方】損益計算書(P/L)」
1-3. 売上総利益の計算方法
売上総利益は、次の計算式で求めます。
売上総利益 = 売上高 − 売上原価
図2の損益計算書をもとに計算すると、次のとおりです。
【計算例】
売上高:1,900,000千円
売上原価:1,700,000千円
1,900,000千円 − 1,700,000千円 = 200,000千円
したがって、売上総利益は 200,000千円(2億円)です。
※【図2】から一部抜粋
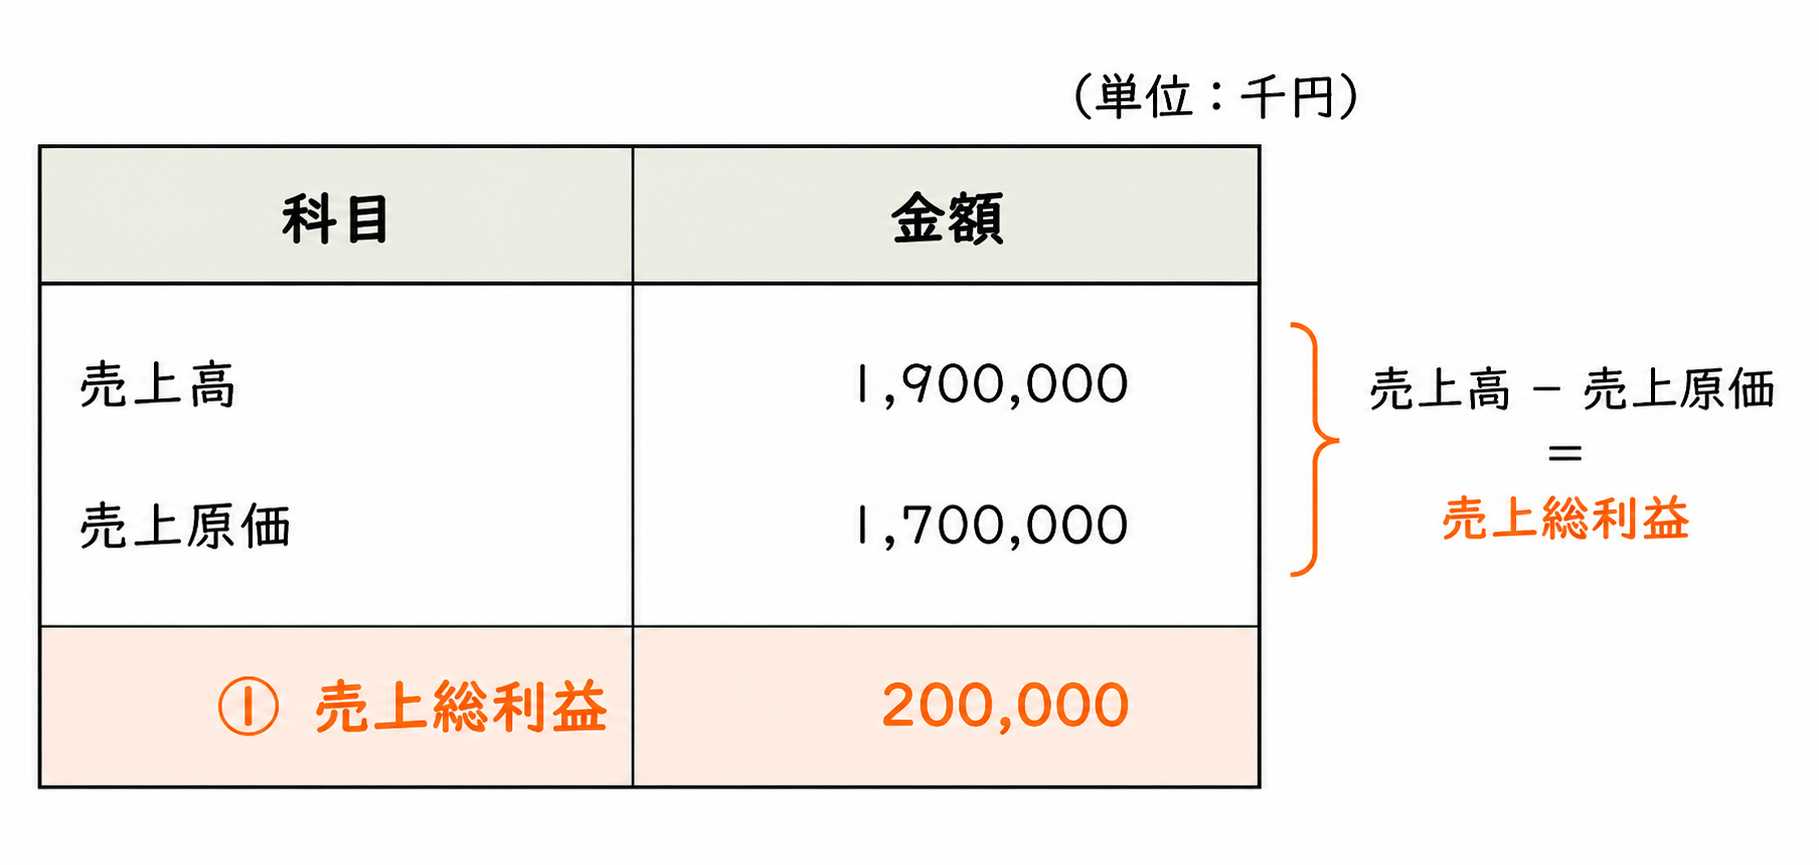
売上高が同じであれば、売上原価が増えるほど売上総利益は減少し、売上原価が減るほど売上総利益は増加します。
また、売上総利益を分析するときは、金額だけでなく「売上総利益率」も確認します。売上総利益率については、2章で詳しく解説します。
1-4. 売上総利益と他の利益との違い
売上総利益のほかにも、損益計算書には営業利益や経常利益、当期純利益などがあります。それぞれの違いを整理したものが図3です。
【図3】売上総利益と他の利益の違い
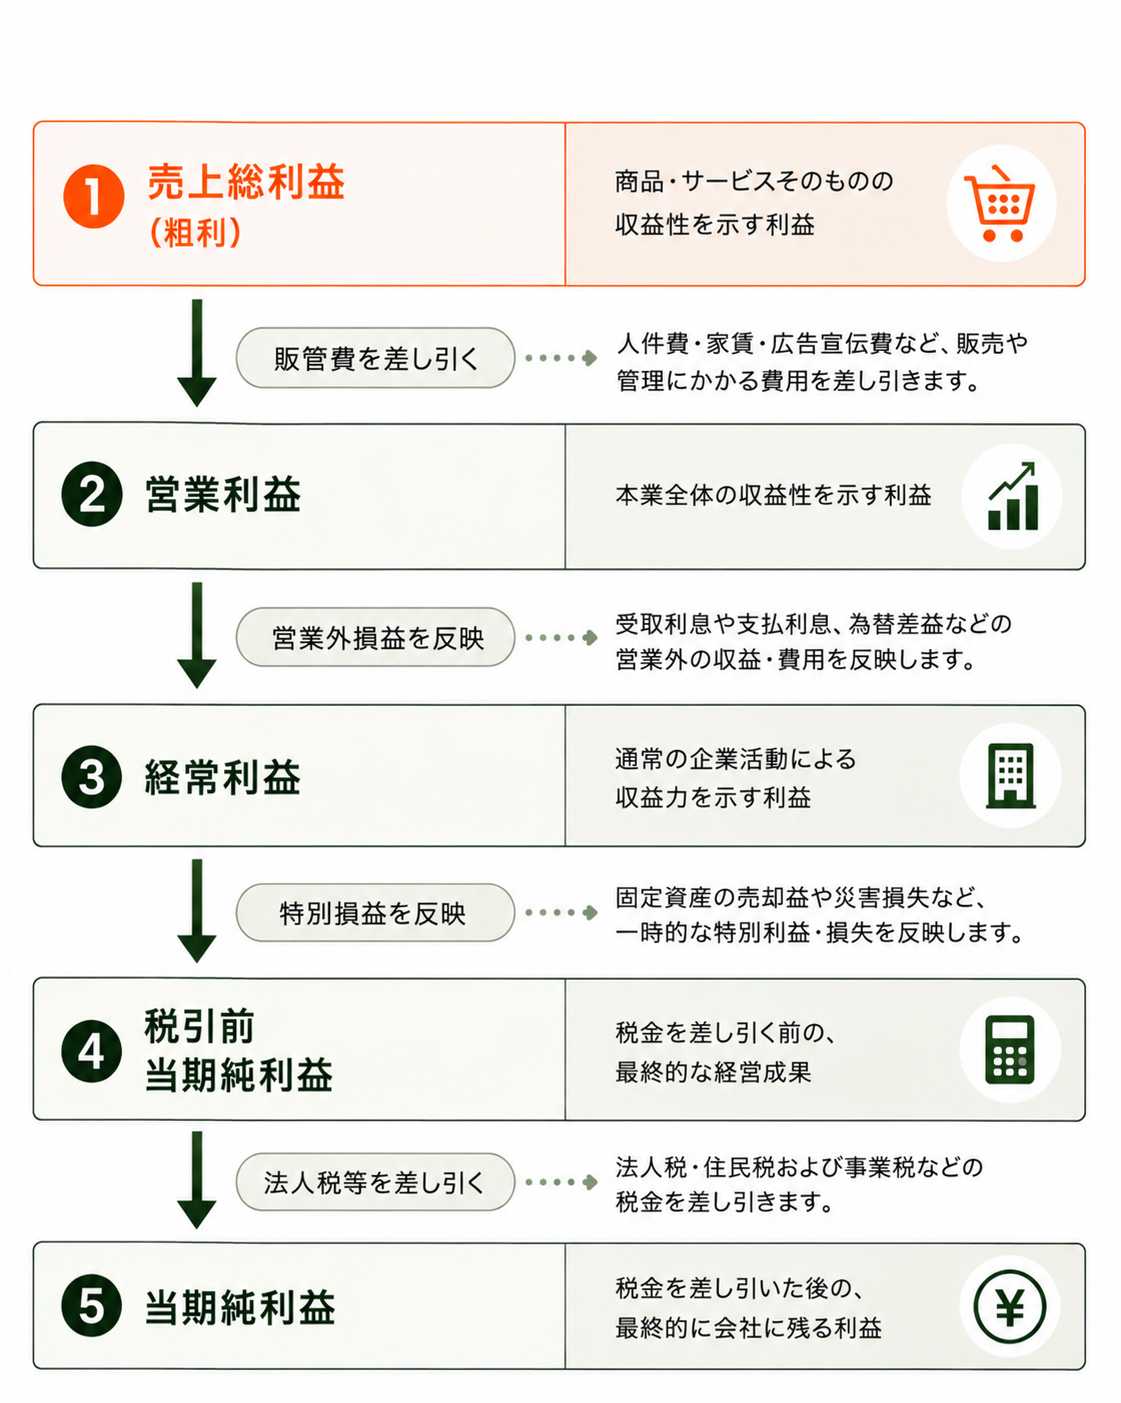
図3のように、①売上総利益から販管費を差し引くと②営業利益となり、さらに営業外損益や特別損益、法人税等を順に反映することで、最終的に⑤当期純利益が算出されます。
それぞれの利益は、確認する内容に応じて使い分けます。
| 利益 | 確認する場面 |
|---|---|
| ①売上総利益 | 原価や販売価格を見直すとき |
| ②営業利益 | 販管費を含めた本業の利益を見るとき |
| ③経常利益 | 支払利息なども含めた利益を見るとき |
| ④税引前当期純利益 | 特別利益・特別損失まで含めた経営成果を見るとき |
| ⑤当期純利益 | 1年間の最終的な経営成果を見るとき |
このように、損益計算書に表示される利益は、それぞれ示す内容が異なります。確認する目的に応じて、見るべき利益を使い分けることが重要です。

2. 売上総利益からわかること
次に、売上総利益を見ることで具体的に何がわかるのかを解説します。
2-1. 商品・サービスそのものの収益性が分かる
商品やサービスそのものがどれだけ利益を生み出しているかを把握できます。
1章で触れた通り、売上総利益は、販売費及び一般管理費(販管費)などを差し引く前の利益です。そのため、商品・サービスそのものの収益性を確認する際に役立ちます。
たとえば、売上が増えていても売上総利益が伸びていない場合は、原価の上昇や値引き販売の増加などにより、本業の収益性が低下している可能性があります。
また、企業は売上総利益の中から、人件費や家賃、広告宣伝費などの販管費を支払います。そのため、売上総利益は、会社を運営するための経費を支払い、そのうえで利益を残せるかを見る目安にもなります。
2-2. 他の利益とあわせて見ると利益が減少した原因が分かる
営業利益や経常利益など他の利益とあわせて確認することで、利益が減少した原因を把握しやすくなります。
たとえば、売上総利益は前年と同程度でも営業利益が大きく減少している場合は、人件費や広告宣伝費など販管費の増加が利益を圧迫している可能性があります。
一方、営業利益は前年と同程度でも売上総利益が低下している場合は、原価の上昇や販売価格の低下など、本業の収益性に課題があると考えられます。
このように、利益ごとの変化を比較することで、「本業の収益性に原因があるのか」「販管費や営業外損益に原因があるのか」を切り分けて分析できます。
2-3. 売上総利益率を算出すると収益性を比較できる
売上総利益から商品・サービスの収益性を確認できますが、売上規模が異なる期間や企業を比べる場合は、金額だけでは収益性を判断しにくいことがあります。そこで役立つのが「売上総利益率」です。
売上総利益率とは、売上高に占める売上総利益の割合です。次の計算式で求めます。
売上総利益率(%)= 売上総利益 ÷ 売上高 × 100
たとえば、前年より売上高と売上総利益が増えていても、売上総利益率が低下していれば、原材料価格の上昇や値引きの増加などによって収益性が低下している可能性があります。
| 年度 | 売上高 | 売上総利益 | 売上総利益率 |
|---|---|---|---|
| A年 | 1億円 | 4,000万円 | 40% |
| B年 | 1億2,000万円 | 4,200万円 | 35% |
上記の場合、B年は売上高と売上総利益が増えていますが、売上総利益率は40%から35%に低下しています。このように、売上総利益率を見ることで、金額だけでは分かりにくい収益性の変化を把握できます。
また、同業他社との比較にも活用できます。同業他社より売上総利益率が低い場合は、販売価格や原価などに違いがないかを確認するきっかけになります。
3. 売上総利益を正しく把握するためのポイント
ここでは、売上総利益を正しく分析するために押さえておきたいポイントを解説します。
売上総利益は、売上や売上原価の会計処理によって金額が変わることがあります。そのため、数値だけで判断するのではなく、売上や売上原価が適切に計上されているかも確認することが重要です。
3-1. 売上原価と販管費を適切に区分する
売上総利益を正しく把握するには、売上原価と販売費及び一般管理費(販管費)を適切に区分することが重要です。
本来は販管費に計上すべき費用を売上原価へ計上すると、売上原価が過大になり、売上総利益が実際より少なく見えてしまいます。
人件費や外注費などは、同じ費用でも業務の内容によって区分が異なる場合があります。費用の内容を確認し、一定の基準で処理することが大切です。
“売上原価と販管費の区分に迷いやすい例”
人件費は同じ費目でも、従業員の業務内容によって区分が異なる場合があります。
(例)製造業において、製造にかかわる従業員の人件費は製造原価に含まれる一方、営業・管理部門の人件費は原則として販管費に計上します。
3-2. 売上の計上方法を確認する
売上総利益率を比較するときは、売上が総額・純額のどちらで計上されているかを確認することが重要です。
取引によっては、取引金額の全額を売上として計上する「総額表示」と、自社が受け取る手数料などだけを売上として計上する「純額表示」があります。
※総額表示と純額表示は任意に選択するものではなく、 取引における企業の役割が「本人」の場合は総額、「代理人」の場合は純額で収益を認識します。
参考:企業会計基準委員会「収益認識に関する会計基準」
総額表示と純額表示では、同じ取引規模でも売上高や売上総利益率の見え方が異なります。
そのため、過年度や他社と売上総利益率を比較する際は、売上の計上方法も確認しましょう。
3-3. 期末棚卸資産を適切に計上する
売上総利益を正しく計算するには、期末に残っている商品や材料などの「棚卸資産」を正しく計上することが重要です。
仕入れた商品がすべて売れたとは限らないため、期末に残っている商品などは棚卸資産として計上し、その期の売上原価から除きます。そのため、棚卸資産の金額を誤ると、売上原価だけでなく売上総利益も変わります。
たとえば、別の倉庫にある商品を棚卸しの対象から漏らすと、期末棚卸資産が実際より少なくなり、売上原価が過大になります。その結果、売上総利益は実際より少なく計算されます。
決算時には、倉庫や店舗など保管場所ごとに棚卸資産を確認し、計上漏れを防ぎます。
関連記事:「期末商品棚卸高とは?在庫が増えると税金が増える理由や仕訳例を解説」
3-4. 売上と対応する売上原価を同じ会計期間に反映する
売上総利益を正しく把握するには、売上と、その売上に対応する売上原価を同じ会計期間の損益に反映することが重要です。
商品を仕入れた時期と販売した時期が異なっていても問題ありません。まだ売れていない商品は棚卸資産として扱い、その期間に販売した商品に対応する原価が売上原価に含まれるように処理します。
売上と売上原価が異なる会計期間に反映されると、その期の売上総利益が実際より多く、または少なく計算される原因になります。
なお、売上原価を計上するタイミングは記帳方法によって異なります。たとえば三分法では、決算時に期首・期末の棚卸高を反映して売上原価を算定します。
関連記事:「三分法とは?仕組みや仕訳例、売上原価の計算方法をわかりやすく解説」
4. 売上総利益を改善する手順【税理士視点】
ここでは、売上総利益を改善するための基本的な進め方を解説します。
売上総利益を改善するには、数値の変化から課題を把握し、原因に応じた対策を実施することが重要です。また、改善後も月次で数値を確認し、効果を検証していきます。
4-1. 売上総利益率の変動から課題を把握する
まずは、売上総利益率を月次や前年同期と比較し、収益性がどのように変化しているかを確認します。
2章で解説したように、売上総利益率を使うことで、売上規模の違いを踏まえて比較できます。
4-2. 売上総利益が変動した原因を分析する
売上総利益率の変化を把握したら、原因を分析します。
売上高や売上原価を確認し、販売価格、仕入価格、販売数量、商品構成など、どの要因が数値を動かしたのかを切り分けます。
また、3章で解説したように、棚卸資産や売上原価の計上方法などによって売上総利益が変動している場合もあります。実際の収益性の変化なのか、会計処理による変化なのかも確認することが重要です。
4-3. 原因に応じた改善策を実施する
原因を特定したら、それぞれに応じた改善策を実施します。
たとえば、値引きの増加が原因であれば値引き基準を見直し、仕入価格の上昇が原因であれば仕入条件や販売価格の見直しを検討します。利益率の低い商品の販売割合が増えている場合は、商品構成の見直しも選択肢となります。
| 原因 | 改善策の例 |
|---|---|
| 値引きが増えている | 値引き基準を見直す |
| 仕入価格が上昇している | 仕入条件や販売価格を見直す |
| 利益率の低い商品の販売が増えている | 商品構成を見直す |
| 原価管理が不十分 | 商品・サービス別に原価を把握する |
4-4. 月次試算表で継続的に売上総利益を確認する
改善策を実施した後は、月次試算表で売上総利益と売上総利益率を継続的に確認します。
●月次試算表とは、毎月の売上や費用、利益などを集計した資料です。
前年同月や予算と比較することで、改善策の効果や新たな変化を早期に把握できます。
このように、「課題の把握→原因分析→改善策の実施→効果の確認」を繰り返すことが、売上総利益の継続的な改善につながります。
5. 売上総利益に関するよくある質問(FAQ)
よくある質問について回答します。
5-1. 売上総利益は税込・税抜のどちらで計算しますか?
売上総利益は、税込・税抜のどちらでも計算できますが、売上高と売上原価の基準をそろえることが重要です。
税抜経理方式では税抜金額、税込経理方式では税込金額をもとに計算します。
5-2. 売上総利益に商品評価損が含まれるのはなぜですか?
商品評価損とは、在庫商品の価値が下がった場合に、その減少分を損失として計上する会計処理です。
商品評価損は、棚卸資産の評価額を見直した結果として売上原価に反映されるため、売上総利益にも影響します。
そのため、商品評価損を計上した事業年度は、売上総利益が一時的に減少することがあります。また、評価損は会計上と税務上で取り扱いが異なるため注意が必要です。
5-3. 売上総利益が増えたら役員報酬を増やしてもよいですか?
売上総利益が増えたからといって、役員報酬を自由に増額できるわけではありません。
売上総利益からは、人件費や家賃などの販管費を支払う必要があるため、営業利益や資金繰りなども踏まえて、会社が継続して負担できる金額を検討します。
また、法人税法上、役員給与を損金に算入するには一定の要件があります。期中に自由に増額すると、増額分などが損金として認められない場合があるため、税務上のルールも踏まえて決定することが重要です。
関連記事:「役員報酬変更時の議事録作成ガイド|必須記載事項や作成手順まで」
6. 売上総利益の分析・改善は税理士へ相談を
売上総利益を経営改善に活かすには、数値の変化だけでなく、販売価格や原価、商品構成、会計処理など、変動した原因を正しく把握することが重要です。
税理士に相談すれば、月次試算表や決算書をもとに売上総利益や売上総利益率を分析し、利益を圧迫している要因や改善すべきポイントの整理につなげられます。
自社だけでの分析が難しい場合は、税理士への相談も検討しましょう。