「賞与引当金」は、翌期に支給する賞与のうち、当期に対応する金額を見積もって計上する勘定科目です。賞与の査定対象期間が当期に含まれ、支給日が翌期となる場合、当期の費用として適切に反映するために賞与引当金を計上します。
しかし、賞与引当金は日常的に使用する勘定科目ではないため、仕訳や税務上の取り扱いに不安を感じる経理担当者もいるでしょう。本記事では、賞与引当金の概要から会計処理、仕訳、税務上の注意点まで、幅広く解説します。
1.賞与引当金とは?
「賞与引当金」の概要と必要性は次の通りです。
1-1.賞与引当金とは引当金のひとつ
賞与引当金は賞与の支払額を見積もったうえで、あらかじめ負債として計上しておくための勘定科目です。
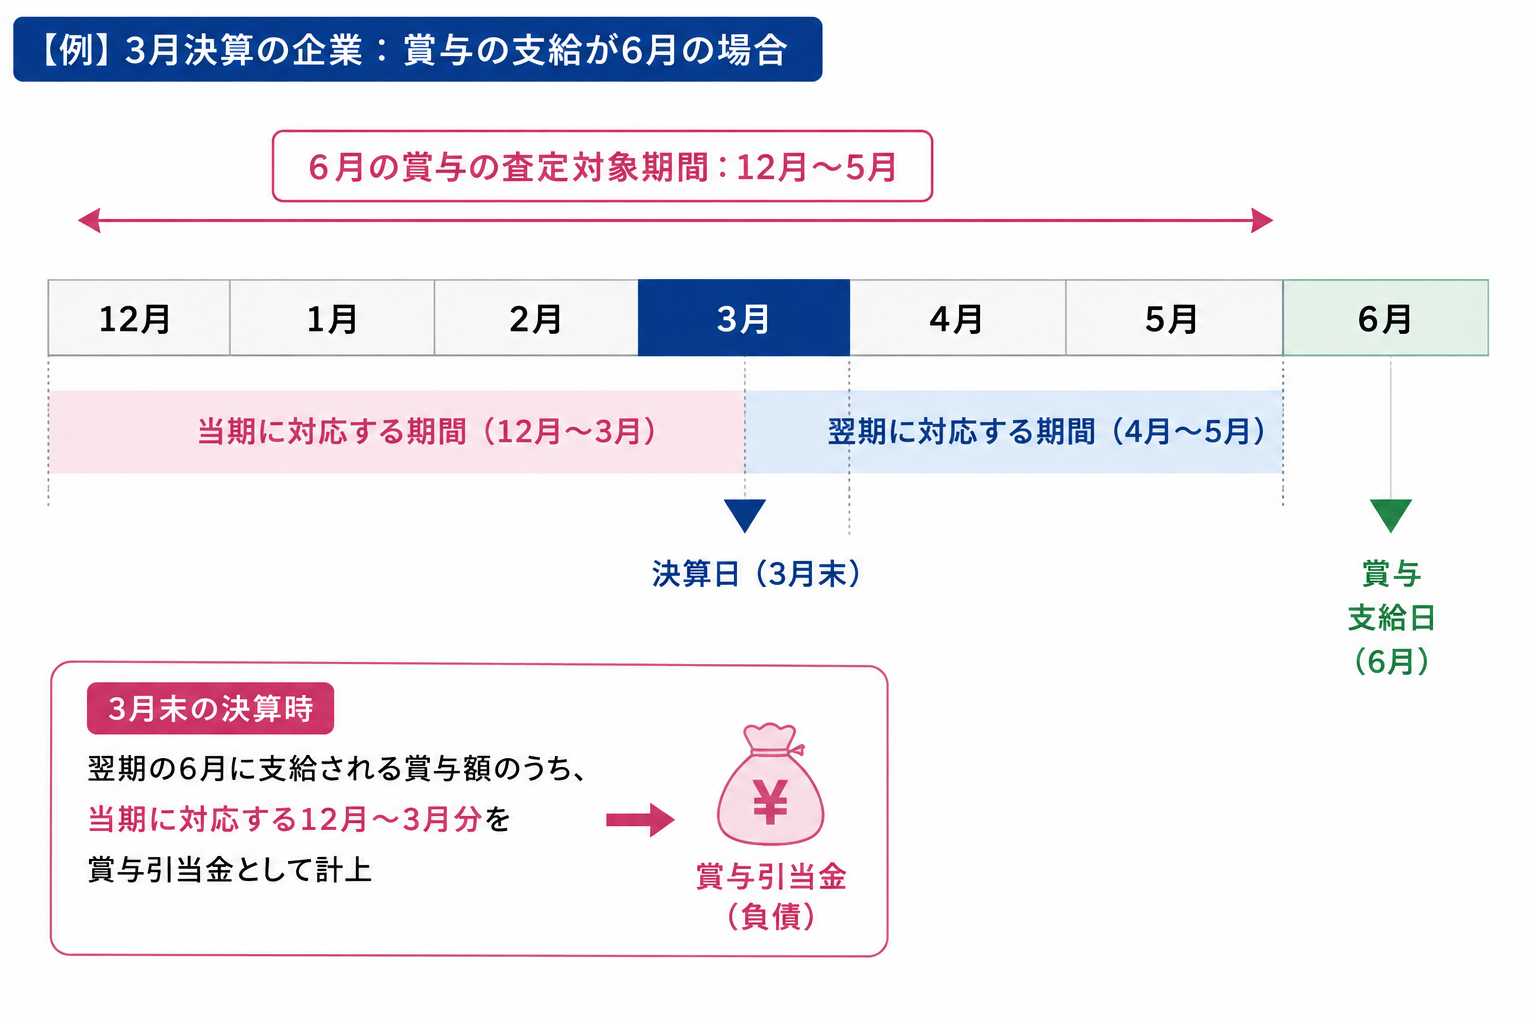
上図でいえば、賞与支給日は6月ですが、査定期間は前年12月から5月ですので、該当期間に毎月賞与引当金を計上します。
なお、査定期間が期をまたぐ場合は、決算時は当期に対応する部分のみの賞与引当金を計上します。3月の決算時には、当期に対応する12月から3月分を賞与引当金(負債)として計上することで、当期の負債を正しく計上できます。
1-2.賞与引当金の必要性
賞与引当金の必要性を3つご紹介します。
1.適正な期間損益計算ができる
上記の通り、当期に対応する費用を当期に計上できることです。これは、収益とそれに対応する費用を同じ期間に計上する「費用収益対応の原則」に基づく考え方です。収益と費用を適切に対応させることで、期間損益を正しく把握し、財務諸表の信頼性を高めることができます。
2.資金の準備に役立てられる
賞与引当金を計上することで、社内的に将来の賞与支給に必要な金額を把握しやすくなります。資金繰計画に賞与を組み込むことで、キャッシュフロー不足も防止できるでしょう。
3.ステークホルダーに対して、将来の賞与支給に伴う負担を示しやすくなる
賞与引当金を計上することで、翌期に支給する賞与のうち当期に対応する金額を、当期の費用および負債として財務諸表に反映できます。これにより、賞与支給に伴う将来の負担を含めた企業の財政状態を、株主や金融機関などのステークホルダーが把握しやすくなります。

2.賞与引当金を計上するときの仕訳例
賞与引当金を計上するときの仕訳例を算出時と計上時に分けてご紹介します。
【前提条件】
- 決算 3月末
- 賞与の支給時期 6月
- 査定期間 12月〜5月
2-1.賞与引当金を算出する
まず、当期に対応する費用を算出します。流れは次の通りです。
・6月に支給する賞与額を見積もる
・当期分に対応する金額を出す
例えば、6月に支給する給与を1,200万円と見積もったとします。そしてこの例では査定期間は「6ヵ月」、うち当期分は「4か月分(12月~3月)」です。
つまり、「1,200万円×(4カ月/6カ月)=800万円」ですので決算時は800万円を当期分の見積額として計上できます。
2-2.賞与引当金を計上する
賞与引当金の計上は次の勘定科目を使用します。
- 賞与引当金繰入 賞与引当金を費用として計上
- 賞与引当金 賞与引当金を負債として計上
賞与引当金の計上は毎月計上する方法と、決算期にまとめて行う方法があります。使用する勘定科目は変わらないので、決算時の仕訳例をご紹介します。
| 借方 | 貸方 | ||
| 賞与引当金繰入 | 8,000,000 | 賞与引当金 | 8,000,000 |
3.賞与を支払ったときの仕訳
賞与を実際に支払った場合の仕訳例です。支払った金額によって仕訳例が変わるので注意します。なお、前提条件は前章と同様で、賞与引当金の額は800万円です。
3-1.賞与額が見積のとおりだった場合
賞与を支給した場合は、賞与引当金を取り崩します。また、当期に関する賞与は「賞与」の勘定科目を費用計上します。
【現金で賞与1200万円を支出した】
| 借方 | 貸方 | ||
| 賞与引当金 | 8,000,000 | 現金 | 12,000,000 |
| 賞与 | 4,000,000 |
3-2.賞与額が見積より多かった場合
見積額1200万円に対して実際の支給額が1500万円だった場合は、「賞与(費用)」がその分増えます。
【現金で賞与1500万円を支出した】
| 借方 | 貸方 | ||
| 賞与引当金 | 8,000,000 | 現金 | 15,000,000 |
| 賞与 | 7,000,000 |
3-3.賞与額が見積もりより減った場合
見積額1200万円、賞与引当金額800万円に対して実際の支給額が700万円だった場合は、「賞与引当金戻入益」の勘定科目で、過剰計上となった賞与引当金を差し戻します。「賞与引当金戻入益」は収益です。
【現金で賞与700万円を支出した】
| 借方 | 貸方 | ||
| 賞与引当金 | 8,000,000 | 現金 | 7,000,000 |
| 賞与引当金戻入益 | 1,000,000 |
4.賞与引当金の税務上の取り扱いに注意
賞与引当金は、会計上と税務の取り扱いに差異があります。
会計上は賞与引当金繰入額を費用として計上しますが、税務上はその繰入額を損金に算入できません。従業員賞与は原則として実際に支給した事業年度の損金になります。ただし、支給額の通知・支払・損金経理などの一定の要件を満たした賞与は、支給前の事業年度に損金算入できる場合があります。
なお、将来の賞与にかかる社会保険料も同様に損金にできません。
なお、中小企業の実務では、賞与引当金の取り扱いに差があります。
税金が安くなる効果(節税)がないため、非上場の中小企業では賞与引当金をあえて計上せず、実際に支給した期に費用化する実務も多く採用されています。上場企業や会計監査を受ける会社等との違いに注意します。
5.まとめ
賞与引当金の計上は、会計上の「費用収益対応の原則」の観点や資金準備といった重要な意義があります。しっかり計上できるように計算方法を知っておきましょう。また、賞与の査定期間は長く、決算を挟むことも多いです。そのため決算処理についても理解が必要です。
賞与引当金の取り扱いを覚え、自信をもって処理できるようにしましょう。