「そもそも損金とは何?」「経費として支払ったものは、すべて損金になる?」とお困りではありませんか。損金は法人税の計算に直接関わるため、判断を誤ると、想定より税負担が増えたり、税務調査で処理を指摘されたりする可能性があり注意が必要です。
本記事では、損金の基本から費用との違い、損金算入・損金不算入の考え方、役員報酬や交際費など注意すべき項目までわかりやすく解説します。損金の基本を理解し、自社の経理処理を見直す際にお役立てください。
1.損金とは|税法上、益金から差し引ける原価・費用・損失のこと
損金とは、法人税を計算する際に、会社の収益にあたる「益金」から差し引くことができる原価・費用・損失などを指します。
法人税の計算では、次のように益金から損金を差し引いて「所得」を求めます。
益金 - 損金 = 所得
ただし、会社が支出した金額や、会計上「費用」として計上した金額がすべて損金になるわけではありません。損金として認められるかどうかは、税法上のルールに基づいて判断されます。
1-1.損金と費用の違い
会計では、収益から費用を差し引いて「利益」を計算します。一方、税務では、益金から損金を差し引いて「所得」を計算します。
会計:収益-費用=利益
税務:益金-損金=所得
利益と所得は似ていますが、必ずしも同じ金額になるわけではありません。会計上は費用として計上できても、税法上は損金として認められないものがあるためです。また、会計上の収益と税法上の益金についても、計上する範囲や時期が異なる場合があります。
そのため、法人税を計算する際には、会計上の利益をもとに税法上のルールに沿った調整を行い、所得を計算します。
また、「費用」は主に会計上の概念、「損金」は法人税法上の概念であり、それぞれ異なるルールに基づいて計上・計算されます。
費用:主に会計上の概念
損金:法人税法上の概念
重要なのは、決算書で費用になっているからといって、その金額が必ず損金になるわけではないという点です。会計と税務では適用されるルールが異なるため、会計上は費用でも、法人税の計算では一部または全部を損金にできない場合があります。
1-2.会計と税務を区別する理由
会計:実際に発生した収益や費用などを集計し、会社の経営状況を表現するのが目的
税務:税法に基づき、適切な税金を計算することが目的
会計では、日々の取引で発生した収益や費用を集計し、利益を計算します。この計算を適切に行うことで、会社がどのくらいの利益を上げているかなど、経営状況を正しく把握できます。
しかし、会計を適切に行うだけでは税金を正しく計算することはできません。会計上は費用として認められる支出でも、税法上は全額を損金として認められなかったり、金額に上限が設けられていたりする場合があるからです。
「実際の取引を記録する会計」と「税金を計算するための税務」では、取扱いのルールが異なることがあるため、会計と税務という概念は区別する必要があります。
1-3. 損金が所得や法人税に与える影響
法人税を計算する際の所得は、税務上の収益にあたる「益金」から「損金」を差し引くことで求められます。
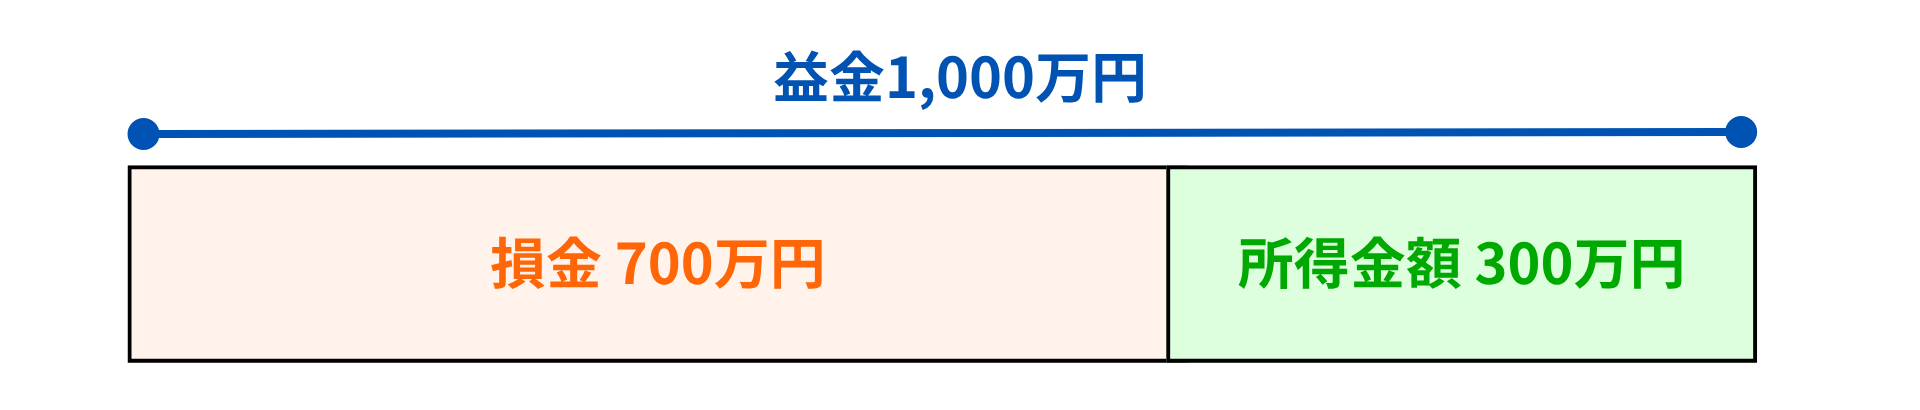
益金が1,000万円、損金が700万円であれば、所得金額は300万円です。
法人税は所得をもとに計算されるため、損金として認められる金額が変わると課税対象となる所得も変わります。
なお、「費用になると思っていた支出」が、税法上は損金として認められないこともあります。損金不算入となった金額は税務上の所得に加算されるため、その分だけ課税所得が増え、法人税額も増える可能性があります。
参照:法人税法22条1項

2. 損金になるもの・ならないもの/費用になるもの・ならないもの
| 用語 | 意味 |
| 損金算入 | 会計上の費用などを、税務上も損金として認めること |
| 損金不算入 | 会計上は費用でも、税務上は損金と認めず、所得に加算すること |
税金を計算するうえで、所得を減らす動きをするのが損金です。損金として認められることを「損金算入」、認められないことを「損金不算入」と表現します。
損金に算入できるかどうかは法人税額にも影響するため、要件や処理方法を正しく理解する必要があります。
| 損金になる | 損金にならない | |
|---|---|---|
| 費用になる | ・一般従業員の給与 ・事務所賃料 ・広告宣伝費 ・売上原価 ・水道光熱費 ・支払利息 など | ・法人税/地方法人税/防衛特別法人税(令和8年4月1日以後開始する事業年度から)/都道府県民税/市町村民税の本税 ・寄附金の損金算入限度超過額 ・損金算入要件を満たさない役員給与 ・交際費等の損金不算入額 ・償却限度超過額 など |
| 費用にならない | ・繰越欠損金の繰越控除額 ・災害損失欠損金の繰越控除額 など | ・借入金元本の返済 ・出資金の払戻し ・自己株式の取得 など |
会計と税務ではそれぞれ目的やルールが異なるため、会計上は費用として計上していても、税法上は損金として認められない場合があります。
会計では、会社の経営成績を適切に表すために収益や費用を計上します。一方、税務では、法人税法のルールに基づいて課税対象となる所得を計算するため、損金にできる金額や条件が定められています。そのため、決算書上では費用になっていても、法人税を計算する際にはその全部または一部を所得に加算しなければならないケースがあります。
法人税を正しく計算するには、会計上の費用と税務上の損金を分けて考え、税法上の要件を満たしているか確認する必要があります。
なお、損金に算入できるかどうかは、支出の内容だけでなく、金額や支給方法、法人の規模などによって判断が異なる場合があります。代表的な損金算入・損金不算入の項目については、「3. 損金算入・損金不算入で注意すべき項目」で詳しく解説します。
3. 損金算入・損金不算入で注意すべき項目
会社が事業のために支出したお金であっても、すべてを損金にできるとは限りません。損金算入・不算入の判断を誤ると、税務調査で否認され追徴課税などの対象となるリスクがあるため注意が必要です。
損金に算入できる範囲や条件は支出の種類によって異なるため、以下の項目についてはとくに注意が必要です。
3-1. 役員報酬
役員に対する給与は、税法上、損金算入について一定の制限があります。
原則として、定期同額給与、事前確定届出給与、一定の業績連動給与のいずれかに該当するものが損金算入の対象となります。ただし、これらに該当する場合でも不相当に高額な部分などは損金に算入されません。
1.定期同額給与:1か月以内の一定期間ごとに同額で支払われる報酬です。報酬額の改定は、原則として事業年度開始(期首)から3か月以内に限られます。
2.事前確定届出給与:支給時期と確定金額をあらかじめ定め、原則として期限内に税務署へ届け出て支給する給与です。主に役員賞与を損金算入させるための手続きとして活用されます。
3.業績連動給与:利益や株価、売上高などの一定の指標に基づいて算定される給与です。損金算入を受けるには、対象法人や対象役員、算定方法、決定手続、開示、支給時期などについて一定の要件を満たす必要があります。
参照:国税庁「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」
3-2.役員退職金
役員が退職した際に支払う退職金は、適正な金額であれば損金に算入できますが、不相当に高額な部分は損金として認められません。役員退職金の金額が適正かどうかは、役員として勤務した期間や退職の事情、役員としての功績や職責のほか、同程度の会社における退職金の支給状況などを踏まえて判断されます。
損金に算入する時期にも注意が必要です。原則として、株主総会の決議等により退職金の額が具体的に確定した日の属する事業年度で損金に算入します。そのため、役員退職金を支給する際は、金額だけでなく、株主総会議事録などによって支給の根拠を明確にしておくことが重要です。
参照:国税庁「No.5208 役員の退職金の損金算入時期」
3-3.従業員の賞与
従業員に支払う賞与は、原則として実際に支給した事業年度の損金となります。
ただし、決算時点でまだ支給していない賞与であっても、一定の要件を満たす場合には、支給前の事業年度の損金に算入できることがあります。
決算賞与として損金算入するには、以下3つの要件をすべて満たす必要があります。
(1) その支給額を、各人別に、かつ、同時期に支給を受けるすべての使用人に対して通知をしていること。
(2) (1)の通知をした金額を通知したすべての使用人に対しその通知をした日の属する事業年度終了の日の翌日から1か月以内に支払っていること。
(3) その支給額につき(1)の通知をした日の属する事業年度において損金経理(経費計上)をしていること。
参照:国税庁「決算賞与金の税務上の取扱いについて(照会)」「No.5350 使用人賞与の損金算入時期」
3-4. 交際費
取引先との飲食代や贈答品代などの交際費等は、会社の事業に必要な支出であっても、すべてを損金に算入できるとは限りません。
たとえば、一定の中小法人では、交際費等について年間800万円までを損金に算入する方法と、接待飲食費の50%を損金に算入する方法のいずれかを選択できます。
交際費は、会社の規模や支出内容によって取扱いが異なるため、「接待に使ったお金はすべて損金になる」とは考えず、支出の内容や保存書類を確認することが大切です。
参照:国税庁「No.5265 交際費等の範囲と損金不算入額の計算」
3-5. 租税公課
会社が負担する税金や公的な負担金には、会計上「租税公課」などとして費用計上されるものがありますが、税金であればすべてが損金になるわけではありません。
法人が納付する租税公課等は原則として損金に算入できますが、法人税、地方法人税、防衛特別法人税(令和8年4月1日以後開始する事業年度から)、都道府県民税および市町村民税(法人住民税)の本税は損金に算入できません。
また、申告や納付の遅れ、申告内容の誤りなどにより課される加算税・加算金、延滞税・延滞金、過怠税のほか、罰金、科料、過料なども、原則として損金に算入できません。なお、地方税の納期限延長に係る延滞金は例外です。
そのため、決算書で「租税公課」として費用計上されていても、その中に損金にならない税金が含まれている場合は、税務申告の際に損金から除外する必要があります。
参照:国税庁「No.5300 租税公課等の損金算入の可否と租税の損金算入時期」
3-6. 寄附金
会社が国や地方公共団体、公益法人、その他の団体などに寄附したお金についても、支払った全額を必ず損金にできるわけではありません。損金にできる金額は、寄附先によって異なります。
そのため、寄附金を支出した場合は、「いくら払ったか」だけでなく、「どこに寄附したか」も確認することが重要です。
参照:国税庁「No.5281 寄附金の範囲と損金不算入額の計算」
3-7. 保険料
会社が契約者となって生命保険などに加入した場合、支払った保険料を損金に算入できることがあります。
ただし、保険料を支払ったからと言ってその全額を直ちに損金に算入できるとは限りません。保険の種類や契約内容、保険金の受取人などによって税法上の取り扱いが異なります。
法人向けの保険は契約内容によって処理が大きく変わるため、加入時に税務上の取扱いまで確認しておく必要があります。
参照:国税庁「No.5364-2 定期保険及び第三分野保険の保険料(保険料に相当多額の前払部分の保険料が含まれる場合)の取扱い(令和元年7月8日以後契約分)」「定期保険及び第三分野保険に係る保険料の取扱いの改正の背景」
3-8. 減価償却費
建物や機械、車、パソコンなど10万円以上で長期間にわたって使用する減価償却資産は、原則として購入した事業年度に取得価額の全額を損金に算入するのではなく、法定耐用年数などに応じて減価償却費として複数の事業年度に配分します。
減価償却費を損金に算入する際に重要なのが、前述した「損金経理」です。
法人の場合、税法上計算した減価償却費の金額が自動的に損金になるわけではありません。原則として、決算で減価償却費として費用計上した金額のうち、税法上の「償却限度額」までが損金となります。
なお、取得価額が10万円未満であるなど一定の少額な減価償却資産は、事業の用に供した事業年度に取得価額相当額を損金経理した場合、通常の減価償却をせずに全額を損金に算入できることがあります。
また、一定の中小企業者等については、取得価額40万円未満の減価償却資産を取得した場合、一定の要件のもとで取得価額の全額を損金に算入できる特例があります。2026年4月1日以後に取得等する資産については、取得価額基準が30万円未満から40万円未満に引き上げられています。なお、この特例による損金算入額は年間300万円が上限です。
参照:国税庁「法人税法の損金経理要件について」「No.5403 少額の減価償却資産になるかどうかの判定の例示」「4 主な中小企業税制の見直し」
4. よくある質問
4-1.貸倒引当金は損金になりますか?
実際に支出した費用だけでなく、将来の損失に備えて計上する「貸倒引当金」なども、一定の要件を満たせば損金に算入できる場合があります。貸倒引当金は、売掛金や貸付金などの債権が将来回収できなくなる可能性に備えて計上するものですが、損金算入できる法人や対象となる債権、金額には税法上の制限があります。
貸倒引当金を計上する際は、自社が制度の対象法人に該当するか、対象となる金銭債権があるか、いくらまで損金に算入できるかを確認する必要があります。
参照:法人税法第52条
損金算入の要件は複雑な場合もあるため、適切に処理できるか不安がある場合は、税理士に相談しましょう。
4-2.個人事業主にも損金の考え方はありますか?
個人事業主が所得税を計算する際には、法人税で用いる「損金」ではなく、「必要経費」という考え方を用います。
必要経費とは、売上を得るために直接必要となった費用や、その年に生じた販売費、一般管理費その他の業務上の費用のことです。個人事業主は、売上などの収入から必要経費を差し引いて、事業所得を計算します。
法人の「損金」と個人事業主の「必要経費」は、どちらも税務上の所得を計算する際に、収益や収入から差し引くものという点では似ています。ただし、損金と必要経費では適用される税法やルールが異なります。損金は法人税法、必要経費は所得税法に従います。
4-3.会計が赤字なら、損金は税額に無関係ですか?
いいえ、決算書上で赤字でも損金は関係します。
法人税を計算する際の所得は、益金から損金を差し引いて計算するため、何を損金に算入できるかによって、税務上の所得や欠損金額は変わります。
決算書上では赤字でも、費用の中に損金として認められないものが多ければ、税金を計算する際には所得が発生する場合もあります。反対に、税務上も赤字となり「欠損金」が生じた場合、一定の要件を満たせば、その欠損金を翌事業年度以降に繰り越し、将来発生した所得から差し引くことが可能です。
そのため、現在赤字だからといって損金を気にしなくてよいわけではありません。将来の税負担にも影響する可能性があるため、損金と欠損金額を正しく計算しておくことが重要です。
4-4.損金経理とは何ですか?
損金経理とは、法人が確定した決算において、対象となる金額を費用または損失として経理することです。損益計算書(P/L)に費用・損失として反映されている状態をイメージするとわかりやすいでしょう。
法人税法上、減価償却費など一部の項目では、損金に算入するための要件の一つとして損金経理が求められます。法人税の計算を正しく行うためにも、どの項目に損金経理が求められるのかを理解しておくことが重要です。
参照:国税庁「法人税法の損金経理要件について」
5.まとめ|損金の判断に迷ったら税理士に相談を
法人税の負担を適正に抑えるためには、損金にできるもの・できないものを正しく理解することが重要です。特に、役員報酬や賞与、交際費、保険料などは、支払ったという事実だけで損金になるとは限らず、税法上の要件を確認する必要があります。
「この支出は損金になるのか」「今の処理で問題ないのか」と迷ったまま決算を迎えると、思わぬ税負担につながる可能性もあります。判断に迷う支出がある場合は、自己判断で処理せず、早めに税理士へ相談しましょう。