相続対策として生命保険に加入されている方も多いのではないでしょうか。
生命保険は、万が一のときに大切なご家族へ財産を遺すための仕組みです。
しかし、契約内容を確認せずに放置しているとご自身の意図しない受取人に保険金が渡ってしまう結果になることもあります。
本記事では、生命保険の受取人のチェックを怠った結果、絶縁状態にあった親族など、望まない受取人に多額の保険金が渡ってしまった事例を紹介します。
「なぜ失敗したのか」「どうしたら失敗を防げたのか」「他に方法はなかったのか」など、失敗事例をご自身に置き換えて、今後の相続対策に役立てていただけますと幸いです。
1.事例の概要
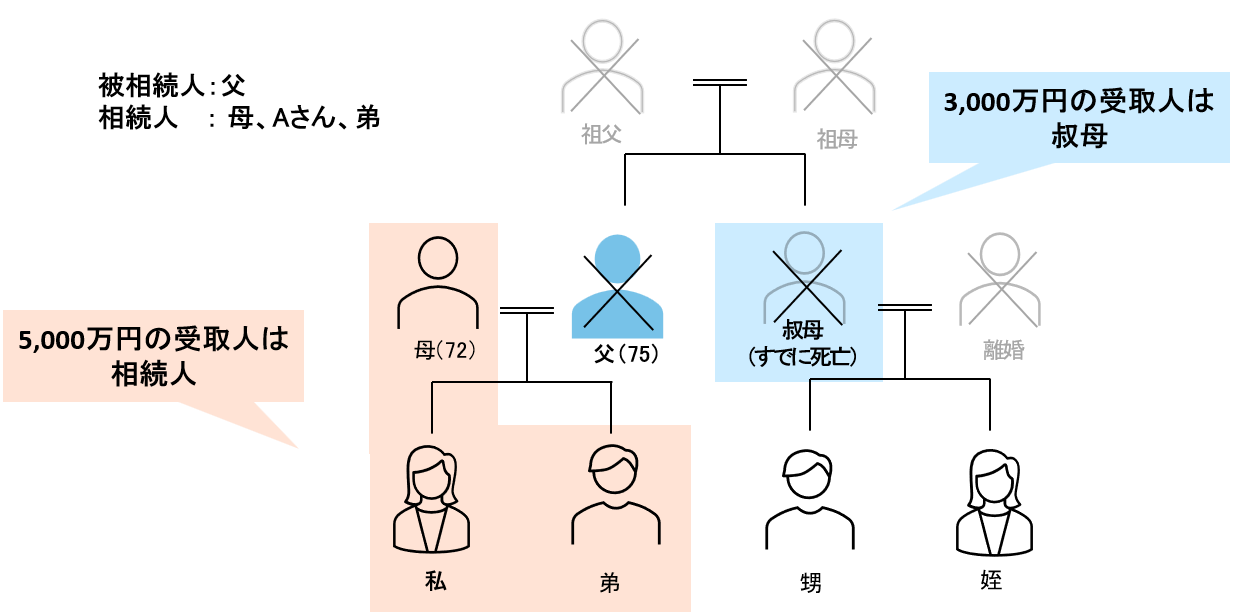
Aさんの父が急死しました。
遺産の中から、かつて父の妹(叔母)が勤めていた生命保険会社で加入した生命保険証書が2通出てきました。
1通は3,000万円の生命保険で、受取人は「すでに亡くなっている叔母」でした。
もう1通は5,000万円の生命保険で、受取人は「相続人」となっていました。
1-1. 絶縁していた甥・姪への保険金
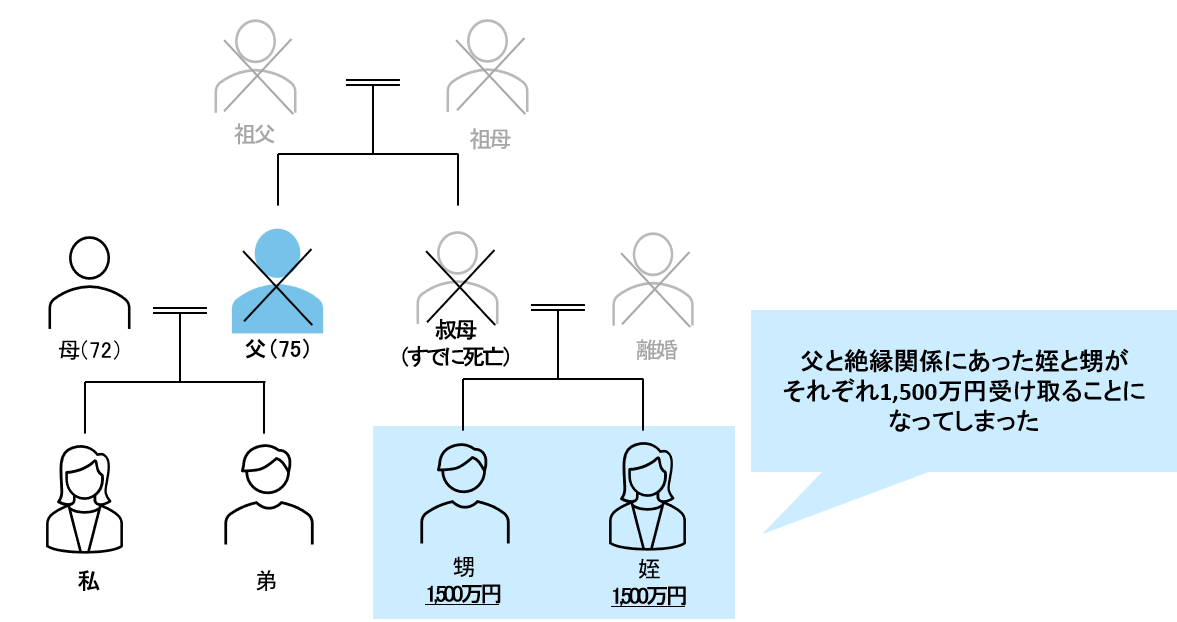
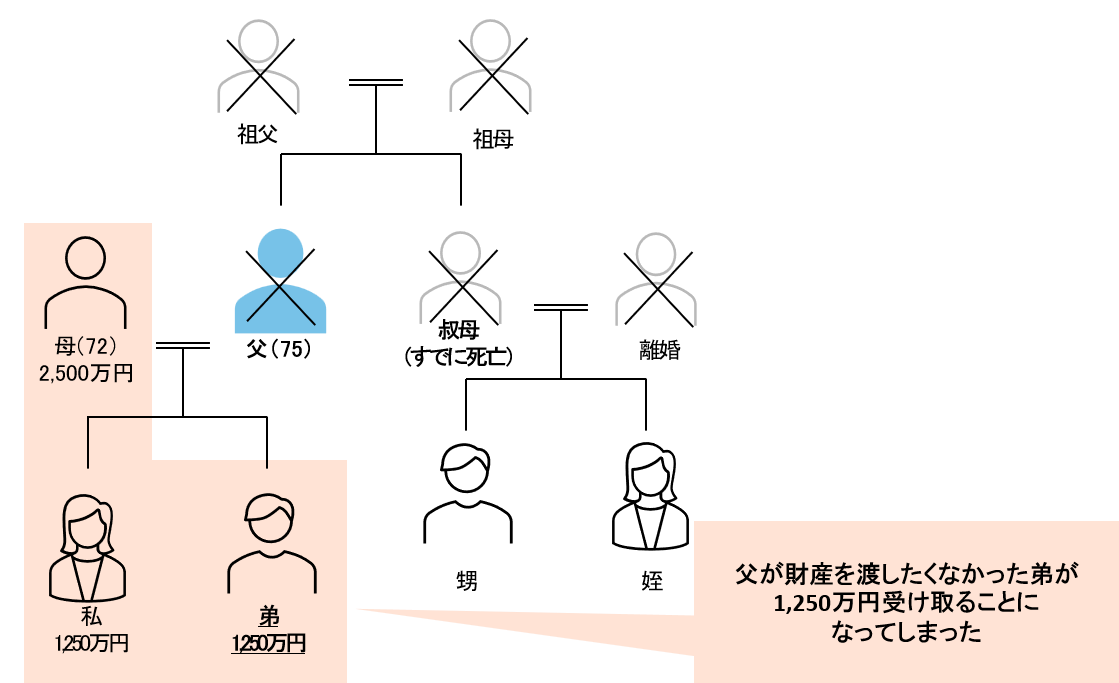
受取人が叔母(すでに死亡)となっている3,000万円の生命保険について保険会社に問い合わせたところ、叔母の相続人である2人の子供(甥と姪)が受け取ることになると言われました。
叔母の子供たちは成人後全く母親の面倒を見ず、結局父が叔母の面倒を見ていました。そのため父は甥と姪をひどく怒り、叔母の葬儀以降は一切連絡を絶ち、絶縁関係にありました。しかし、生命保険の契約に基づき、甥と姪が1,500万円ずつ保険金を受け取ることになってしまったのです。
1-2. 財産を渡したくない弟への保険金
受取人が「相続人」となっている5,000万円の生命保険についても問題がありました。
私の弟はギャンブル好きで借金を繰り返しており、父は生前「私が死んだら、弟には絶対私の財産を渡さないように」と母と私に言っていました。
しかし、受取人が「相続人」と指定されている場合、法定相続分に応じて受け取ることになるため、母が11/2の2,500万円、私と弟がそれぞれ1/4の1,250万円を受け取ることになってしまいました。
1-3. 結果
生前、「父が絶縁していた2人の甥と姪」、そして「財産をあげたくないと言っていた弟」に多額の保険金が渡ることになってしまいました。
父もまさかこんな結果になるとは考えていなかったと思うと、気の毒でなりません。甥と姪から保険金を取り返そうとも考えていますが、仮に取り返せたとしても、受取人から贈与されたものとして贈与税がかかる可能性が高いことがわかり迷っています。
2.今回の事例が失敗となってしまったポイント
なぜこのようなことが起こってしまったのでしょうか。
今回の事例が失敗に終わってしまった主なポイントは以下の3点です。
2-1.【ポイント①】保険金受取人が死亡しても、受取人変更の手続きをしていなかった
失敗してしまったポイントの1つ目は、保険金受取人が死亡しても、受取人変更の手続きをしていなかったことです。
生命保険金の受取人が、契約者及び被保険者より先に死亡した場合で、契約者がその後受取人を再指名しないままでいた場合、契約者及び被保険者の死亡の時における受取人の法定相続人が受取人になります(保険法第46条、第75条)。
本事例の場合は、叔母が受取人となっている生命保険は、叔母の法定相続人である甥と姪が2分の1ずつ平等の割合で取得することになってしまいました。
なお、この場合、受取人として、「法定相続人」という地位を使うだけであり、先に死亡した受取人の権利を相続するのではないという考え方のため、複数の受取人がいる場合は、法定相続分の割合ではなく、平等の割合で取得することになります。
2-2.【ポイント②】受取人を「とりあえず相続人」としていた
失敗してしまったポイントの2つ目は、若いころに保険を契約していたため、当時は受取人を決めることができず、とりあえず「相続人」としていたことです。
生命保険金の受取人として、単に「相続人」と指定した場合には各相続人が相続分の割合に応じた生命保険金を受け取ることになります。これは、平成6年7月18日の最高裁の次の判決によるものです。
「保険契約において、保険契約者が死亡保険金の受取人を被保険者の『相続人』と指定した場合には、特段の事情がない限り、右指定には、相続人が保険金を受け取るべき権利の割合を相続分の割合によるとする旨の指定も含まれているものと解するのが相当である」
本事例では、受取人が「相続人」となっている5,000万円の生命保険について、母が2分の1、Aさんが4分の1、弟が4分の1を取得することになりました。
「Aさんの弟には財産を渡したくない」という被相続人の明確な意向があったにもかかわらず、結果的にAさんの弟にも保険金が渡ることになってしまいました。
2-3.【ポイント③】自分の保険契約の内容について生前に一切検討することがなかった
失敗してしまったポイントの3つ目は、自分の保険契約の内容について生前に一切検討することがなかったということです。
今回の失敗は、Aさんの父親が、「生前に」契約内容を確認し、受取人を変更していれば防げた事態でした。
給付事由が発生した後に、受取人が取得した生命保険金を他の相続人に分与した場合、通常は、分与した人に贈与税がかかることになります。本事例でいえば、妹の子供たちが受け取った生命保険金を、Aさんに分与した場合、Aさんに贈与税が課税されることになります。
次の条件にあえば、贈与税が課税されず、受取人の扱いとなりますが、本事例の場合、下記の3条件を満たすことは難しいと思われるので、生命保険金を取り返すことができたとしても、贈与税の課税を免れるのは難しいでしょう。
- 保険契約上の保険金受取人以外の者が現実の保険金を取得していること
- 保険金受取人の変更の手続きがなされていなかったことにつきやむを得ない事情があると認められる場合
- 現実に保険金を取得した者がその保険金を取得することについて相当な理由があると認められる時
3.解決策
今回のような失敗を防ぐための3つの解決策について解説します。
生命保険で後悔しないためには、生前の定期的な契約内容の確認が大切です。
3-1. 生命保険の受取人が先に死亡した場合は速やかに変更手続きを行う
解決策の1つ目は、生命保険の受取人が先に死亡した場合は速やかに変更手続きを行うということです。
生命保険の受取人が契約者より先に死亡した場合は、速やかに受取人変更の手続きを行うことが大切です。そのまま放置してしまうと、亡くなった受取人の法定相続人に権利が移ってしまい、契約者の意図しない人物に保険金が渡ってしまうリスクがあります。
3-2. 受取人は「相続人」ではなく具体的な個人名を指定する
解決策の2つ目は、受取人は「相続人」ではなく具体的な個人名を指定するということです。
ご自身の財産を「誰に」「どのくらい」残したいのかという明確な意思がある場合は、生命保険の受取人について、「とりあえず相続人」とするのではなく、具体的な個人名にしましょう。あらかじめ意向に沿った受取人と金額の割合を設定しておくことが重要です。
3-3. 定期的に保険契約の内容を見直し、最新の意向を反映させる
定期的に保険契約の内容を見直し、最新の意向を反映させることも不可欠です。
家族構成の変化(結婚、離婚、死亡など)や、親族関係の状況(関係の悪化など)が生じた際はもちろん、何もなくても定期的に、ご自身の意思通りに保険金が支払われるよう、保険証券を確認し、必要に応じて受取人の変更などのメンテナンスを行いましょう。
4.まとめ
本記事では、生命保険の受取人のチェックを怠った結果、意図しない親族に保険金が渡ってしまった事例と、その失敗を防ぐための解決策を解説してきました。
生命保険は、万が一のときに大切なご家族へ財産を遺すための仕組みですが、契約内容を放置すると、契約者の本来の想いとは異なる結果を招くリスクがあります。
「契約してそのまま」ではなく、ご自身の状況の変化に合わせて定期的に保険内容を見直していくことが大切です。
本記事が、生命保険の管理や相続税対策でお悩みの皆様の一助となれば幸いです。