「相続した株式や金地金を売却して、相続税の納付やマイホーム購入に充てよう」
そのような資金計画を立てている方は多いのではないでしょうか。
その際注意が必要なのが、相続した財産の売却時には「所得税(譲渡所得税)」がかかるということです。
それを知らずに、資金計画をすすめると、深刻な資金不足に陥ってしまう可能性があります。
また、所得税の計算の際は、亡くなった方の取得費が引き継がれること、金地金の売却益には総合課税が適用されて税率が高くなる可能性があることにも注意が必要です。
本記事では、相続財産を売却した際に譲渡所得税がかかることを知らずに資金計画を立ててしまったことで、納税のための手元資金が不足してしまった事例を紹介します。
「なぜ失敗したのか」「どうしたら失敗を防げたのか」「他に方法はなかったのか」など、失敗事例をご自身に置き換えて、今後の相続対策に役立てていただけますと幸いです。
1.事例の概要
Aさんのお父様は、生前、上場株式・投資信託などの投資が趣味でした。
また、財産の保全として、金地金も購入して、銀行の貸金庫に預けていました。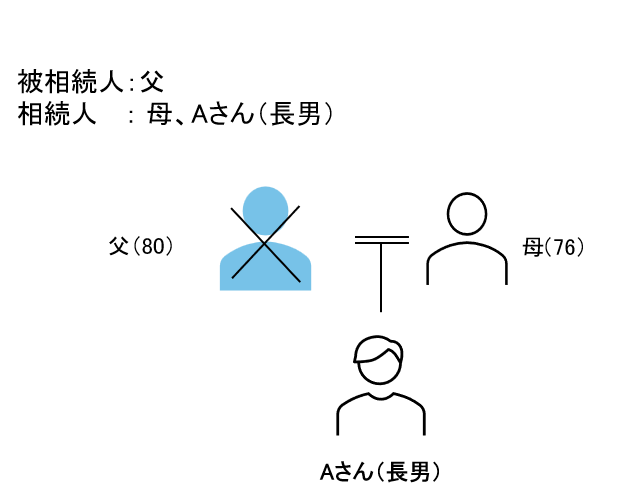 お父様が亡くなって財産を計算してみると、自宅4,000万円と現預金2,000万円、上場株式8,000万円、金地金2,000万円でした。
遺産分割協議により、自宅と現預金は母が取得し、それ以外はAさんが取得することになりました。
【相続財産合計:1億6,000万円】
- 自宅:4,000万円、現預金:2,000万円 ➔ 母が取得
- 上場株式:8,000万円、金地金:2,000万円 ➔ Aさんが取得
1-1.相続税の納付とマイホームの購入
Aさんの納付すべき相続税は約1,330万円でした。
Aさんは、上場株式の半分(4,000万円分)と金地金(2,000万円分)を全て換金して、相続税を納付し、相続税の申告も済ませました。
また、残りはマイホームの購入資金(4,500万円)に充てることにしました。
【換金した資金(6,000万円)の内訳と使途】
- 換金した財産:上場株式 4,000万円(全体の半分)+ 金地金 2,000万円(すべて)
- 相続税の納付:約1,330万円
- マイホーム購入:4,500万円
- (残りの金額:170万円)
1-2.税務署からの連絡
Aさんはサラリーマンですが、医療費控除を受けるために、毎年自分で確定申告をしていました。
今年も今までと同様に自分で確定申告しましたが、申告書を提出してしばらくしてから「株式と金地金の譲渡の申告が漏れている」と税務署より連絡がありました。
Aさんは、お父様からもらった財産については、すでに相続税を支払っているので、さらに所得税もかかるとは知らなかったのです。
しかも、上場株式は、相続時点と同じ価額で売却したにもかかわらず、所得税計算上は利益が約2,500万円で計算されると言われてしまいました。
その上、金地金の譲渡については、総合課税で給与と合算されるため、かなり高い税率が適用されてしまいました。所得税分の納税資金を残していなかったため、どうしたらいいか困っています。
1-3.相続財産を売却した場合の所得税・住民税と売却による資金調達の状況
下の表は、相続した上場株式・金地金を売却した時の所得税・住民税です。
| 金地金 | 上場株式 | 計 | |
|---|---|---|---|
| 譲渡価額 | 2,000万円 | 4,000万円 | 6,000万円 |
| 取得費・譲渡費用※2 | 500万円 | 1,500万円 | 2,000万円 |
| 税率 | 43% | 20% | ― |
| 所得税・住民税 | 約491万円※1 | 約500万円 | 約991万円 |
※1 所得金額(所得控除後)が1,700万円と仮定しています。
※2 相続税の取得費加算額を含みます。取得費加算の特例については、3-2.「相続税の取得費加算の特例」を活用して税負担を軽減するで解説しています。
売却による資金調達は下の表の通りです。
所得税・住民税がかかることを想定していなかったため、多額の不足額が発生してしまいました。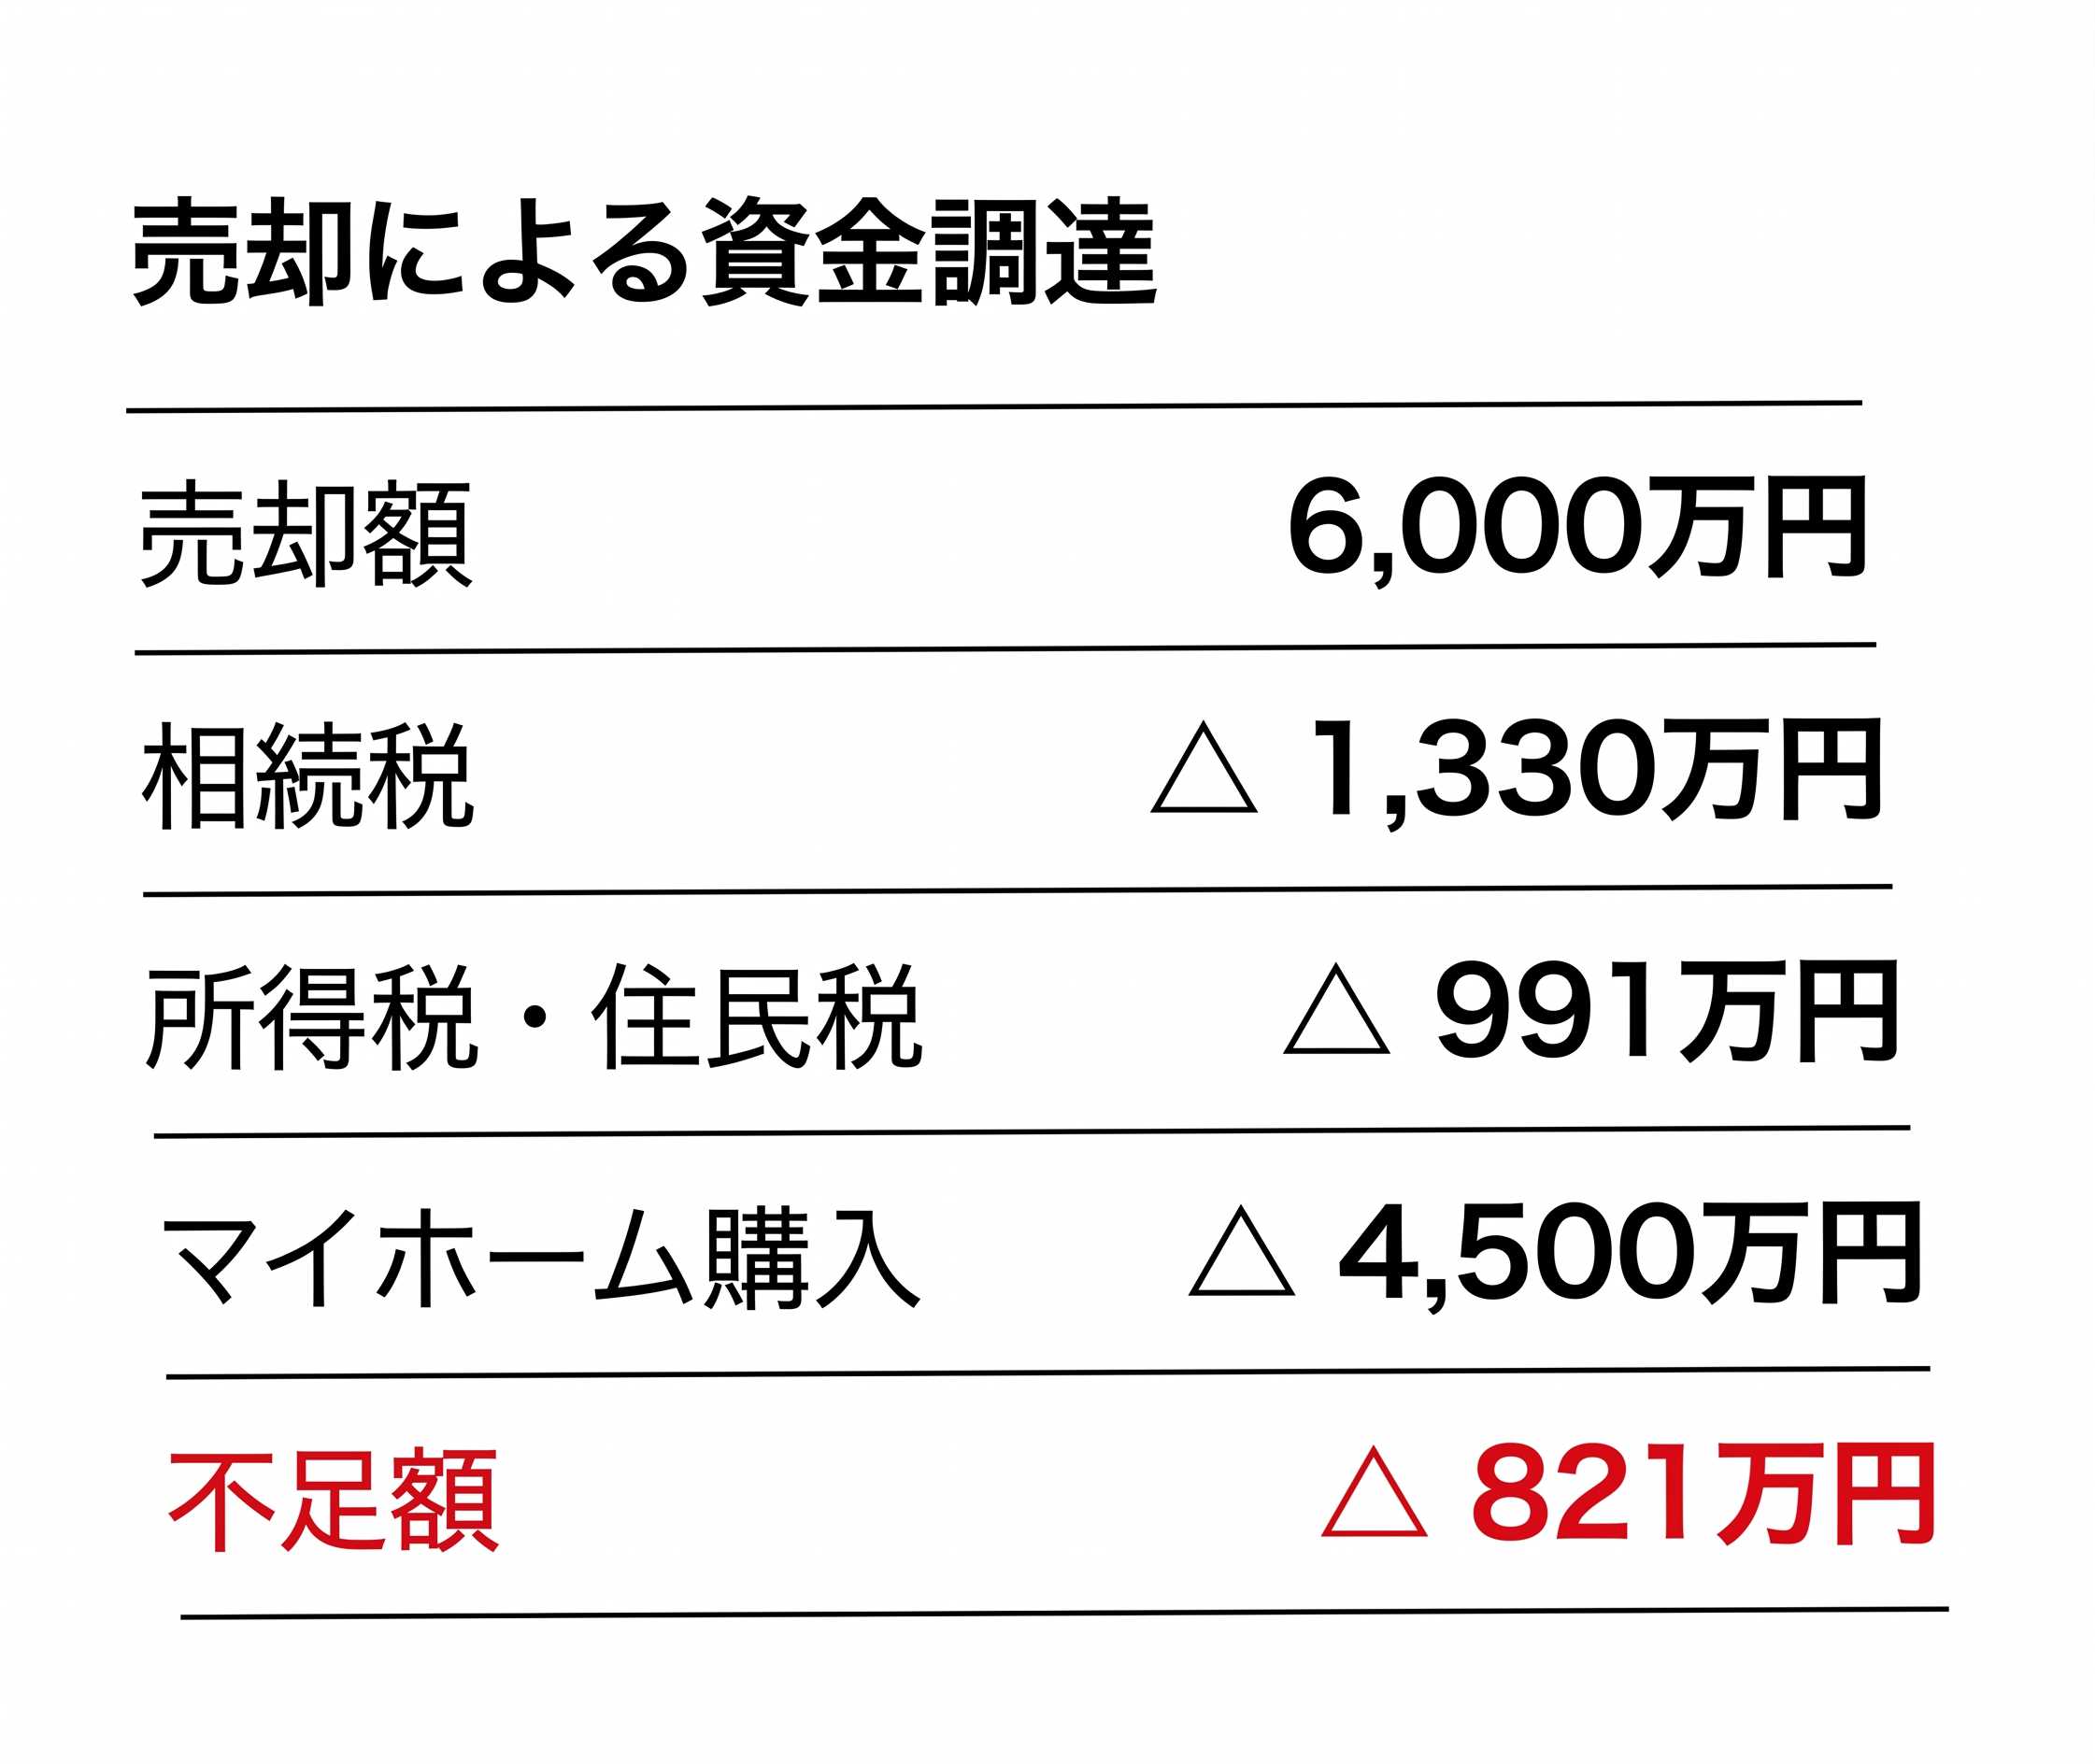
2.今回の事例が失敗となってしまったポイント
なぜこのようなことが起こってしまったのでしょうか。
今回の事例が失敗に終わってしまった主なポイントは以下の3点です。
- 2-1.【ポイント①】相続財産を譲渡した時に、所得税がかかることを知らなかった
- 2-2.【ポイント②】所得税の計算上、取得費は、被相続人の取得費を引き継ぐことを知らなかった
- 2-3.【ポイント③】金地金の譲渡は、総合課税により超過累進税率が適用されるため、給与所得を合わせると税率が高くなることを考慮していなかった
2-1.【ポイント①】相続財産を譲渡した時に、所得税がかかることを知らなかった
失敗となってしまった最大のポイントは、「相続財産を譲渡した時に、所得税がかかることを知らなかった」ということです。
相続した財産について、「相続税の納税資金が足りない」、「株式を取得したが換金して他の用途に現金を使いたい」などの理由で、財産を譲渡することはよくあることです。
この時に気をつけなければいけないのは、相続税を納付して終わりではなく、譲渡すれば、さらに所得税や住民税がかかることです。そのため、所得税等の負担も考慮して、換金したあとの現金の使途を考えることが重要です。
2-2.【ポイント②】所得税の計算上、取得費は、被相続人の取得費を引き継ぐことを知らなかった
失敗となってしまった2つ目のポイントは、「所得税の計算上、取得費は、被相続人の取得費を引き継ぐことを知らなかった」ということです。
譲渡所得の計算の際には、取得費の金額は、相続税を申告した際の評価額は使いません。
あくまで、亡くなった人がもともと取得した時の金額を引き継ぐことになります。
ですから、かなり以前に購入した財産や、先祖代々の財産については、取得費が低額または不明であることも多いかと思われます。取得費がわからない場合には、概算取得費(譲渡価額×5%)により計算することができます。ただし、この方法で計算すると、譲渡所得の計算上、利益が大きく膨らみ、所得税が高くなることが多いので、特に注意が必要です。
■国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期、No.3258 取得費が分からないとき
2-3.【ポイント③】金地金の譲渡は、総合課税により超過累進税率が適用されるため、給与所得を合わせると税率が高くなることを考慮していなかった
失敗となってしまった3つ目のポイントは、「金地金の譲渡は、総合課税により超過累進税率が適用されるため、給与所得を合わせると税率が高くなることを考慮していなかった」ということです。
金地金の売却については、土地や株式と違い、総合課税により超過累進税率が適用されます。
超過累進税率は、収入が高くなるほど、税率も高くなる仕組みになっています。
給与所得があるサラリーマンや、不動産所得がある不動産賃貸業を営んでいる方などは、毎年の収入に金地金の譲渡所得も合計して計算することになります。そうすると、税率がアップして、思わぬ税負担になることがあります。
■国税庁 No.3161 金地金の譲渡による所得
3.解決策
今回のような失敗を防ぐための3つの解決策についてまとめます。
相続財産の売却資金を納税や他の用途に活用する場合には、売却後に発生する税金を考慮した上で、資金計画を立てることが重要です。
3-1.財産を売却・換金する前に譲渡所得税等の影響を考慮した資金計画を立てる
一つ目の解決策は、財産を売却・換金する前に、発生する譲渡所得税や住民税の影響を考慮した資金計画を立てることです。
「売却額から相続税を引いた金額」をすべて自由に使えると考えず、売却によって発生する税金を差し引いたうえで、マイホーム購入などの資金に充てる計画を立てる必要があります。
3-2.「相続税の取得費加算の特例」を活用して税負担を軽減する
2つ目は、「相続税の取得費加算の特例」を活用して税負担を軽減することです。
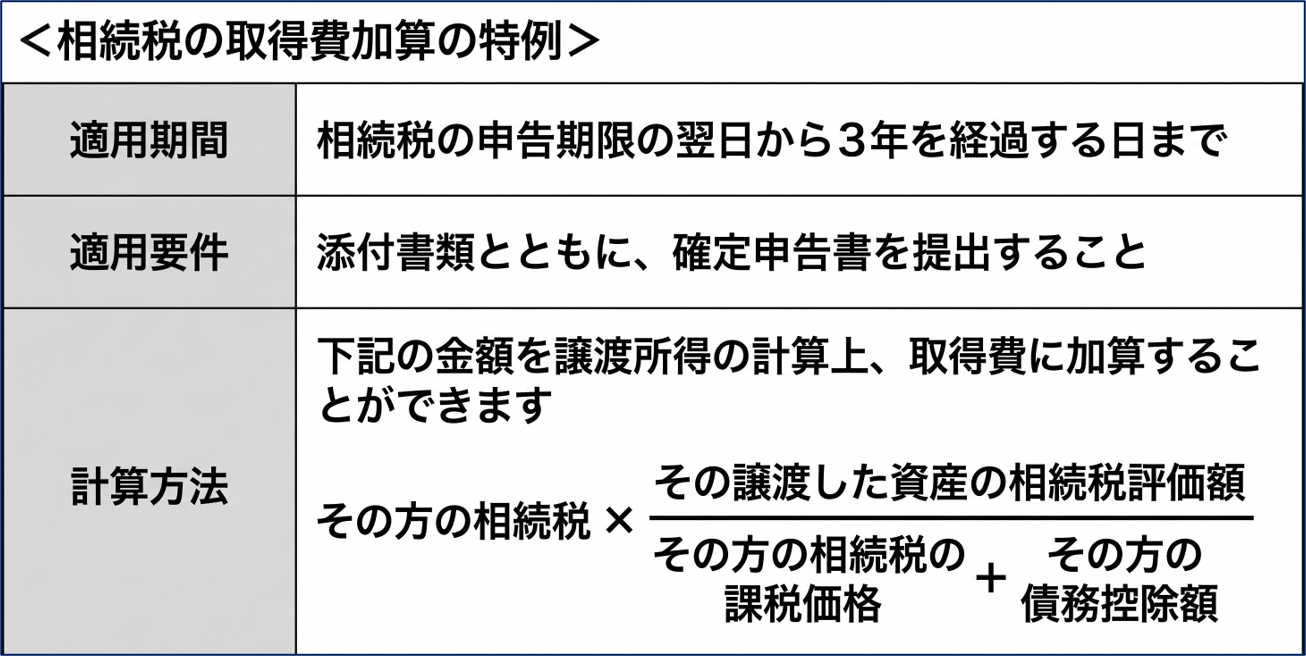
相続した財産を一定期間内に譲渡した場合、納めた相続税額の一部を譲渡所得の計算上、取得費に加算して税額を抑えられる特例があります。
この特例を受けるには、以下とおり要件を満たしたうえで確定申告を行う必要があります。
詳細は下記をご覧ください。
■国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
3-3.金地金の売却時期や金額を分散させて税負担を軽減する
金地金の売却時期や金額を複数年に分散させることも有効です。
所得税(総合課税)は、課税される所得金額が多くなるほど段階的に税率が高くなる超過累進税率という仕組みが採用されています。
金地金の売却益もこの「総合課税」の対象となるため、単年度でまとめて売却してしまうと、その年の所得が大幅に増加して高い税率が適用されてしまいます。
一度にすべてを売却するのではなく、複数年に分けて売却するなど、1年あたりの所得金額を低く抑える工夫をすることで、高い税率が適用されるのを防ぎ、全体の税負担を軽減することが可能です。
4.まとめ
本記事では、相続財産の譲渡に所得税がかかることを知らずに、納税のための手元資金が不足してしまった事例と、その失敗を防ぐための解決策を解説してきました。
相続税の申告と納税が終わった後でも、相続財産を売却する際には別途所得税や住民税が発生します。
売却を検討する際は、被相続人の取得費の確認や特例の適用、総合課税の影響などを事前に確認し、慎重に資金計画を立てていきましょう。
不明な点がある場合には相続専門税理士に早めに相談されることをおすすめします。
本記事が、相続財産の売却や相続税対策でお悩みの皆様の一助となれば幸いです。