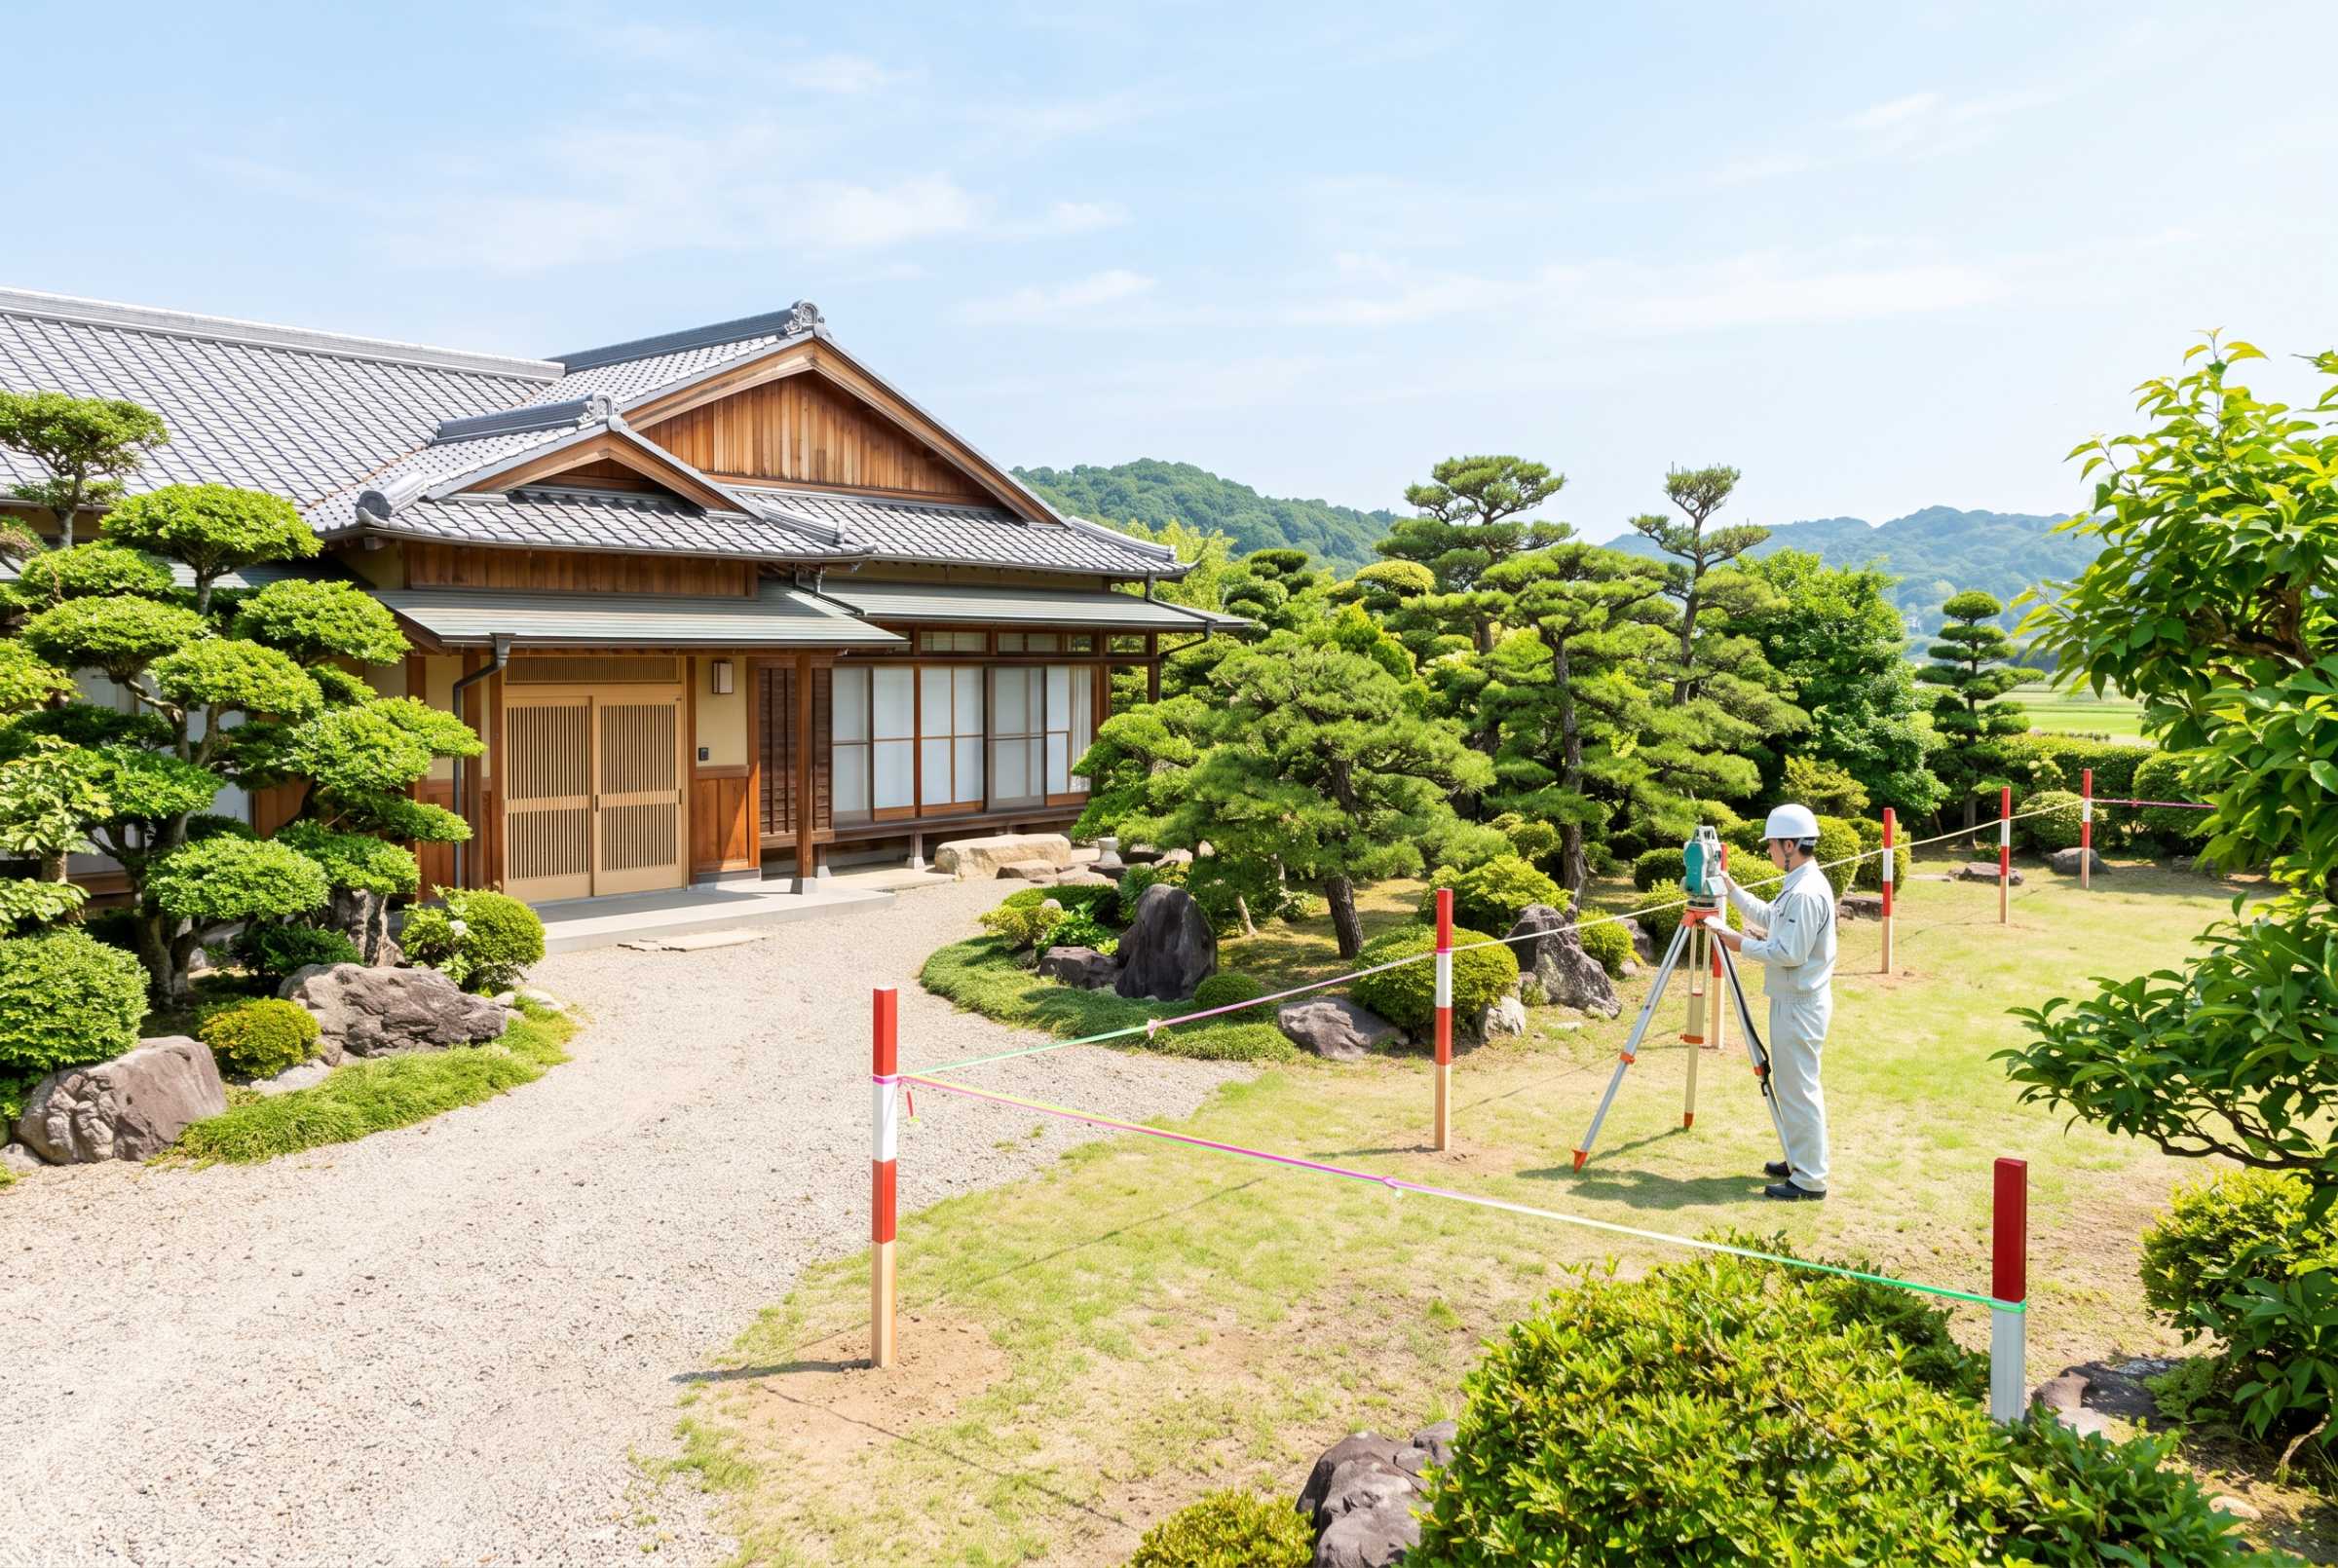
「相続税の納税資金をつくるため、自宅の土地の一部(軒先)を売却しよう」
そのように検討されている方もいらっしゃるのではないでしょうか。
その際、「『3,000万円の特別控除などがあるマイホームの特例』を適用すれば所得税の心配はないだろう」と思い込んで売却をすすめてしまうケースがあります。
しかし、「自宅の土地の一部(軒先)だけ」を売却した場合には、「マイホームの特例」を適用できないことに、注意が必要です。
本記事では、相続税の納税資金のために、自宅の土地の一部を譲渡した際、「マイホームの特例」が使えずに、想定外の譲渡税が発生して困窮してしまった事例を紹介します。
「なぜ失敗したのか」「どうしたら失敗を防げたのか」「他に方法はなかったのか」など、失敗事例をご自身に置き換えて、今後の相続対策に役立てていただけますと幸いです。
1.事例の概要
Aさんの父に相続が発生しました。
Aさんの父の財産には、金融資産が少なかったため、相続税の納税資金が足りません。
1-1.納税資金のため、自宅の一部(軒先)を分筆して譲渡
Aさんは、相続税の納税資金を確保するため、唯一の不動産である父の自宅を売ることとしました。
ただ、父の自宅は、娘であるAさんが住む家でもあるため、全て売るわけにもいきません。
そこで、自宅の土地の一部を分筆した上で売却し、相続税の納税に充てることにしました。
その際、Aさんはマイホームを売却した場合は、「マイホームの特例」により、譲渡所得から最高3,000万円まで控除されると聞いていたため、売却にかかる税金はほとんどないだろうという認識でいました。
しかし、実際はそうではありませんでした。
1-2.想定外の譲渡税が発生し、納税資金に困惑
税理士に相談をしたところ、「今回は、軒先の土地のみの売却であるため「マイホームの特例」を使うことができません。また、売却に伴い譲渡税が発生します。」と言われたのです。
手元に相続税のための現金がないため、軒先を売って納税資金を調達しようとしたのに、譲渡税のための資金も必要になってしまい、困ってしまいました。
また、税理士との話の中で、自宅を減らさず相続税の納税をすることができる「底地物納」という方法の存在を初めて知りました。
※底地物納については、2-2.【ポイント②】底地物納の方法を知らなかったで解説します。
2.今回の事例が失敗となってしまったポイント
なぜこのようなことが起こってしまったのでしょうか。
今回の事例が失敗に終わってしまった主なポイントは以下の2点です。
2-1.【ポイント①】自宅の譲渡であるため、「マイホームの特例」を使えると勘違いしていた
失敗となってしまった最大のポイントは、自宅の譲渡であるため、マイホームの特例を使えると勘違いしていたということです。
マイホームの特例とは
土地や建物を譲渡した場合には、譲渡所得として、他の所得と分けて所得税や住民税が課税されます。 売値から取得費(買値)、譲渡の際に要した費用を差し引いた残り(もうけ)を譲渡所得として、土地建物の所有期間に応じて一定の税率を乗じて計算します。
マイホームを売った時は、一定の要件を満たせば、所有期間の長短に関係なく、譲渡所得から最高3,000万円まで控除したり、通常よりも低い税率で計算をすることができる特例があります。
■国税庁 No.3302 マイホームを売ったときの特例
しかしながら、この特例は、建物を譲渡するか、建物とともに土地を譲渡すること(建物取壊し後一定期間内の譲渡も含む)が要件となります。
ですから、本事例のケースのように、自宅の土地(一部)だけを譲渡し、建物を譲渡せず引き続き所有する軒先譲渡の場合には、適用することができなかったのです。
2-2.【ポイント②】底地物納という方法を知らなかった
失敗となってしまったポイントの2つ目は、底地物納という方法を知らなかったということです。
底地物納とは
相続税には、3つの納税方法があります。
まず、現金での一括納付が原則的な納税方法です。 しかし、一括納付する現金がない場合には、分割払いで納める「延納」という納税方法と、延納によっても相税を払うことができない場合には、不動産などの相続財産(モノ)を相続税評価額で納める「物納」という納税方法が認められます。
底地物納とは、完全所有権の土地をそのまま納税するのではなく、借地権部分と底地部分に分け、底地部分のみを納税に充てる方法です。
底地とは、他人に貸している借地権付きの土地のことです。もともと借地権者がおり、底地のみを所有している場合に、その底地部分のみを納税に充てる方法も底地物納です。
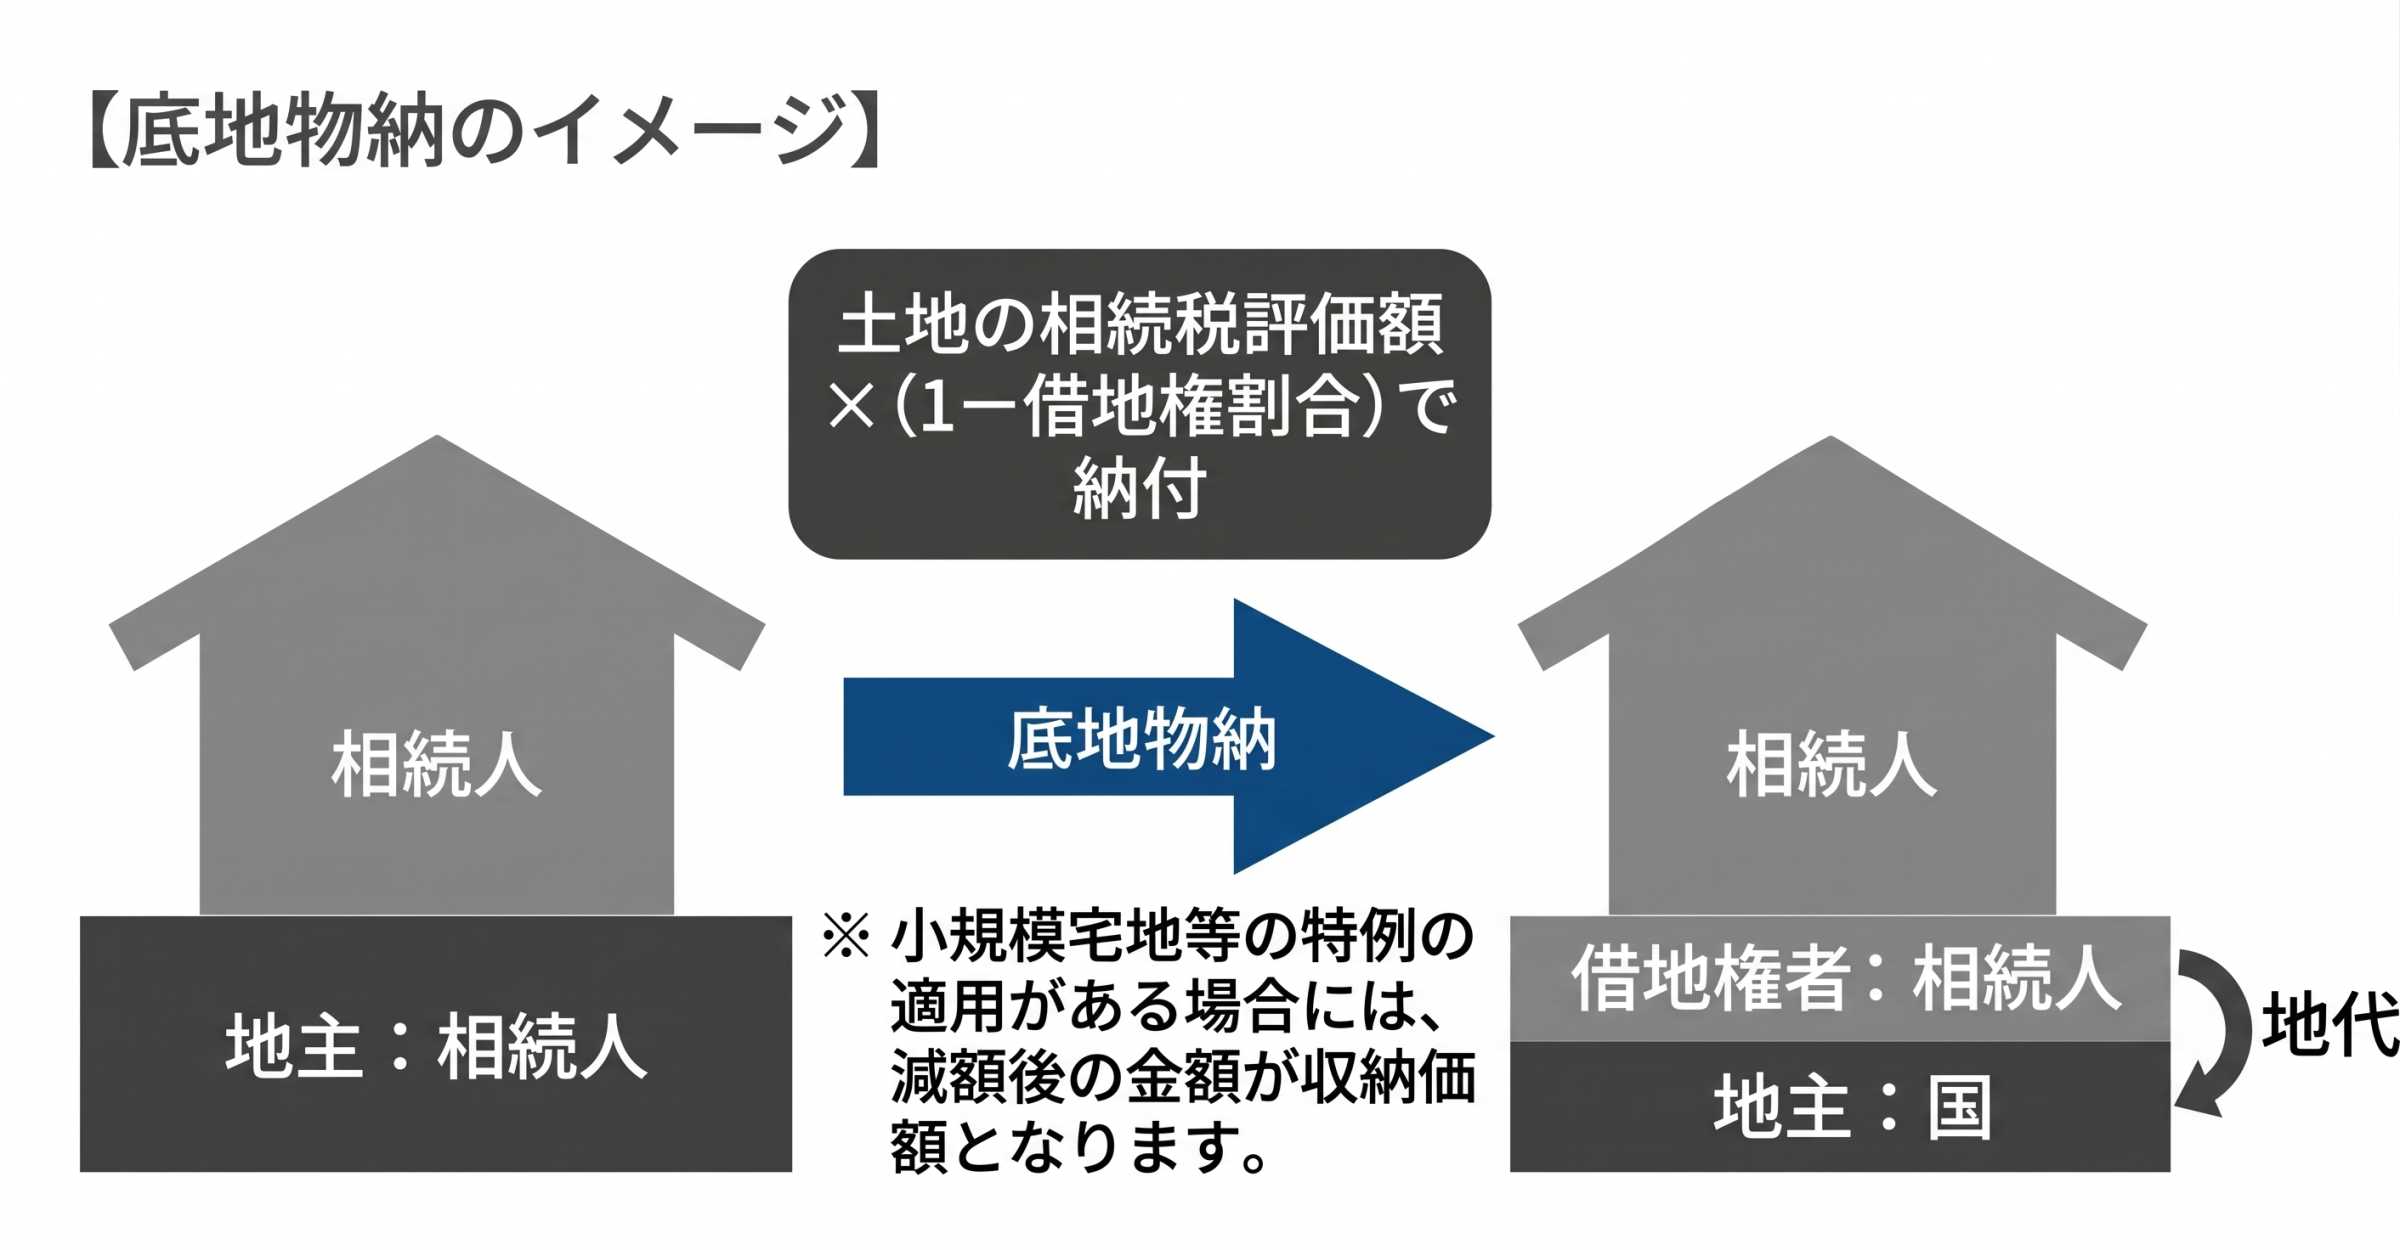
底地物納のメリットは、 売却する土地を全て引き続き所有し続けることができることです。
また、土地の所有者は国となるため、地代の支払いが発生しますが、固定資産税等を支払う必要がなくなります。
国は、底地の売却 (払い下げ)を原則として借地権者にしか行いません。 そのため、金銭的な余裕ができた場合には、底地を買い戻すことも可能です(3年に1度、国から買い取りの要請があります)。
本事例では、このような方法もあるということを知らないままに、不動産の売却をすすめてしまいました。
※相続税の物納を利用するには定められた厳しい要件を満たし、決められた期限内に正しい手続きを行う必要があります。詳細は下記をご覧ください。
■辻・本郷相続ガイド 相続税は「物納」できる?4つの要件や手続き・注意点を相続専門税理士が解説
3.解決策
今回のような失敗を防ぐための2つの解決策についてまとめます。
3-1.適用する予定の特例や制度の要件を十分に把握しておく
一つ目の解決策は、適用する予定の特例や制度の要件を事前に十分に把握しておくということです。
税負担を軽減する特例等の利用を前提に資金計画を立てることは少なくありません。
しかし、本事例の「マイホームの特例」のように、税制上の特例にはそれぞれ厳格な適用要件が定められています。今回のケースでは、建物の譲渡を伴わない「土地の一部のみの譲渡(軒先譲渡)」であったため、要件を満たさず特例の対象外となってしまいました。
「自宅の一部を売るのだから特例が使えるはず」といった思い込みで進めてしまうと、後になって想定外の税金が発生し、資金計画が大きく狂ってしまう可能性があります。適用する予定の制度がある場合は、ご自身のケースがその要件を確実に満たしているかを事前に十分に把握しておくことが不可欠です。
3-2.不動産売却の前に専門家に相談する
二つ目の解決策は、不動産売却の前に専門家に相談するということです。
納税資金を確保するために不動産の売却を検討する際、安易な自己判断で進めてしまうのはおすすめしません。相続に詳しい税理士などの専門家に相談すれば、売却に伴う譲渡税の試算や、特例が本当に使えるかどうかを事前に正確に見極めてもらえます。さらに、売却だけにこだわらず、底地物納のように自宅を守りながら納税できる別の選択肢も含めて、ご自身の状況に合わせたベストな提案を受けられます。
不動産の処分や納税計画に少しでも不安や迷いがある場合は、実際に手続きを進めてしまう前に、まずは専門家へ相談することをおすすめします。
4.まとめ
本記事では、相続税の納税資金のために、自宅の土地の一部(軒先)を売却した際、想定していた特例の適用ができず、多額の譲渡所得税が発生してしまった失敗事例を解説してきました。
建物を含まない土地の一部(軒先)のみの譲渡には「マイホームの特例」が適用できません。
「自宅の一部だから大丈夫」といった自己判断で進めてしまうと、想定外の税負担が生じるリスクがあります。また、納税方法には、「底地物納」のように自宅を守りながら納付する手段も存在します。
適用したい制度の要件を事前に確認することはもちろん、不動産の売却や資金計画に少しでも不安がある場合は、実際に手続きを進める前に相続専門税理士などの専門家へ相談しましょう。事前に相談することで、リスクを回避しながらご自身にとってベストな解決策を見つけることができます。
本記事が、皆様の失敗のない相続税対策の一助となりましたら幸いです。