「相続税」と聞くと高額なイメージがあり、支払いできるか心配になる方もいらっしゃるかもしれません。
相続税は、亡くなられた親などから、お金や土地などの財産を受け継いだ(相続した)場合に、その受け取った財産にかかる税金ですが、必ずかかるわけではありません。
また、計算の仕組みさえ知っていれば、自分でおおよその金額を把握することができます。
本記事では、相続税の概算を自分で出すための手順を「4つのステップ」でわかりやすく解説します。
ご自分のケースで相続税がかかるのかどうかを判断し、その概算金額を一緒に確認してみましょう。
1. 相続税がかかるのは、遺産総額が基礎控除額を超えていたとき
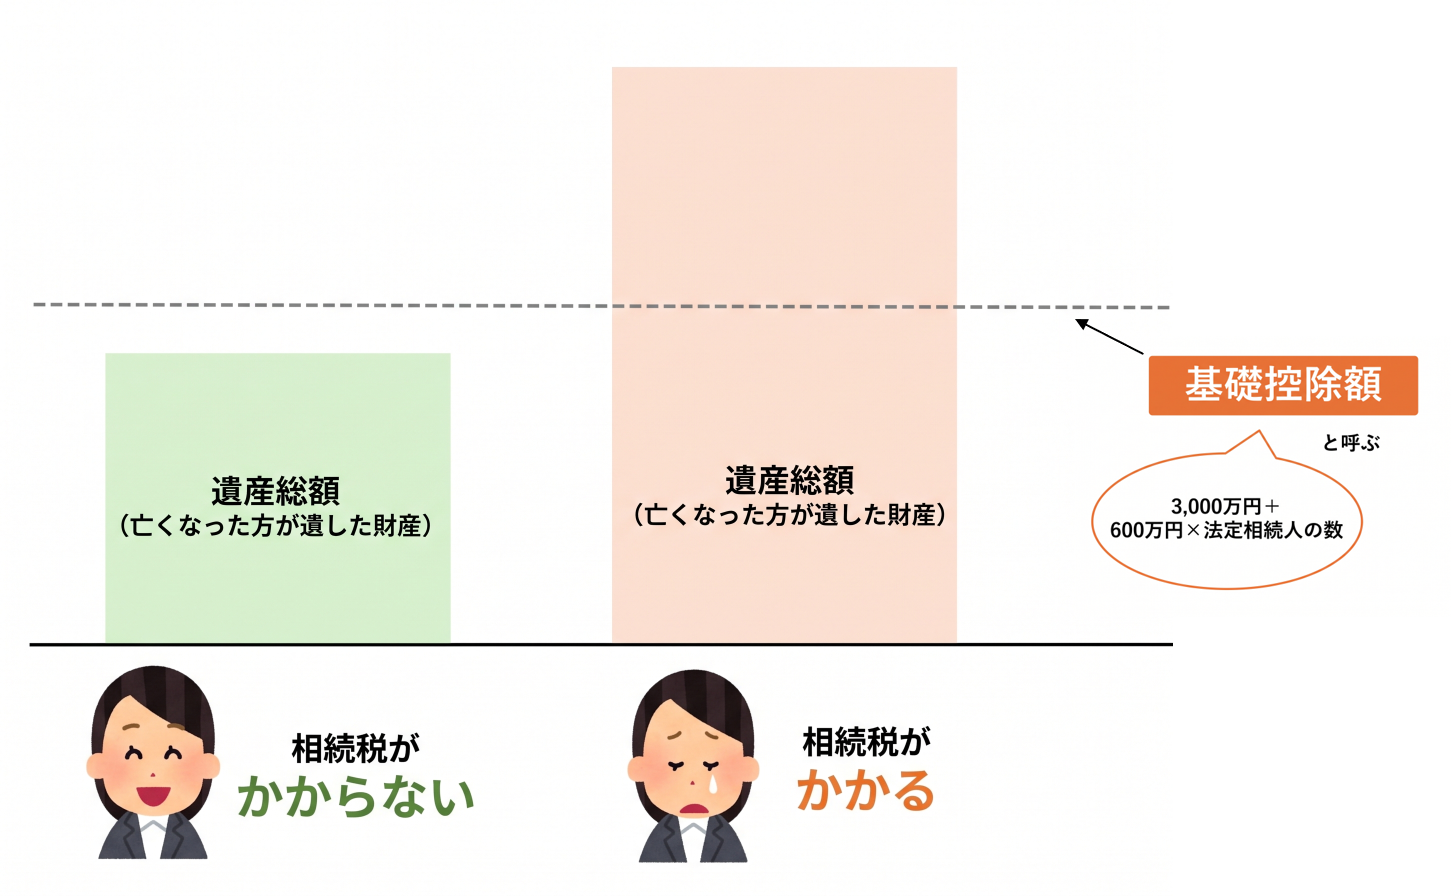
相続税がかかるのは、遺産総額が基礎控除額を超えていたときです。
相続税は、遺産総額(相続した財産の額から、借金や葬式費用を差し引くなどした後の額)が、一定の額を上回るときにかかります。この一定の額を基礎控除額と言います。
1-1.基礎控除額とは
相続税の基礎控除額は下記の計算式で求めることができます。
基礎控除額 = 3,000万円 + 法定相続人の数 × 600万円
たとえば法定相続人が1人だと基礎控除額は3,600万円、2人なら4,200万円です。
遺産総額が基礎控除額を超えていたら相続税がかかり、相続税申告が必要です。
超えていなければ、相続税が発生せず、申告する必要もありません。
1-2.法定相続人とは
法定相続人とは、遺産を相続することが民法で定められている人のことです。
| 順位 | 相続人 | 代襲相続人※ |
| 常に相続人 | 被相続人の配偶者 | 無し |
| 第一順位 | 被相続人の子 | 子が死亡している場合は孫 |
| 第二順位 | 被相続人の親・祖父母 | 無し |
| 第三順位 | 被相続人の兄弟姉妹 | 兄弟姉妹が死亡している場合は甥・姪 |
※被相続人より先に子が死亡している場合、孫がいると孫が相続人になります。これを代襲相続といい、同じく兄弟姉妹が相続人だけどすでに死亡している場合は甥・姪が代襲相続人になります。
配偶者は常に相続人となり、そこに加えて最も優先順位の高い親族が相続人になります。
子どもがいる場合は「配偶者と子ども」、
子どもがいない場合は「配偶者と被相続人の親(親がいなければ祖父母)」、
子どもも親もいない場合は「配偶者と兄弟姉妹」の順番です。
■辻・本郷相続ガイド 法定相続人とは?範囲や順位、迷いやすい事例を解説
※【注意】基礎控除を超えても、特例や控除によって実際の税額が0円になることがある
遺産総額が基礎控除を超えていても、「配偶者控除」や「小規模宅地等の特例」などを活用することで、実際の納税額を大幅に減らしたり、0円にできるケースがあります。
「配偶者控除」と「小規模宅地等の特例」については、第2章の各ステップでも解説します。
ただし、これらの特例を使って税金を0円にする場合でも、税務署への申告書の提出が必要であることにご注意ください。
詳細については下記の記事をご覧ください。
■辻・本郷相続ガイド 相続税はいくらからかかる?判断する方法を相続専門税理士が解説 2.基礎控除を超えたら必ず相続税がかかるわけではない
2. 相続税額を自分で計算するための4STEP!
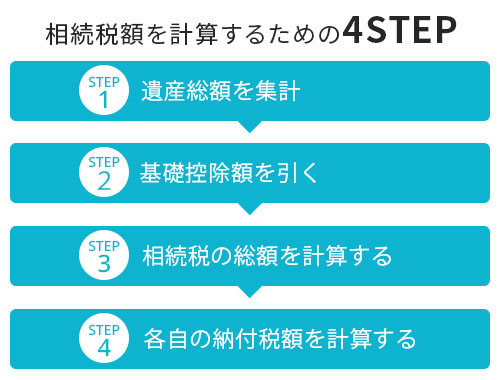
相続税額を自分で計算する方法を4STEPで解説していきます。
1章で相続税がかかりそうだと判断された方は、本章で相続税額の概算を計算してみましょう。
また遺産総額の計算方法がよくわからない方も、STEP1で詳しく解説しますので参考にしてください。
相続税の計算は難しいと思われがちですが、以下の4つのステップで概算を計算することができます。
2-1. 【STEP①】遺産総額を集計する
まずは、遺産総額を集計しましょう。
相続税は、相続発生日の時点で亡くなった方が保有していた財産に課される税金です。
「保有していた財産」には、現預金・土地などのプラスの財産だけではなく、負債などのマイナスの財産も含まれます。遺産総額を算出する式は、以下のとおりです。
遺産総額 =
(プラスの財産+みなし相続財産+生前贈与加算)-マイナスの財産(債務や葬式費用)
以下でそれぞれの財産について解説していきます。
プラスの相続財産
プラスの相続財産には下記のようなものがあります。
- 現金、預貯金、株式などの有価証券、自動車、暗号資産など
- 土地:国税庁の基準に沿って「路線価方式」または「倍率方式」で評価。個別事情による減額補正を行う。
- 建物:固定資産税納税通知書に記載の「固定資産税評価額」
- ※墓地、仏壇などは非課税財産のため除外
この中で評価額の計算が難しいのが土地です。相続税申告でもっとも厄介なのが土地の相続税評価額の計算と言われており、かなりの専門知識が要求されます。
ただし、土地の相続税評価額は「地価公示価格等を基にした価格の80%程度」を目途に定められています。そのため、「そもそも申告が必要か」「大まかにいくらくらいになるのか」を判断する段階であれば、時価の8割で概算を出してみるのもよいでしょう。
もし計算の結果、基礎控除のボーダーラインに近い場合、正確な納税額を知りたい場合、不安な場合には相続専門税理士などの専門家へ相談するのが安心です。
土地の相続税評価額の詳細については下記をご覧ください。
■辻・本郷相続ガイド 相続した不動産(土地・建物)の評価方法をわかりやすく解説
自宅の土地の相続税評価額を最大80%減額できる「小規模宅地等の特例」
亡くなった方が自宅として使っていた土地などを、配偶者や同居親族が引き継ぐ場合、「小規模宅地等の特例」を使えば土地の評価額を最大80%減額(330㎡まで)できます。
この特例を使えるかどうかで相続税額が大きく変わる可能性があるため、自宅を相続する場合は確認しておきたい制度です。
■辻・本郷相続ガイド 小規模宅地等の特例とは?要件や計算方法をわかりやすく解説
みなし相続財産
みなし相続財産とは、相続発生時点で亡くなった方が保有していた財産ではないが、相続税法上、相続財産とみなして相続税の計算に含める必要のある財産のことです。
具体的には、死亡保険金や死亡退職金等がそれにあたります。
死亡保険金や死亡退職金にはそれぞれ「相続人の人数×500万円」の非課税枠があります。死亡保険金や死亡退職金が非課税枠より多い場合、超えた金額が相続税の課税対象になります。
【計算例】被相続人の死亡保険金3,000万円/法定相続人は3人(配偶者と子ども2人)の場合
死亡保険金:3,000万円
非課税枠:3人×500万円=1,500万円
相続税の課税対象:3,000万円-1,500万円=1,500万円
詳細は下記をご覧ください。
■辻・本郷相続ガイド 生命保険金に相続税はかかる?生命保険と税金の関係について徹底解説、死亡退職金とは?受取人や相続税がかかる理由・計算方法を解説
生前贈与加算
生前贈与加算とは、「相続開始前の一定期間(3~7年)に行われた生前贈与は、相続財産に加算して、相続税額を計算する」という制度です。贈与税の基礎控除110万円以下であったとしても、贈与税の申告を行っていても、相続税の対象になります。
なお、相続時精算課税制度を適用した生前贈与等、加算の対象外の贈与があります。詳細は下記をご覧ください。
■辻・本郷相続ガイド 生前贈与加算とは?令和6年改正による期間延長の影響と対策を解説
マイナスの相続財産(債務および葬式費用)
債務や葬式費用などのマイナスの財産は、遺産総額から差し引くことが可能です。
債務とは、亡くなった方がお金を借りていた場合、その借入金の残高や、亡くなった時点で支払い義務が発生していた未払いの税金や費用(固定資産税や水道光熱費など)が該当します。
通夜や告別式にかかった葬式費用も、基本的に控除対象です。ただし香典返しなど、控除できない費用も一部あるので注意しましょう。
■辻・本郷相続ガイド 相続財産から引いて計算できるもの「債務控除」
2-2. 【STEP➁】基礎控除額を引く
遺産総額が集計できたら、次に基礎控除額を差し引きましょう。
1-1で解説したとおり、基礎控除額は下記の通り計算します。
基礎控除額 = 3,000万円 + 法定相続人の数 × 600万円
計算した遺産総額が基礎控除額より少なかった場合には、相続税の課税はなく、申告する必要もありません。多かった場合には、相続税額を計算するため、次のステップへ進みましょう。
2-3. 【STEP➂】相続税の総額を計算する
ステップ③では、相続税の総額を計算しましょう。
相続税額は、「遺産総額-基礎控除額」で算出した金額にそのまま税率をかけるのではなく、「法定相続分で分けたと仮定」して各人の税額を出し、それを合算して算出します。
法定相続分については、次のように決められています。
- 配偶者と子:配偶者 1/2、子(全員で)1/2
- 配偶者と親:配偶者 2/3、親(全員で)1/3
- 配偶者と兄弟姉妹:配偶者 3/4、兄弟姉妹(全員で)1/4
- 子のみ:子ども全員で均等に分ける
- 親のみ/兄弟姉妹のみ:同順位の相続人で均等に分ける
また税率と控除額については、下の表のとおりです。
相続税の速算表
| 法定相続分で分けた取得金額 | 税率 | 控除額 |
| 1,000万円以下 | 10% | ― |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
■国税庁 No.4155 相続税の税率
イメージしやすいように以下の例で計算してみましょう。
【計算例】課税遺産総額が2億円/相続人が「配偶者・長男・長女」の3人の場合
1.法定相続分で分割
- 配偶者(1/2):1億円
- 長男(1/4):5,000万円
- 長女(1/4):5,000万円
2.税額の算出(速算表を適用)
- 配偶者:1億円 × 30% - 700万円 = 2,300万円
- 長男:5,000万円 × 20% - 200万円 = 800万円
- 長女:5,000万円 × 20% - 200万円 = 800万円
3.相続税の総額
2,300万円 + 800万円 + 800万円 = 3,900万円
2-4. 【STEP④】各自の納付税額を計算する
STEP 3で算出した相続税の総額を、「実際に遺産を相続した割合」で按分します。
【計算例】3人が均等(1/3ずつ)に遺産を分けた場合
相続税の総額は3,900万円なので、個人の相続税は、以下のとおりになります。
配偶者の相続税:3,900万円×1/3=1,300万円
長男の相続税:3,900万円×1/3=1,300万円
長女の相続税:3,900万円×1/3=1,300万円
相続税の計算手順は以上で終了です。
「配偶者控除」の適用により配偶者の納税額を軽減することができる
相続税の配偶者控除とは、配偶者が相続した正味の遺産額が、次の金額のどちらか多い金額までは配偶者に相続税はかからないという制度です。
- 1億6,000万円
- 配偶者の法定相続分相当額
今回のケースでは、配偶者の実際の取得額(2億円/3=約6,670万円)は1億6,000万円以下のため、配偶者の納税額は0円になります。したがって、実際の納付額は長男(1,300万円)と長女(1,300万円)の合計2,600万円となります。
配偶者控除を利用して納税額が0円になる場合でも、税務署への相続税申告は必要であることに注意しましょう。
■辻・本郷相続ガイド 相続税の配偶者控除とは?活用するポイントを税理士が解説
3.便利な相続税早見表も活用しよう!
4ステップの計算をせずに手軽に相続税額が知りたい場合には、早見表で確認することもできます。
以下で、相続人のパターンとして多い「配偶者と子ども」と「子どものみ」の2つのパターンの早見表をご紹介しますので、こちらも参考にしてください。
※実際の相続税額は、この早見表の通りになるわけではありません。特例等の適用により相続税額は変わります。早見表はあくまでも概算を把握するためにご活用ください。
3-1.相続人が配偶者と子どもの場合
| 配偶者+ 子ども1人 | 配偶者+ 子ども2人 | 配偶者+ 子ども3人 | 配偶者+ 子ども4人 | ||
| 基礎控除前の遺産額 | 5,000万円 | 40万円 | 10万円 | 0円 | 0円 |
| 6,000万円 | 90万円 | 60万円 | 30万円 | 0円 | |
| 7,000万円 | 160万円 | 112万円 | 80万円 | 50万円 | |
| 8,000万円 | 235万円 | 175万円 | 137万円 | 100万円 | |
| 9,000万円 | 310万円 | 240万円 | 200万円 | 162万円 | |
| 1億円 | 385万円 | 315万円 | 262万円 | 225万円 | |
| 1億5,000万円 | 920万円 | 747万円 | 664万円 | 587万円 | |
| 2億円 | 1,670万円 | 1,350万円 | 1,217万円 | 1,125万円 | |
| 2億5,000万円 | 2,460万円 | 1,985万円 | 1,799万円 | 1,687万円 | |
| 3億円 | 3,460万円 | 2,860万円 | 2,539万円 | 2,350万円 | |
| 3億5,000万円 | 4,460万円 | 3,735万円 | 3,289万円 | 3,100万円 | |
| 4億円 | 5,460万円 | 4,610万円 | 4,154万円 | 3,850万円 | |
| 4億5,000万円 | 6,480万円 | 5,492万円 | 5,029万円 | 4,600万円 | |
| 5億円 | 7,605万円 | 6,555万円 | 5,962万円 | 5,500万円 | |
※法定相続人が、法定相続分により相続した場合の相続税額です。
※配偶者の税額軽減を適用した相続税額を計算しています。
※相続税額は、1万円未満の金額を切り捨てて表示しています。
3-2.相続人が子どものみ
| 子ども1人 | 子ども2人 | 子ども3人 | 子ども4人 | ||
| 基礎控除前の遺産額 | 5,000万円 | 160万円 | 80万円 | 19万円 | 0円 |
| 6,000万円 | 310万円 | 180万円 | 120万円 | 60万円 | |
| 7,000万円 | 480万円 | 320万円 | 219万円 | 160万円 | |
| 8,000万円 | 680万円 | 470万円 | 329万円 | 260万円 | |
| 9,000万円 | 920万円 | 620万円 | 480万円 | 360万円 | |
| 1億円 | 1,220万円 | 770万円 | 629万円 | 490万円 | |
| 1億5,000万円 | 2,860万円 | 1,840万円 | 1,440万円 | 1,240万円 | |
| 2億円 | 4,860万円 | 3,340万円 | 2,459万円 | 2,120万円 | |
| 2億5,000万円 | 6,930万円 | 4,920万円 | 3,959万円 | 3,120万円 | |
| 3億円 | 9,180万円 | 6,920万円 | 5,460万円 | 4,580万円 | |
| 3億5,000万円 | 1億1,500万円 | 8,920万円 | 6,979万円 | 6,080万円 | |
| 4億円 | 1億4,000万円 | 1億920万円 | 8,979万円 | 7,580万円 | |
| 4億5,000万円 | 1億6,500万円 | 1億2,960万円 | 1億980万円 | 9,080万円 | |
| 5億円 | 1億9,000万円 | 1億5,210万円 | 1億2,979万円 | 1億1,040万円 | |
※法定相続人が、法定相続分により相続した場合の相続税額です。
※相続税額は、1万円未満の金額を切り捨てて表示しています。
4. まとめ
相続税額は、4つのステップに従って計算を進めれば、概算を自分で出すことができます。
ただし、土地の評価(小規模宅地等の特例など)や控除や特例等については、専門的な判断が伴うため、納税・申告が必要、もしくは微妙なラインであるとわかった段階で早めに税理士などの専門家へ相談することをおすすめします。
相続税申告書の提出および相続税の納付期限は、相続開始日の翌日から10ヶ月以内です。
一見すると余裕があるように思えますが、必要書類の収集や財産調査、遺産分割協議などを進めていると、10ヶ月という期間はあっという間に過ぎてしまいます。できるだけ早い段階から準備を進めることが大切です。
本記事が、相続税の計算や手続きに不安をお持ちの皆様のお役に立てれば幸いです。
■辻・本郷相続ガイド 相続税申告は自分でできる?税理士が相続税申告の進め方を解説