自己資本利益率(ROE)は、「自己資本をどれだけ効率よく利益につなげられているかを示す財務指標」です。
企業の収益性や資本効率を評価する指標として、投資家だけでなく、企業の経営分析にも活用されています。
しかし、「そもそもROEはどのように見るのか」「何%あれば良いのか」「利益が増えているのにROEが下がるのはなぜか」など、疑問を持つ方も多いのではないでしょうか。
本記事では、自己資本利益率(ROE)の意味や目安から、ROEを改善させる方法や活用ポイントまでをわかりやすく解説します。自社のROEを正しく理解し、経営判断に役立てるための基礎知識にお役立てください。
1. 自己資本利益率(ROE)とは
自己資本利益率(ROE)の意味や計算方法、他の指標との違いを解説します。
1-1. 自己資本をどれだけ効率よく利益につなげたかを示す指標
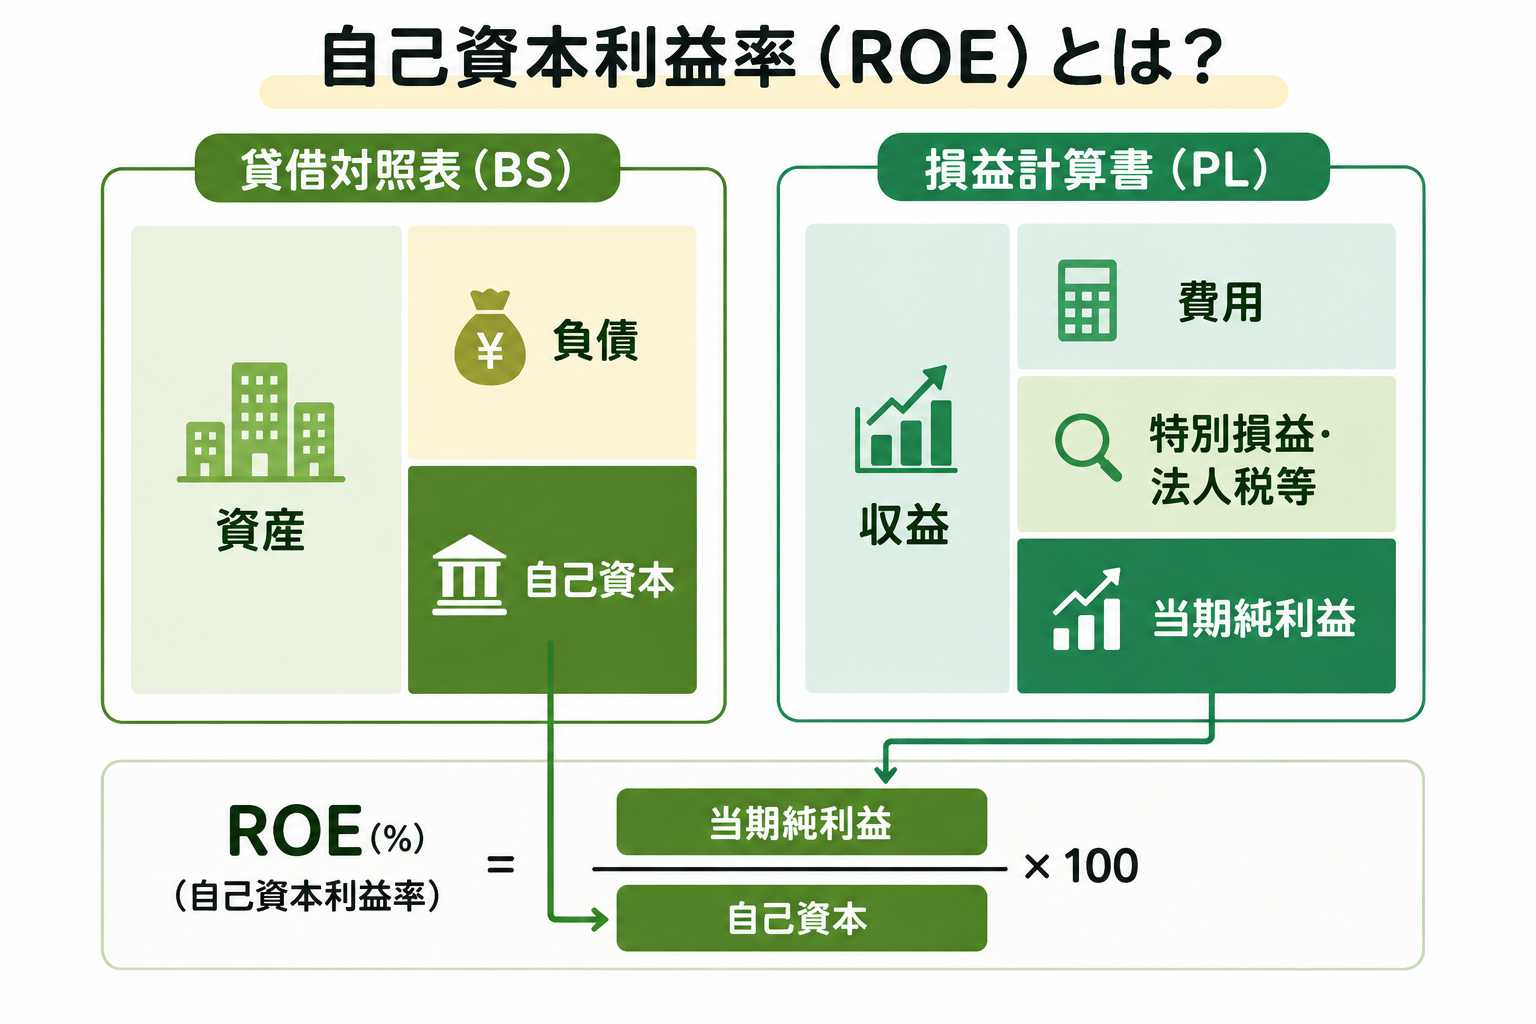
自己資本利益率とは、「自己資本に対して、1年間でどれだけの利益を生み出したかを示す財務指標」です。
「Return on Equity」の略で、一般的にパーセント(%)で表します。会社の収益性や、自己資本を効率よく利益につなげられているかを確認する際に用います。
ROEで利益として用いるのは、損益計算書の「当期純利益」です。当期純利益は、本業による損益だけでなく、営業外損益や特別損益、法人税等まで反映した最終的な利益です。
そのため、ROEは「企業活動全体の結果として最終的に残った利益をもとに、自己資本の収益性を評価する指標」といえます。
関連記事:
辻・本郷 税理士法人 税務トピックス【決算書の見方】損益計算書(P/L)
「売上総利益とは?計算方法や見方、利益改善のポイントを解説」
“自己資本とは”
自己資本とは、株主から出資されたお金や、会社が事業で得て積み立ててきた利益など、返済する必要のない資金です。
たとえば、金融機関からの借入金は将来返済する必要がありますが、自己資本には原則として返済義務がありません。そのため、会社が事業を行うための土台となる資金といえます。
会計上は、貸借対照表の「純資産の部」のうち、主に資本金や利益剰余金など、株主に帰属する部分が自己資本にあたります。
1-2. ROEの計算方法
ROEの計算方法は複数ありますが、基本的に次の式で計算します。
自己資本利益率(ROE)=
当期純利益 ÷ 自己資本 × 100
ROEの計算に用いる自己資本は、純資産から「新株予約権」などの自己資本に含まれない項目を除いて算出します。
関連記事:辻・本郷 税理士法人 税務トピックス【決算書の見方】貸借対照表(B/S)
当期純利益が1,000万円、自己資本が1億円の場合は、次のように計算します。
自己資本利益率(ROE)の計算例
【条件】
・当期純利益:1,000万円
・自己資本:1億円
【計算式】
ROE=1,000万円 ÷ 1億円 × 100 = 10%
この場合、自己資本1億円に対して、1年間で10%にあたる1,000万円の当期純利益を生み出したことになります。
なお、ROEをより正確に算出する場合は、期首と期末の自己資本を平均した「平均自己資本」を使用します。
・平均自己資本 =
(期首自己資本+期末自己資本)÷ 2
・自己資本利益率(ROE)=
当期純利益 ÷ 平均自己資本 × 100
期首自己資本が8,000万円、期末自己資本が1億2,000万円、当期純利益が1,000万円の場合は、次のとおりです。
「平均自己資本」を用いた計算例
【条件】
・期首自己資本:8,000万円
・期末自己資本:1億2,000万円
・当期純利益:1,000万円
【計算式】
・平均自己資本=
(8,000万円+1億2,000万円)÷2=1億円
・ROE=
1,000万円÷1億円×100=10%
期末の自己資本1億2,000万円だけで計算すると、ROEは約8.3%です。
一方、平均自己資本を使用すると、期中の自己資本の増減を考慮できます。1年間の当期純利益と、その利益を生み出すために使われた自己資本との対応をより適切に捉えられるのです。
そのため、企業分析や投資分析などでは、平均自己資本を用いてROEを算出する方法が一般的です。
また、ROEが変動した原因を詳しく分析する方法として、ROEを複数の要素に分けて考える「デュポン分解」があります。デュポン分解については4章で詳しく解説します。
1-3. ROEと他の指標との違い
ROEと似た経営指標には、ROA(総資産利益率)や総資産回転率、自己資本比率などがあります。
| 指標 | 何を表すか | 主な確認目的 |
|---|---|---|
| ROE (自己資本利益率) | 自己資本を使って利益を生み出す効率 | 自己資本の収益性 |
| ROA (総資産利益率) | 会社が保有する資産全体に対してどれだけ利益を生み出したか | 総資産の収益性 |
| 総資産回転率 | 総資産に対してどれだけ売上を生み出したか | 資産の活用効率 |
| 自己資本比率 | 総資産に占める自己資本の割合 | 財務の安全性 |
ROEは、株主に帰属する自己資本を使って、どれだけ効率よく利益を生み出したかを見る指標です。
一方、ROAは自己資本や借入金などで調達した資金を使って保有する資産全体から利益を生み出す力、総資産回転率は資産から売上を生み出す効率、自己資本比率は財務の安全性を確認するために用います。
このように、各指標から分かることは異なります。ROEだけで判断するのではなく、目的に応じて他の指標と組み合わせることで、企業の収益性や資産効率、財務の安全性を多面的に把握できます。
関連記事:
「資本を有効活用できてる?総資本回転率の計算方法とポイントを解説」
「自己資本比率とは?目安や計算方法、数値の見方をわかりやすく解説」

2. 自己資本利益率(ROE)の目安
ROEを評価する際は、8~10%程度が一つの参考水準とされています。
経済産業省のレポートでも、企業が目指すROEの水準として8%を上回ることが示されています。一定のROEを確保することは、自己資本を効率よく利益につなげられているかを確認するうえで、一つの判断材料となります。
ただし、ROEの適正な水準は業種や企業の財務状況などによって異なります。そのため、8~10%はあくまで目安とし、数値の背景も含めて判断することが重要です。
2-1. ROEの水準は業種ごとに異なる
ROEを評価する際は、同じ業種の実績値と比較することも重要です。企業が利益を生み出すために必要な設備や資産、利益率などは、事業の特性によって異なるためです。
業種ごとのROEを分析する際は、経済産業省「経済産業省企業活動基本調査」などが参考になります。また、中小企業庁の「中小企業白書」では、中小企業の業種別ROEが公表されており、業界水準を確認できます。
業種別のROE(2024年度)
| 業種 | ROE |
|---|---|
| 全業種 | 10.92% |
| 建設業 | 11.90% |
| 製造業 | 10.36% |
| 情報通信業 | 11.68% |
| 卸売業 | 12.76% |
| 小売業 | 11.22% |
| 不動産業・物品賃貸業 | 9.75% |
| 宿泊業・飲食サービス業 | 11.02% |
| 生活関連サービス業・娯楽業 | 7.62% |
| サービス業(他に分類されないもの) | 11.61% |
上表を見ると、2024年度のROEは、全業種では10.92%ですが、生活関連サービス業・娯楽業は7.62%、卸売業は12.76%と、業種によって水準に差があります。
そのため、自社のROEを評価するときは、8~10%程度という一般的な水準だけで判断せず、同業他社や業界平均と比較することが重要です。
2-2. ROEは数値の高さだけで判断しない
ROEは、高ければ必ずしも経営状態が良いとは限りません。ROEが高い理由まで確認することが重要です。
たとえば、借入金が多い企業では、総資産に占める自己資本の割合が低くなり、ROEが高くなる場合があります。一方、利益を積み重ねて自己資本が厚くなった企業では、安定して利益を生み出していてもROEが低くなることがあります。
次の図は、この違いを分かりやすくするため、資産額と当期純利益が同じ2社を簡易的に比較した例です。
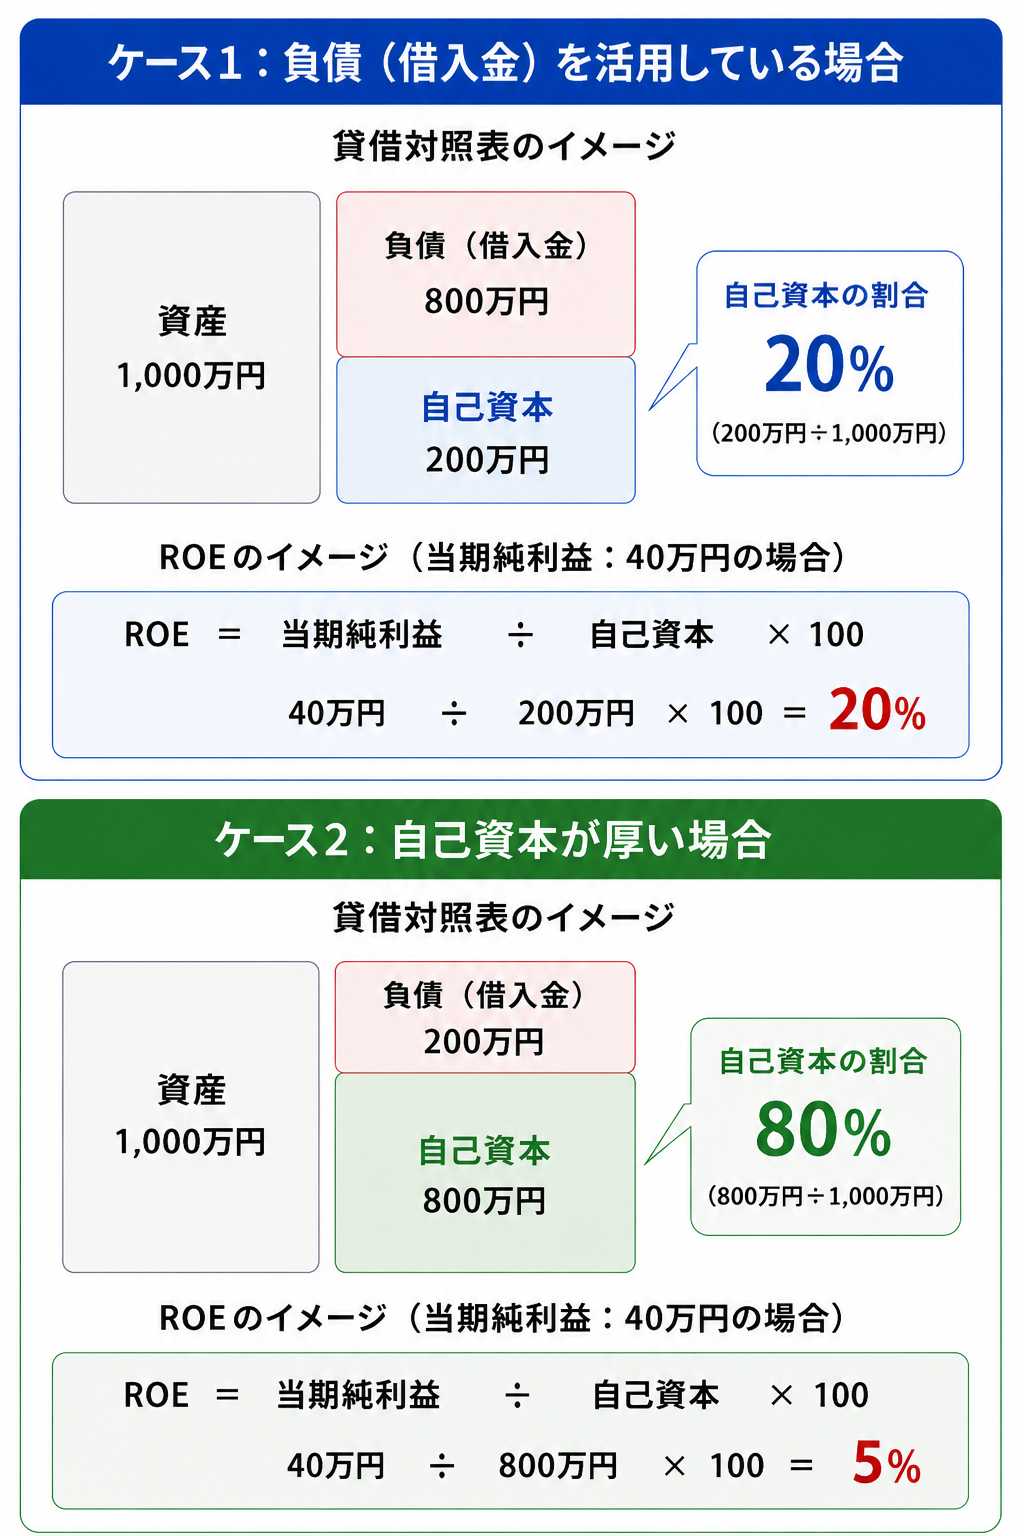
「ケース1」はROEが20%と高いものの、借入金が多く、返済や利息の負担が大きくなる可能性があります。一方、「ケース2」はROEが5%と低いものの、自己資本が厚く、借入金への依存度が低いため、財務の安全性は高いと考えられます。
このように、ROEの高さだけでは企業の経営状態を判断できません。ROA(総資産利益率)や自己資本比率などもあわせて確認し、収益性や資産効率、財務の安全性を総合的に判断することが重要です。
3. 自己資本利益率(ROE)からわかること
ROEから分かることを整理します。
3-1. 自己資本を効率的に活用できているか
ROEを見ると、会社が持つ自己資本に対して、どれだけの利益を生み出したかが分かります。
たとえば、自己資本が同じ1億円の会社でも、A社の当期純利益が500万円ならROEは5%、B社の当期純利益が1,000万円なら10%です。
この場合、B社はA社と同じ1億円の自己資本から、2倍の利益を生み出しています。つまり、B社の方が自己資本を利益につなげる効率が高いと判断できます。
3-2. 他社や過去と比較したときの収益性の変化
ROEは、同業他社や自社の過去の数値と比較することで、自社の特徴や変化が見えやすくなります。
たとえば、同業他社よりROEが低ければ、利益の生み出し方や資本の活用方法に違いがないかを確認するきっかけになります。
また、前年よりROEが低下していれば、利益の減少や自己資本の増加など、その背景を確認する必要があります。
比較する対象を持つことで、現在のROEがどのような状態にあるのかを判断しやすくなります。
3-3. 経営改善が必要な課題
ROEが低下している場合、利益率の低下や資産の活用不足などが背景にある可能性があります。
たとえば、商品の採算性が悪化して利益率が下がっている、設備や在庫が増えたものの売上につながっていない、といったケースです。
ただし、ROEだけでは具体的な原因までは特定できません。他の変動要因を分析することで、ROEが変動した原因を詳しく確認できます。具体的な分析方法については、4章で詳しく解説します。
4. 自己資本利益率(ROE)が変動する仕組み
ROEが変動する仕組みについて、税務・会計の視点も交えながら解説します。
ROEは、利益や自己資本の変化によって毎年変動します。そのため、数値の高低だけでなく、なぜROEが上がったのか、下がったのかを確認することが重要です。
4-1. ROEは「利益」と「自己資本」の変化によって動く
ROEは「当期純利益÷自己資本×100」で計算するため、当期純利益と自己資本の両方の影響を受けます。
自己資本が変わらなければ、当期純利益が増えるとROEは上昇します。一方、当期純利益が同じでも、自己資本が増えるとROEは低下します。
そのため、利益が増えていてもROEが低下する場合があります。
たとえば、当期純利益が1,000万円から1,200万円に増えても、自己資本が1億円から1億5,000万円に増えれば、ROEは10%から8%に低下します。利益の増加以上に自己資本が増えたためです。
このように、ROEが変動したときは、当期純利益と自己資本がそれぞれどのように変化したのかを確認します。
ただし、これだけでは「なぜ利益が減ったのか」「なぜ資本効率が変化したのか」といった具体的な原因までは分かりません。そこで、さらに詳しく分析する際に用いられるのが、次に説明するデュポン分解です。
4-2. ROEが変動した原因は3つの指標から確認する
ROEが変動したときは、「利益」「資産」「資本」の3つの視点から確認すると、原因を把握しやすくなります。
具体的には、次の3つの指標を確認します。
| どこを見る? | 確認する指標 | 確認するポイント |
|---|---|---|
| 利益 | 売上高当期純利益率 | 売上に対して十分な利益を残せているか |
| 資産 | 総資産回転率 | 設備や在庫などの資産を売上につなげられているか |
| 資本 | 財務レバレッジ | 自己資本と借入金などのバランスが変化していないか |
このようにROEを3つの指標に分けて分析する方法を、「デュポン分解」といいます。
デュポン分解では、ROEを次の式で表します。
ROE =
売上高当期純利益率 × 総資産回転率 × 財務レバレッジ
つまり、ROEが変動したときは、「利益を十分に出せているか」「資産を売上につなげられているか」「資本構成が変わっていないか」を確認すると、原因を整理しやすくなります。
たとえば、ROEが低下した場合・・・
・売上高当期純利益率が下がっていれば、原材料費や人件費の増加などによって利益が減っていないかを確認します。
・総資産回転率が下がっていれば、設備や在庫が増えたものの、売上につながっていない可能性があります。
・財務レバレッジが変化していれば、自己資本や借入金などの資本構成を確認します。
4-3. ROEは税務・会計上の要因でも変動する
ROEを分析する際は、本業の収益性だけでなく、税務や会計処理の影響も確認することが重要です。
ROEの計算に使う当期純利益や自己資本は、次のような要因でも変動するためです。
- 法人税率や税額控除
税負担が変わると、営業利益が同じでも当期純利益が変わり、ROEに影響します。
(例)研究開発税制による税額控除など - 減価償却や引当金、減損損失、有価証券評価損など
会計処理によって当期純利益が一時的に減少し、ROEが低下する場合があります。 - 自社株買い
自己資本が減少するため、当期純利益が変わらなくてもROEが上昇する場合があります。
また、財務分析の目的によって自己資本として採用する範囲が異なり、計算方法によってROEの数値に差が生じる場合もあります。
そのため、ROEが大きく変動したときは、「本業の収益性が変化したのか」「税務・会計上の要因が影響したのか」を分けて確認することが重要です。
5. 自己資本利益率(ROE)を改善する方法
ROEを改善するには、利益を増やすだけでなく、保有する資産や借入金を含めた資本を効率的に活用することが重要です。
4章までに解説した視点を踏まえ、企業が実務で取り組める主な改善方法を解説します。
5-1. 利益率の高い商品・サービスの売上を伸ばす
ROEを改善する方法の一つは、利益率の高い商品・サービスの売上を伸ばし、当期純利益を増やすことです。
同じ売上高でも、利益率の高い商品・サービスの販売比率が高まれば、より多くの利益を確保できます。まずは商品・サービスごとの売上だけでなく、どれだけ利益を生み出しているかを確認することが重要です。
【一例】利益率の高い商品・サービスの売上を伸ばす方法
- 商品・サービスごとの利益率を確認し、利益率の高い商品の販売を強化する
- 高付加価値の商品・サービスを開発し、販売単価を高める
- 保守契約やサブスクリプションなど、継続的に収益を得られるサービスを増やす
- 採算性の低い商品・サービスの価格や販売方法を見直す
利益率の高い事業に人材や資金などの経営資源を重点的に配分することで、ROEの改善につながります。
5-2. 原価や固定費を見直して利益率を改善する
売上を伸ばすだけでなく、原価や固定費を見直して利益を確保することもROEの改善につながります。
売上が同じでも、原材料費や外注費などの原価を抑えたり、不要な固定費を削減したりすれば、利益率を高められます。
【一例】原価や固定費を見直す方法
- 仕入先や仕入条件を見直し、原材料費を抑える
- 外注する業務や契約内容を見直す
- 業務工程を改善し、残業や非効率な作業を減らす
- 利用していないサービスやシステムなどの固定費を見直す
ただし、過度なコスト削減は、商品・サービスの品質低下や人材流出などにつながる可能性があります。将来の収益力を損なわない範囲で、費用対効果の低い支出から見直すことが重要です。
5-3. 遊休資産や設備投資を見直し、資本を効率的に活用する
ROEを改善するには、利益だけでなく、会社が保有する資産を売上につなげられているかを見直すことも重要です。
使用していない土地や設備、過剰な在庫などが増えると、資産が増えても売上につながらず、総資産回転率が低下する要因になります。
【一例】資産を効率的に活用する方法
- 使用していない土地や建物を売却・賃貸する
- 稼働率の低い設備を売却・集約する
- 過剰な在庫を減らし、適正在庫を維持する
- 設備投資前に、投資額に見合う売上や利益を得られるか検討する
特に設備投資では、設備を導入すること自体ではなく、投資によってどの程度の売上や利益を生み出せるのかを事前に検討することが重要です。
5-4. 借入金を適切に活用し、資本効率を高める
借入金を適切に活用して事業を成長させることも、ROEの改善につながる場合があります。
借入金を設備投資や事業拡大に充て、その資金によって十分な利益を生み出せれば、自己資本だけで事業を行う場合よりも資本効率が高まり、ROEが上昇することがあります。
【一例】借入金を活用する場面
- 生産能力を高めるための設備投資に活用する
- 新店舗や新拠点の開設資金に充てる
- 新規事業など、将来の利益につながる投資に活用する
- 借入前に、見込まれる利益と金利・返済負担を比較する
ただし、ROEを高めることだけを目的に借入金を増やすのは適切ではありません。 想定した利益を得られなければ、利息や返済の負担が増え、財務状況が悪化する可能性があります。
そのため、借入金を活用する際は、投資によって見込まれる収益だけでなく、返済能力や自己資本比率などの財務の安全性もあわせて確認することが重要です。
6. 自己資本利益率(ROE)を活用するポイント
ROEを経営指標として活用する際のポイントを解説します。
ROEは、単年度の数値だけで評価するのではなく、継続的に確認して経営改善につなげることが重要です。
6-1. 単年度ではなく継続的な推移を確認する
設備投資や一時的な利益・損失などの影響によって、ROEは年度ごとに大きく変動することがあります。
そのため、3~5年程度の推移を確認し、ROEがどのように変化しているかを見るとよいでしょう。継続的に上昇・低下しているのか、一時的に変動したのかを把握しやすくなります。
大きく変動した年度があれば、当期純利益や自己資本などを確認し、その原因を分析します。
6-2. 経営目標(KPI)の一つとして活用する
ROEは、経営目標(KPI)の一つとして活用する方法もあります。KPIとは、目標の達成状況を確認するための指標です。
たとえば、ROEの目標を設定し、決算時などに実績と比較します。目標を下回った場合は、利益が十分に出ているか、保有する資産を有効に活用できているかなどを確認し、今後の改善につなげます。
ただし、ROEだけを重視すると、短期的な利益を優先したり、借入金を増やしたりしてROEを高めることにもつながります。自己資本比率など他の指標もあわせて確認することが重要です。
6-3. 改善策に応じた指標もあわせて確認する
ROEを改善するための施策を行ったときは、ROEだけでなく、施策に関連する指標も確認します。
たとえば、原価を見直した場合は利益率、在庫を減らした場合は総資産回転率などを確認します。ROEだけを見るよりも、実施した施策がどの部分に効果を与えたのかを把握しやすくなります。
効果が十分に表れていなければ、その原因を確認し、施策の見直しにつなげます。
7. まとめ
自己資本利益率(ROE)は、自己資本をどれだけ効率よく利益につなげられているかを示す指標です。数値の高さだけで判断せず、同業他社や過去の推移と比較し、変動した原因まで確認することが重要です。
また、ROEだけで企業の経営状態を判断するのではなく、ROA(総資産利益率)や自己資本比率などの指標もあわせて確認し、収益性・資産効率・財務の安全性を総合的に判断しましょう。
ROEの変動要因の分析や改善策の判断が難しい場合は、税理士などの専門家に相談することも有効です。