配偶者ビザの外国籍パートナーが米国で遺産を相続!日本の相続税はかかる?
- 国際税務
- 相続・贈与
- 個人
アメリカに住む親が亡くなり、現地の遺産相続の手続きを進める――アメリカの遺産税(Estate Tax)は基礎控除が非常に高く、課税対象となるご家庭はごく一部です。多くの方にとってあまり縁がない話かもしれません。
しかし、相続人が日本に住んでいる場合、相続財産がすべて海外の財産であっても日本の相続税がかかる場合があります。
とくに「配偶者ビザ」で日本に滞在している外国籍パートナーがいるご家庭では、思わぬ課税リスクが生じやすいのが実情です。
今回の税務トピックスでは、外国人でも日本の相続税がかかるケースについて注意点を整理します。
アメリカ遺産税と日本の相続税の基礎控除
アメリカの遺産税の基礎控除額は2026年時点でおよそ1,500万ドル(被相続人がアメリカ市民やアメリカ居住者の場合)です。
一方、日本の相続税の基礎控除は「3,000万円+600万円×法定相続人の数」となり、たとえば法定相続人が2名のときの基礎控除は4,200万円で、2026年10月上旬現在の為替レート(1ドル=158円)で換算するとわずか26.5万ドルにすぎません。
日米の基礎控除を比べると、差は50倍以上になります。
円安や米国株式市場の値上がりの影響を受けやすい海外資産は、ドルベースではさほど大きな金額に見えなくても、円換算すると日本の基礎控除を超えてしまうことは珍しくありません。
アメリカでは遺産税の対象外でも、日本の相続税の対象になる財産がある
アメリカの遺産税と日本の相続税は、「誰に課税するか」「何が被相続人の財産であるか」という制度の立て付けそのものが異なります。
そのため、アメリカの遺産税がかからない財産だったとしても、日本の相続税の対象外になるわけではありません。むしろ、日本では被相続人から相続したほとんどの財産が相続税の対象となります。
アメリカでの遺産が日本の相続税の対象となった一例
ジョイント・テナンシー(Joint Tenancy:合有不動産権)の持分
ハワイ州などのコンドミニアムでよくみられる共有形態で、被相続人の死亡により残りの共有者へ自動的に権利が移転します(Survivorship)。
夫婦間などでは遺産税の計算から除外・控除されるケースがありますが、日本では実質的な経済的利益の移転とみなされ、被相続人の出資割合に応じた持分が課税対象となります。
米国の社会保障(Social Security)遺族年金
遺族年金は、受給者固有の権利に基づいて直接支払われるものであり、被相続人の遺産には算入しません。
しかし、日本では「相続等により取得したものとみなされる財産」に該当するかが問題となり、2026年2月の東京地裁でもこの点が争われました。
被相続人が契約者ではない生命保険
不可逆生命保険信託(ILIT)などを通じて、被相続人が契約者変更権や解約返戻金請求権といった所有権の属性(Incidents of Ownership)を持たない形で契約された生命保険は、アメリカの遺産には算入されません。
一方、日本では、被相続人が実質的に保険料を負担していれば、所有権の有無に関わらず「みなし相続財産」として課税対象となります(相続税法第3条1-1)。
「申告の必要はないだろう」と思って遺産を日本に送金したら、日本の税務署から「お尋ね」が届いた?
Luce / PIXTA(ピクスタ)
実際にあったのが、こんなケースです。
「アメリカの遺産税もかからないし、財産はすべてアメリカにあるのだから日本で申告する必要はないだろう」と考え、相続した預金をそのまま日本の口座へ送金した方がいらっしゃいました。
ところが、送金から数カ月後に日本の税務署から「お尋ね」が届きます。
実は、100万円相当額を超える国外送金等は、金融機関から税務署へ「国外送金等調書」として報告され、3,000万円相当額を超える支払等については外国為替および外国貿易法に基づき日本銀行にも報告書が提出され、税務署とも情報が共有される仕組みになっています。
つまり、申告しなければ気づかれない、というわけではありません。海外からまとまった金額を送金すれば、その情報は自然と税務署の目に触れることになります。
お尋ねに対して「相続財産はすべてアメリカにあり、アメリカでは課税されていない」と説明しても、それだけで申告義務がなくなるわけではありません。
日本の相続税の課税範囲は、財産がどこにあるかではなく、相続人であるご自身がどのような在留資格で日本に住んでいるかによって決まるからです。
なかでも、配偶者ビザで日本に住んでいる方はとくに注意が必要な立場にあります。
配偶者ビザでは、全世界の財産が課税対象になる
日本に住所がある相続人は、原則として国内外すべての財産が課税対象(無制限納税義務者)です。
例外となるのが「一時居住者」で、相続開始時に在留資格を持ち、過去15年以内の日本での居住期間が合計10年以下の外国人は、一定の要件のもとで国外財産が課税対象から外れます。
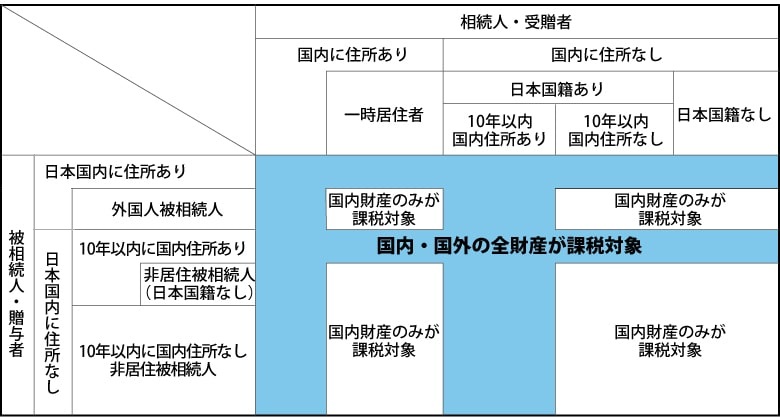
※参考:国税庁タックスアンサーNo.4138「相続人が外国に居住しているとき」をもとに筆者作成
ただし、この例外が使えるのは、出入国管理および難民認定法の別表第一の在留資格(就労系、留学、高度専門職など)に限られます。
配偶者ビザ(日本人の配偶者等)は身分系の別表第二に区分され、永住者や定住者と同じグループです。
そのため、配偶者ビザをお持ちの相続人の場合は居住期間が10年以下でも一時居住者にはなれず、日本に住所がある限り無制限納税義務者になります。ご自身の在留資格は、在留カードの「在留資格」欄で確認できます。
別表第一の在留資格(一部抜粋)
| 在留資格 | 該当例 | 在留期間 |
|---|---|---|
| 外交 | 外国政府大使、公使、総領事、代表団構成員等およびその家族 | 外交活動の期間 |
| 公用 | 外国政府の大使館・領事館の職員、公の用務で派遣される者及びその家族 | 5年、3年、1年、3月、30日または15日 |
| 教授 | 大学教授等 | 5年、3年、1年または3月 |
| 芸術 | 作曲家、画家、著述家等 | 5年、3年、1年または3月 |
| 高度専門職 | 高度人材 | 1号は5年、2号は無期限 |
| 経営・管理 | 企業等の経営者・管理者 | 5年、3年、1年、6月、4月または3月 |
| 法律・会計業務 | 弁護士、公認会計士等 | 5年、3年、1年または3月 |
| 興行 | 俳優、歌手、ダンサー、プロスポーツ選手 | 3年、1年、6月、3月または30日 |
(参考)別表第二の在留資格(一部抜粋)
| 在留資格 | 該当例 | 在留期間 |
|---|---|---|
| 永住者 | 法務大臣から永住の許可を受けた者 | 無期限 |
| 日本人の配偶者等 | 日本人の配偶者、子、特別養子 | 5年、3年、1年または6月 |
申告手続きの実務でボトルネックになることは「時間」と「資金」! ぜひ早めの検討を
genzoh / PIXTA(ピクスタ)
日本の税務署へ相続税申告が必要であることを知り、手続きを進めようとすると、時間との勝負になる場面が少なくありません。
まず、現地金融機関への残高証明を依頼してから手元に届くまでに2〜3カ月ほどかかることが一般的です。
評価は原則として相続開始時点のTTBで円換算するため、手続きが長引くほど、実際の着金額とのズレも出やすくなります。
日本の相続税の申告期限は、相続開始を知った日の翌日から10カ月です。
現地の手続きが長引いても、基本的に期限は変わりません。概算での申告や、遺産分割が整わない場合の未分割対応も視野に入れて段取りを組む必要があります。
見落とされがちな「納税資金」
さらに見落とされがちなのが、納税資金の準備です。
プロベートを経ない財産(受取人指定のあるIRAなど)であっても、アメリカから見た非居住者宛の送金や証券口座の名義変更には時間がかかります。
その結果、申告書は期限内に用意できても、肝心の納税資金が手元に届かず、期限内に納付できないという事態が起こり得ます。
資金が届く見込みが立たなくなる前に、早めに検討しておきましょう。
おわりに
アメリカで遺産税がかからないことや、財産がすべて海外にあることは、日本の相続税がかからない理由にはなりません。
とくに配偶者ビザで日本に居住している方は、居住期間に関わらず全世界の財産が課税対象になります。
まとまった金額を送金すれば、その情報が税務署の目に触れることもあり、「気づかれないだろう」という判断は禁物です。
まずはご自身の在留資格と遺産の円換算額を確認し、ご不安があれば辻・本郷 税理士法人へご相談ください。
参考サイト・参考文献
- 【国税庁】タックスアンサー No.4138「相続人が外国に居住しているとき」
- 【出入国在留管理庁】在留資格一覧表
- 【国税庁】質疑応答事例 相続税・贈与税「ハワイ州に所在するコンドミニアムの合有不動産権を相続税の課税対象とすることの可否」
- 【国税庁】国税庁レポートⅢ適正・公平な課税・徴収 4 国際的な取引への対応
- 東京地方裁判所令和6年(行ウ)第184号 令和8年2月25日判決 【米国遺族年金/みなし相続財産の該当性・受給権評価の正当性・平等原則違反の有無】
- 東京地方裁判所令和6年(行ウ)第465号 令和8年2月25日判決 【米国遺族年金/みなし相続財産の該当性・受給権評価の正当性・平等原則違反の有無】
- 【e-Gov】内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律 第四条
サービスに関するお問い合わせ
サービスに関するお問い合わせ、税務業務のご依頼などをお受けしております。
※内容によってはお返事にお時間をいただく場合がございます。あらかじめご了承ください。
お電話でのお問い合わせ
受付時間:9:00~17:30(土日祝・年末年始除く)
原則折り返し対応となります。
自動音声ガイダンスにしたがって、
お問い合わせ内容に沿った番号を選択してください。