ブランドやノウハウを「タダ」で渡していませんか? 移転価格税制における無形資産の実務
- 移転価格
- 法人
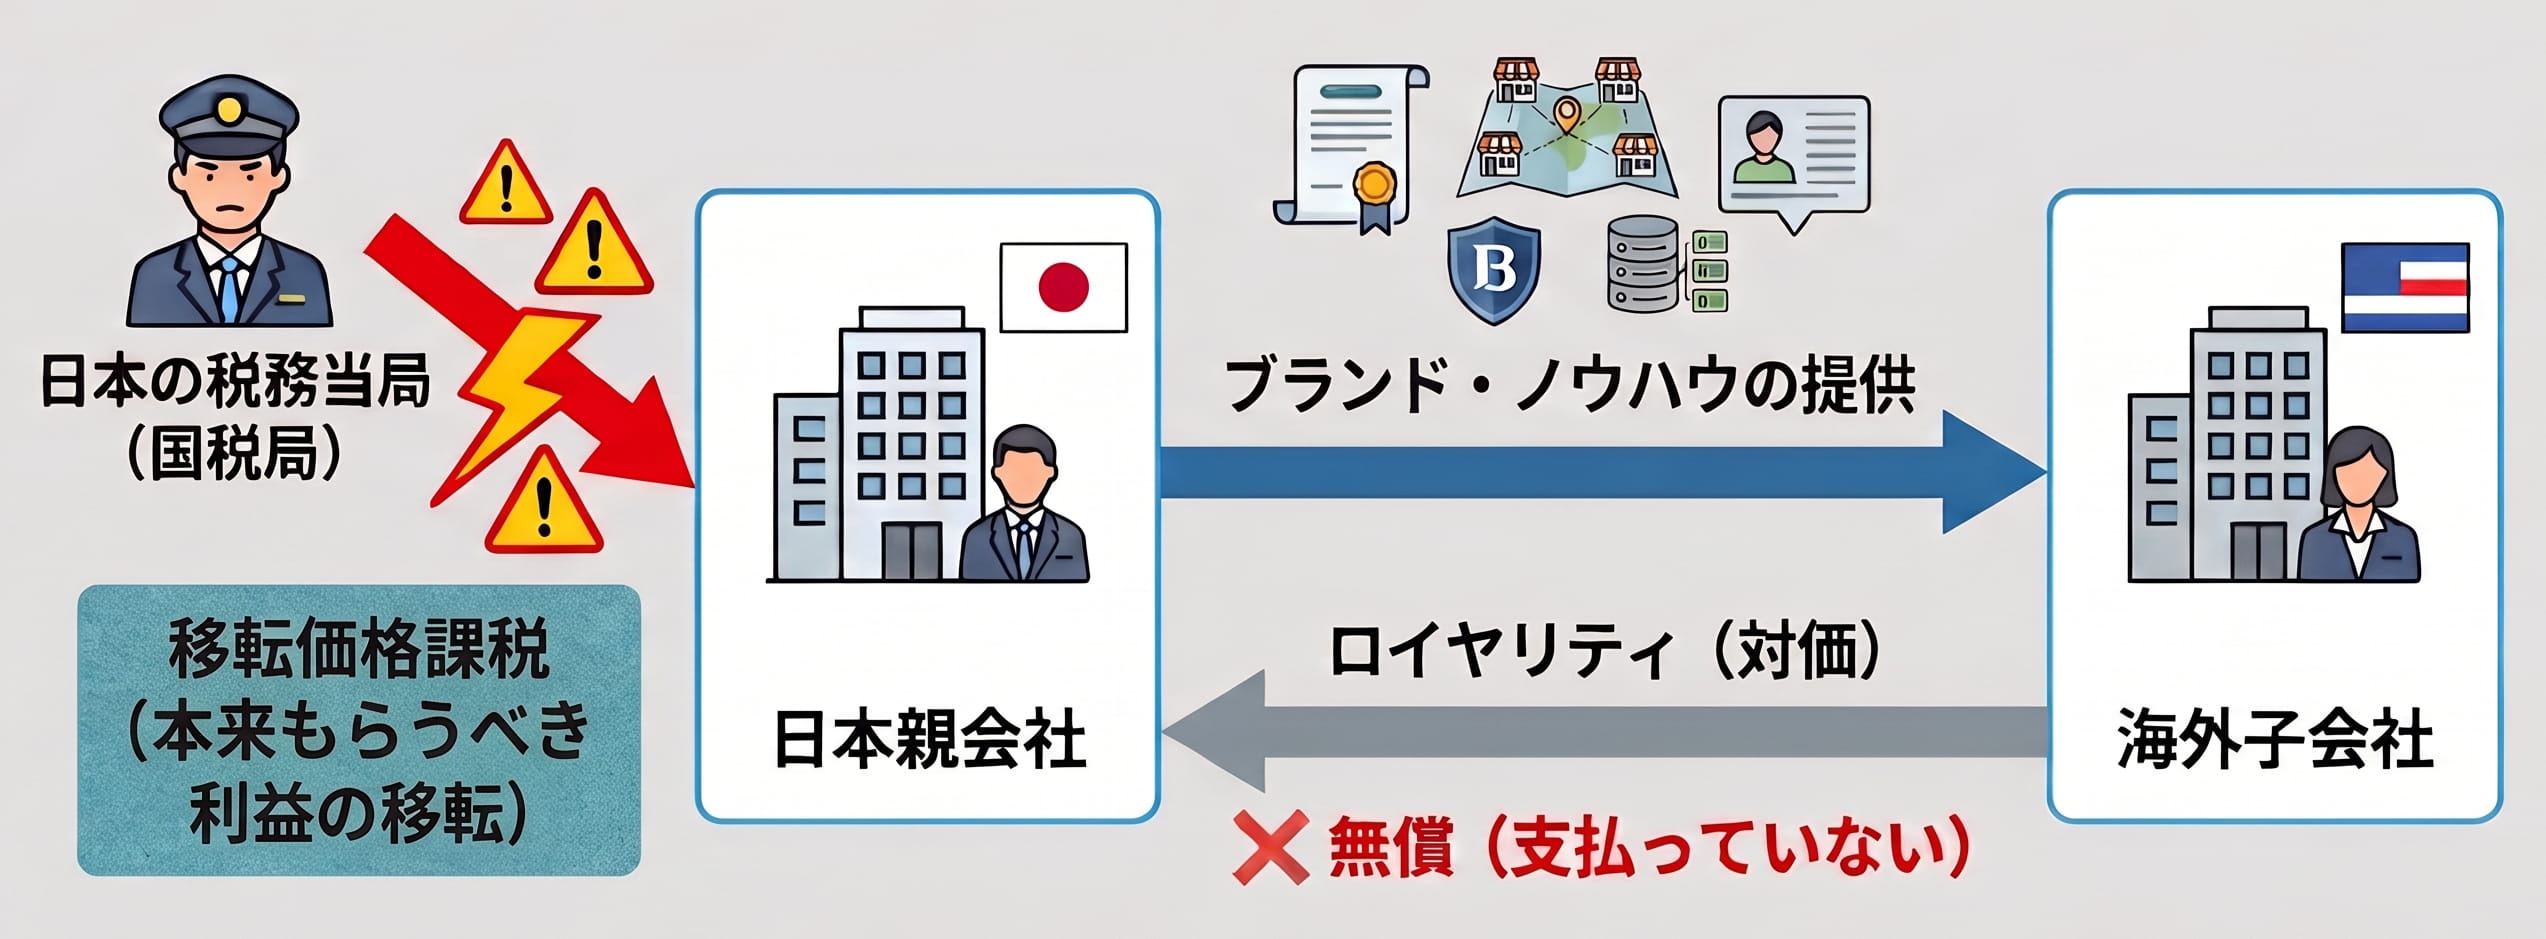
日本企業が海外へ進出する際、親会社の技術ノウハウやブランド力は、海外子会社の事業成功に不可欠です。
しかし、これらの「目に見えない資産(無形資産)」を子会社に無償で利用させていると、移転価格税制上「本来得るべき対価を得ていない」として追徴課税を招く重大なリスクとなります。
とくに海外子会社との無形資産取引額が3億円以上の企業は「同時文書化義務」が生じるため、厳格なルールに基づく評価と対価の回収が求められます。
本稿では、移転価格税制で問題となる無形資産、そしてロイヤリティ算定方法について実務上のポイントを解説します。
移転価格税制における「無形資産」とは?
移転価格税制における「無形資産」は、特許・商標・ソフトウェア・販売網・ノウハウ・ブランドなどの「有形資産でも金融資産でもない資産」を指します。
これらは利益を生み出す移転可能な資産のため、第三者間で譲渡や貸付けが行われる場合には、当然対価が支払われるべきものです。
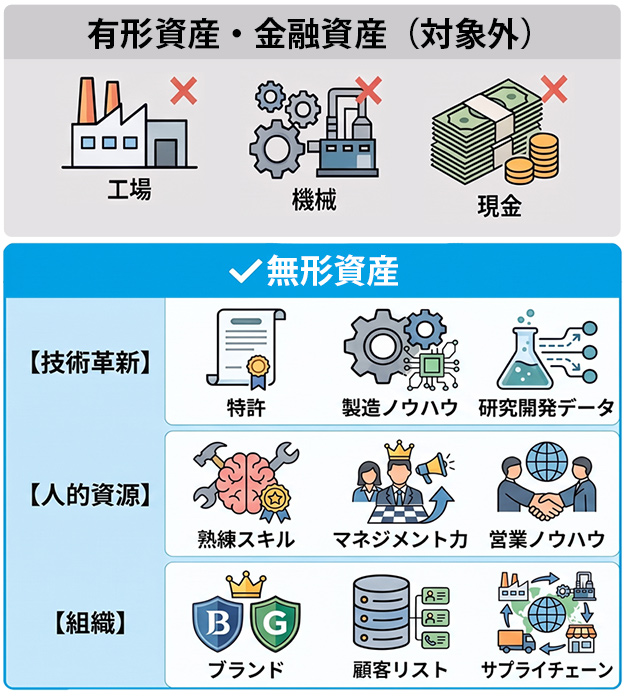
無形資産の3つの分類
帳簿に載らない独自のブランド力やノウハウ(自己創設のれん)も含め、無形資産は企業の競争力の源泉です。国税庁の移転価格事務運営要領では、無形資産を以下の3つの視点から総合的に検討するとしています。
以下に挙げる項目が利益の源泉となっている場合、正しく評価し、適正な対価を回収する必要があります。
①技術革新に関する無形資産
技術革新を要因として形成される特許権、営業秘密(独自の製造プロセスのノウハウ等)など。
②人的資源に関する無形資産
従業員等が経営、営業、生産、研究開発、販売促進等の企業活動における経験を通じて形成したノウハウなど。
③組織に関する無形資産
生産工程、交渉手順及び開発、販売、資金調達等に係るグループ独自の取引網など。
無償提供のリスク
グループ間では「親会社が子会社を支援するのは当然」と無形資産を無償提供しがちです。しかし、これは所得移転とみなされ、税務調査で不意に指摘される重大なリスクが潜んでいます。
| 事例 | 状況 | リスク |
|---|---|---|
| ブランドやロゴの無償利用 | 日本親会社の知名度が高く、海外子会社も同じ社名やブランドロゴで営業活動を行っているが、ロイヤリティは設定していない | 親会社のブランド力を活用して売上を拡大していると認定され、売上高に対する一定割合が移転価格課税される |
| 製造マニュアル・ノウハウの無償提供 | 親会社の熟練技術者が作成した製造マニュアルの無償提供や、出向者による歩留まり改善指導が、現地の製造コスト削減に貢献している | コスト削減効果などの超過利益の源泉が親会社の無形資産にあるとみなされ、対価の回収漏れを指摘される |
現場でよく迷うのが「経営指導や技術サポート(役務提供)」と「ノウハウ提供(無形資産)」の境界線です。
一般的な技術指導のつもりでサービス料だけを回収していても、「実質的には独自ノウハウが移転されている」と認定されれば、より高額なロイヤリティ回収を求められます。
ロイヤリティ額の算定方法 3つのアプローチ
ロイヤリティ額を算定するには、以下の3つのアプローチがあります。取引の実態に即して、最適なものを選択しなければなりません。
| アプローチ | 概要 |
|---|---|
| コストアプローチ | 開発や構築にかかったコストを基準に最低限の回収額を算定する方法 |
| マーケットアプローチ | 類似する第三者間取引や、外部データベースの市場ロイヤリティ率を参考に比較・算定する方法 |
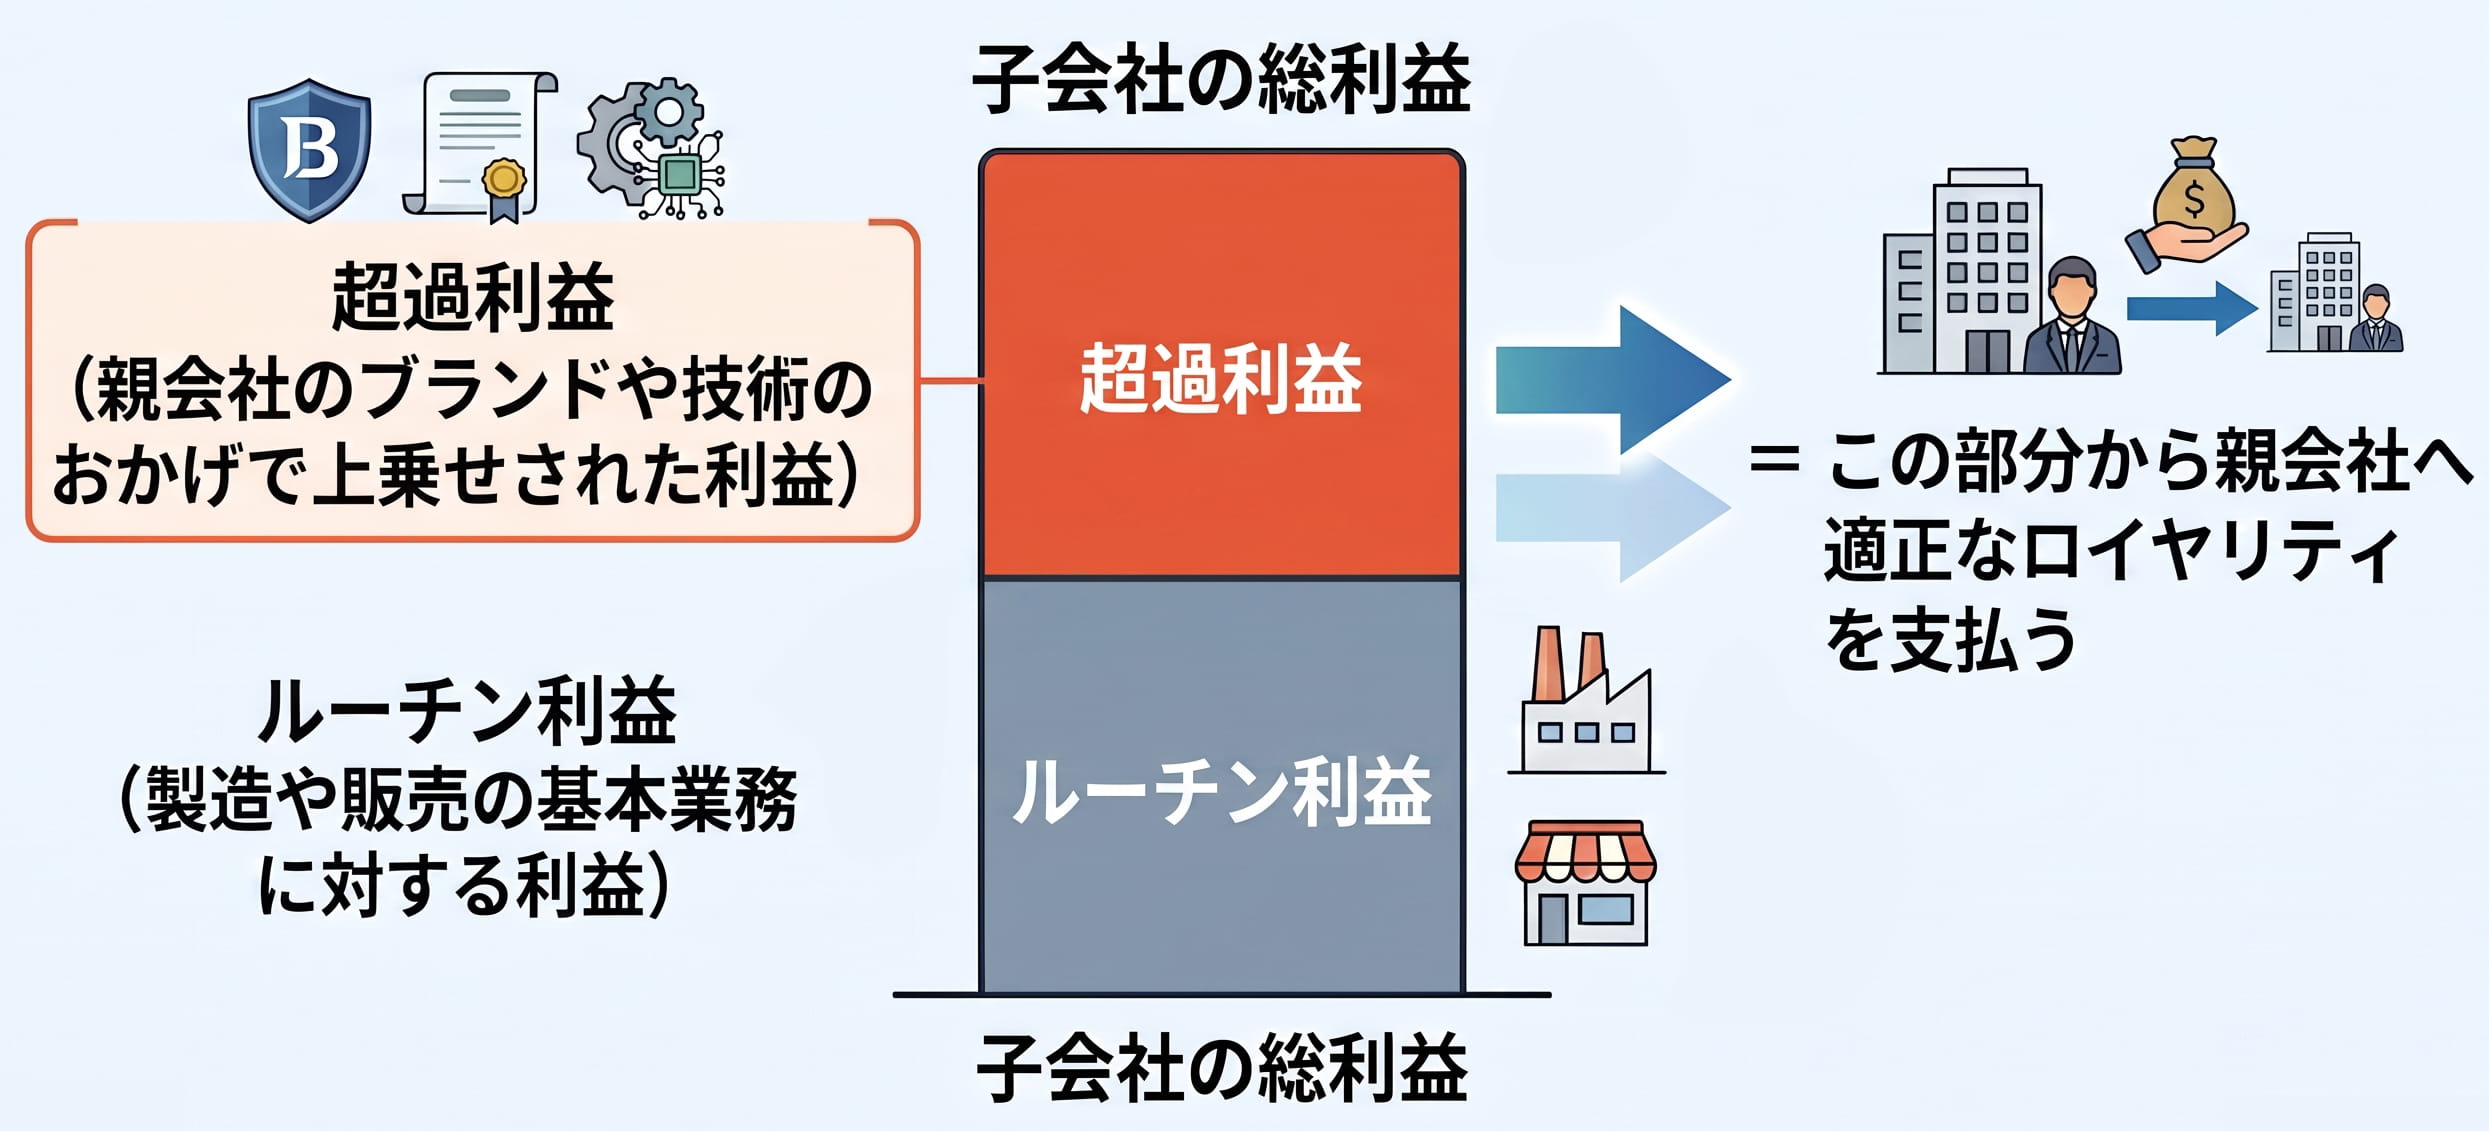
| インカムアプローチ | 無形資産を利用しない場合の通常利益を超過する利益(=無形資産による利益)を基準に算定する方法 |
実務上、無形資産は唯一無二で比較対象が見つかりにくいため、インカムアプローチが多用されます。
「無形資産を使わなければ得られなかった利益」を関係者間でどう分け合うか、という視点で妥当性を検証します。
知っておくべき最新の国際潮流
近年のOECD移転価格ガイドラインでは、単に特許の法的所有者だけでなく、無形資産の5つの機能(DEMPE)において、どの法人が貢献しリスクを負担しているかに基づいて利益配分すべきという考え方が主流です。
- 開発(Development)
- 改良(Enhancement)
- 維持(Maintenance)
- 保護(Protection)
- 活用(Exploitation)
さらに、評価が困難な「特定無形資産(Hard-to-Value Intangibles:HTVI)」については、予測収益と実際の結果に乖離があった場合、事後的に税務当局が価格を再計算できるルールも導入されており、慎重な見積もりが求められます。
赤字子会社の扱い
無形資産は超過収益を生み出してこそ価値があります。そのため、子会社が赤字で十分な便益を得ていない場合は、一時的にロイヤリティを徴収しないことが経済的合理性にかなうケースもあります。
しかし、税務調査では「契約書通りに対価が回収されているか」という実態が厳しく確認されます。
親会社の独断で請求を止めると、「確定した債務を免除した」とみなされ、未回収金額がそのまま「寄附金」として全額課税されるリスクがあります。
免除や減額を行う場合は、契約の見直しや覚書の締結など形式面での整備が不可欠です。
企業が今すぐ取り組むべき、5つの実務ステップ
税務リスクを軽減するため、以下のステップで現状を見直す必要があります。
一度決めたら終わりとせず、継続的な見直しを行っていくことが必要です。
| ①無形資産の棚卸と特定 | 提供されているブランド、ノウハウ等を洗い出し、超過収益の源泉を特定する。 |
|---|---|
| ②ロイヤリティ契約の整備 | 無償取引について適正なロイヤリティ料率を算定し、契約書を締結する。 |
| ③運用実態と契約の一致 | 契約ルール通りに請求・回収が行われているか定期的に確認する。 |
| ④ローカルファイルの作成 | 前事業年度の無形資産取引額が3億円以上となる場合は、分析や算定根拠を文書化する。 |
| ⑤ 定期的な見直し | ビジネス環境の変化に合わせ、定期的にDEMPE機能や利益水準を見直し、必要に応じて料率を改定する。 |
無形資産リスクのセルフチェック
ここで、貴社に無形資産リスクが存在するかをチェックしてみましょう。
1つでも当てはまる場合、税務リスクが潜んでいる可能性があります。
| 海外子会社が親会社と同じブランド(ロゴや社名)を無償で使っている | |
| 親会社の熟練技術者が出向し、現地の生産性を劇的に向上させている | |
| 海外子会社が赤字であることを理由に、契約したロイヤリティの請求を止めている | |
| ロイヤリティ料率を、過去5年以上見直していない |
おわりに
無形資産は目に見えないため、気づかないうちに課税リスクを抱え、税務調査の指摘で二重課税による深刻なダメージを受けるケースが少なくありません。
まずは、自社の持つ技術やブランドが海外でどのように使われているのか「現状の見える化」から始めることが第一歩です。
辻・本郷 税理士法人では、移転価格税制に関する各種ご相談、ローカルファイルの作成支援から無形資産のロイヤリティ算定まで幅広く承っております。
「自社のノウハウ提供が適正に評価されているか不安」といった課題がございましたら、ぜひお早めにご相談ください。
参考サイト・参考文献
サービスに関するお問い合わせ
サービスに関するお問い合わせ、税務業務のご依頼などをお受けしております。
※内容によってはお返事にお時間をいただく場合がございます。あらかじめご了承ください。
お電話でのお問い合わせ
受付時間:9:00~17:30(土日祝・年末年始除く)
原則折り返し対応となります。
自動音声ガイダンスにしたがって、
お問い合わせ内容に沿った番号を選択してください。