近年、日本各地の自治体で「宿泊税」の導入や検討が急速に進んでいます。この動きは、ホテルや旅館だけでなく、民泊(住宅宿泊事業法に基づく民泊や特区民泊)を運営する事業者にとっても決して他人事ではありません。
宿泊税は、宿泊事業者が宿泊客から税金を預かって自治体に納税する「特別徴収」という仕組みをとっているため、制度の理解不足はそのまま経営リスクや現場の混乱に直結します。
本記事では、民泊事業者が押さえるべき宿泊税の基礎知識から申告実務、現場での注意点までをわかりやすく解説します。
なぜ今、宿泊税が導入されているのか
日本全国で宿泊税の導入が相次いでいる背景には、観光環境の激変と自治体財政の課題があります。
観光対応による自治体負担の増加(オーバーツーリズム対応)
訪日外国人旅行者(インバウンド)の急増は地域を活性化させる一方、ゴミの増加、公共交通機関の混雑、公衆トイレの不足など、いわゆる「オーバーツーリズム(観光公害)」を引き起こしています。
地域住民の生活環境を守りつつ観光客を受け入れるインフラ整備には莫大なコストがかかり、従来の地方税収だけでまかなうには限界を迎えています。
観光施策のための「自主財源」の確保
宿泊税は、使い道が観光振興に関する施策に限定されている「法定外目的税」です。多言語看板の設置、無料Wi-Fiの整備、観光案内の充実、伝統文化の保存など、持続可能な観光まちづくりを進めるための安定した財源となります。
地域住民に負担を強いることなく、「観光による受益者(宿泊客)に、その基盤を支える費用を薄く広く負担してもらう(応益負担)」ための制度として、多くの自治体が導入を進めています。
宿泊税の概要
実務を円滑に行うために、まずは宿泊税の基本的な仕組みと、課税対象となる「宿泊料金」の定義を把握しましょう。
①宿泊税の仕組み(特別徴収の流れ)
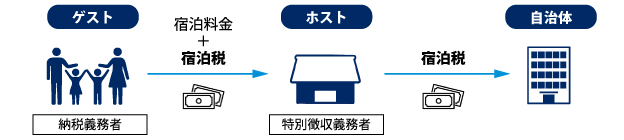
宿泊税は、宿泊者が直接自治体に納めるのではなく、地方税法上の「特別徴収」という制度を採用しています。
宿泊施設の経営者(民泊事業者含む)が自治体から「特別徴収義務者」に指定され、宿泊客から宿泊料金と合わせて宿泊税を「預かり」、それをまとめて自治体に「申告・納付」する仕組みです。
②宿泊税の対象となる「宿泊料金」の考え方
宿泊税の課税対象となる「宿泊料金」は、純粋な「素泊まりのための基本料金と、それに不可欠な付随サービス」の合計を指します。特に民泊では、以下の仕分けに注意が必要です。
宿泊料金に「含まれる」もの(課税の対象)
| 寝具使用料・リネン費 |
宿泊に不可欠な費用として一律で請求されるもの |
| 清掃料・サービス料 |
宿泊者の意思にかかわらず、契約上必ず請求される諸費用 |
宿泊料金に「含まれない」もの(課税対象から除外)
| 食事・飲食の提供代金 |
朝食代やウェルカムドリンクなどの費用 |
| 宿泊以外の有料サービス利用料 |
駐車場利用料やオプションの設備利用料 |
除外される租税・公課
- 消費税・地方消費税
- 入湯税(温泉が併設されている場合)
③宿泊税の課税額
課税額の計算方法は、自治体によって大きく分けて2つのパターンが存在します。
宿泊金額に基づく「段階的な一定額」パターン(主流)
算出した宿泊料金(1人1泊あたり)に応じて、税額が段階的に設定されているケースです。
例:一般的な大都市圏の例
| 10,000円未満 |
免税(0円) |
| 10,000円以上、15,000円未満 |
100円 |
| 15,000円以上 |
200円 |
定額・一定率のパターン
宿泊料金に関わらず一律定額で課税するケースや、定率で課税するケースです。
| 定額の例 |
宿泊料金に関わらず、1人1泊あたり一律200円 |
| 定率の例 |
宿泊料金(税抜)の3%など |
宿泊税の申告と納入方法3ステップ
beauty-box / PIXTA
事業者が行うべき具体的な実務手続きは、大きく分けて以下の3つのステップです。
自治体によって細かなルールは異なりますが、一般的な実務の流れとその負担を軽減することができる特例制度について解説します。
①特別徴収義務者の登録
宿泊施設を開業する場合、または施設がある自治体で新たに宿泊税が導入される場合、事業者はまず自治体に対して「特別徴収義務者 登録申請書」を提出しなければなりません。
提出先・期限
宿泊施設が所在する自治体の税務担当部署へ、営業開始の日(または条例施行の前日)までに提出します
おもな添付書類
申請時には、その施設が合法的に運営されていることを証明するため、「旅館業営業許可書(写し)」や「住宅宿泊事業(民泊)の届出番号がわかる書類の写し」、法人の場合は登記事項全部証明書などの添付を求められるのが一般的です
②宿泊税の申告
宿泊税は、事業者が自主的に計算して報告する「申告納税方式」に準じています。
提出書類
毎月の宿泊人数や課税対象者数、税額の合計を記載する「納入申告書」と、日ごとの稼働内訳を記録した「月計表」を作成して提出します。
これらのフォーマットはいずれも自治体のホームページからダウンロードすることが可能です。
原則の期限
原則として「毎月」、1日から末日までの実績をまとめ、翌月の末日までに申告します。宿泊実績がゼロだった月でも「ゼロ申告」が必要です。
特例制度
規模の小さな民泊事業者などの負担を軽減するため、多くの自治体では「申告納入時期の特例」が設けられています。
一定の要件(例:税額が年間で一定基準以下など)を満たし、事前に自治体へ申請して承認を受けることで、毎月ではなく「3か月分をまとめて年4回」の申告に変更することが可能です。
③宿泊税の納入
申告書で算出した税額を、自治体が指定する方法で納付します。
納入方法と電子化
従来のように自治体から送付される納付書を用いて金融機関の窓口で支払う方法のほか、電子的に納入することも可能です。
地方税のポータルシステム「eLTAX(エルタックス)」を利用して電子申告を行った場合、そのまま「地方税共通納税システム」を介して、登録した金融機関口座からのダイレクト納付や、クレジットカードなどを用いた電子納入が可能です。
これにより、窓口へ足を運ぶ手間を省き、24時間いつでも納入業務を完結できます。
特例制度
申告のステップで解説した「3か月まとめて年4回」の特例制度の承認を受けている場合、納入についても同様に年4回にまとめることができます。これにより、毎月の事務負担や振込の手間、キャッシュフローの管理を大幅に効率化できます。
現場でのオペレーションにおける注意点
metamorworks / PIXTA
宿泊税の制度自体はシンプルですが、個人経営や少人数運営が多い民泊事業者にとっては、現場のオペレーション負荷や経営リスクに直結します。とくに以下の3点に注意してください。
①決済手段と徴収方法の事前設計
宿泊税をどのように受け取るか、動線を明確にしておく必要があります。
事前決済(OTA経由など)
宿泊予約サイトで事前決済される場合、システム上で宿泊税を自動徴収できるか設定を確認してください。対応していない場合は、予約画面や自動送信メッセージで「現地で別途宿泊税が発生する」旨を明記する必要があります。
現地徴収
無人チェックインの民泊では、現金回収は盗難やトラブルのリスクが高いため、クレジットカードやQRコード決済、スマートロックと連動したオンライン追加決済などのキャッシュレス環境を整えるのが賢明です。
②無申告や過少申告におけるペナルティ
期限までに申告しなかったり、過少に申告したりした場合は、本来の税額に加えて不申告加算金・過少申告加算金や延滞金が課されます。悪質な隠蔽とみなされれば、最大40%の重加算金という重いペナルティが科され、利益を大きく圧迫します。
③「徴収し忘れ」は事業者の身銭を切ることになる
現場で最も頻発するのが「チェックアウト後に宿泊税の取り忘れに気づいた」というケースです。
このケースで重要なのは、「宿泊客から徴収し忘れたとしても、事業者の自治体に対する納付義務は消えない」という点です。
つまり、取り忘れた税金は事業者が自らのポケットマネー(身銭を切る)から補填して納税しなければなりません。後から宿泊客(とくに海外の宿泊客)に請求しても、回収できる見込みはほぼありません。
「予約時の自動メッセージで事前告知する」「支払いが完了するまでチェックイン用のキーコードを発行しない」など、仕組みで徴収し忘れを防ぐオペレーションを構築することが、安定した民泊経営には不可欠です。
おわりに
宿泊税は地域社会と観光業が共生するための大切な財源です。事業者として制度の意義と実務を正しく理解し、トラブルのないスムーズな施設運営を目指しましょう。
[参考]各地の宿泊税(2026年9月時点)
以下に北海道から沖縄まで、全国各地の宿泊税の概要をまとめました。
なお、宿泊税は全国一律の制度ではなく、各自治体が独自に条例で定める「法定外目的税」です。実務でご活用いただく際は、特に以下の点にご注意ください。
- 自治体ごとにルールが異なる
課税ライン(免税点)や税額、申告・納付の手続きは自治体の条例によって異なります。
- 二重で課税される場合がある
一部地域では、都道府県の宿泊税と市町村の宿泊税がそれぞれ加算されます。
実際の徴収オペレーションや申告手続きの際は、必ず該当自治体の最新情報(条例や手続マニュアル等)をご確認ください。
北海道
■北海道
※一部地域では、各市町村が定める宿泊税が別途加算されます。
| 宿泊料金(1人1泊) |
宿泊税 |
| ~19,999円 |
100円 |
| 20,000円~49,999円 |
200円 |
| 50,000円~ |
500円 |
■北海道赤井川村
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(赤井川村) |
合計 |
| ~7,999円 |
100円 |
0円 |
100円 |
| 8,000円~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
500円 |
700円 |
| 50,000円~ |
500円 |
500円 |
1,000円 |
■北海道旭川市
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(旭川市) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
200円 |
700円 |
■北海道網走市
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(網走市) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
200円 |
700円 |
■北海道小樽市
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(小樽市) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
200円 |
700円 |
■北海道音更町
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(音更町) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
200円 |
700円 |
■北海道帯広市
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(帯広市) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
200円 |
700円 |
■北海道北広島市(2027年10月1日宿泊分~)
| 宿泊料金(1人1泊) |
宿泊税 |
| ー |
宿泊料金の3%(道税含む) |
■北海道北見市(2026年4月1日宿泊分~)
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(北見市) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
200円 |
700円 |
■北海道虻田郡倶知安町
| 宿泊料金(1人1泊) |
宿泊税 |
| ー |
宿泊料金の3%(道税含む) |
■北海道釧路市
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(釧路市) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
200円 |
700円 |
■北海道小清水町
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(小清水町) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
200円 |
700円 |
■北海道札幌市
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(札幌市) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
500円 |
1,000円 |
■北海道上川郡新得町
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(上川郡新得町) |
合計 |
| ~4,999円 |
100円 |
50円 |
150円 |
| 5,000円~19,999円 |
100円 |
100円 |
200円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
500円 |
1,000円 |
■北海道占冠村
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(占冠村) |
合計 |
| ~19,999円 |
100円 |
100円 |
200円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
500円 |
1,000円 |
■北海道洞爺湖町
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(洞爺湖町) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
500円 |
700円 |
| 50,000円~ |
500円 |
1,000円 |
1,500円 |
■北海道苫小牧市(2027年4月1日宿泊分~)
| 宿泊料金(1人1泊) |
宿泊税 |
| ー |
宿泊料金の3%(道税含む) |
■北海道虻田郡ニセコ町(2026年4月1日~2026年10月31日宿泊分)
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(虻田郡ニセコ町) |
合計 |
| ~5,000円 |
100円 |
100円 |
200円 |
| 5,001円~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
500円 |
700円 |
| 50,000円~99,999円 |
500円 |
1,000円 |
1,500円 |
| 100,000円~ |
500円 |
2,000円 |
2,500円 |
■北海道虻田郡ニセコ町(2026年11月1日宿泊分~)
| 宿泊料金(1人1泊) |
宿泊税 |
| ー |
宿泊料金の3%(道税含む) |
■北海道函館市
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(函館市) |
合計 |
| ~19,999円 |
100円 |
100円 |
200円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~99,999円 |
500円 |
500円 |
1,000円 |
| 100,000円~ |
500円 |
2,000円 |
2,500円 |
■北海道富良野市
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(富良野市) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
300円 |
500円 |
| 50,000円~ |
500円 |
500円 |
1,000円 |
■北海道虻田郡留寿都村
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(虻田郡留寿都村) |
合計 |
| ~19,999円 |
100円 |
100円 |
200円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
500円 |
1,000円 |
■北海道稚内市(2027年3月1日宿泊分~)
| 宿泊料金(1人1泊) |
宿泊税(北海道) |
宿泊税(稚内市) |
合計 |
| ~19,999円 |
100円 |
200円 |
300円 |
| 20,000円~49,999円 |
200円 |
200円 |
400円 |
| 50,000円~ |
500円 |
200円 |
700円 |
東北
■青森県弘前市
■岩手県盛岡市(2026年10月1日宿泊分~)
■宮城県
※仙台市は以下の項目をご参照ください。
| 宿泊料金(1人1泊) |
宿泊税 |
| 6,000円~ |
300円 |
■宮城県仙台市
| 宿泊料金(1人1泊) |
宿泊税 |
| 6,000円~ |
300円(県税含む) |
■山形県山形市(2027年4月1日宿泊分~)
関東・甲信越
■東京都(2002年10月1日宿泊分~2027年3月31日宿泊分)
| 宿泊料金(1人1泊) |
宿泊税 |
| 10,000円~14,999円 |
100円 |
| 15,000円~ |
200円 |
■東京都(2027年4月1日宿泊分~)
| 宿泊料金(1人1泊) |
宿泊税 |
| 13,000円~ |
宿泊料金の3% |
■栃木県那須郡那須町(2026年10月1日宿泊分~)
※12歳未満を除く
| 宿泊料金(1人1泊) |
宿泊税 |
| ~9,999円 |
100円 |
| 9,999円~19,999円 |
300円 |
| 20,000円~29,999円 |
500円 |
| 30,000円~49,999円 |
800円 |
| 50,000円~99,999円 |
1,500円 |
| 100,000円~ |
3,000円 |
■神奈川県足柄下郡湯河原町
| 宿泊料金(1人1泊) |
宿泊税 |
| ~49,999円 |
300円 |
| 50,000円~ |
500円 |
中部
■長野県
| 宿泊料金(1人1泊) |
宿泊税 |
| 6,000円~ |
200円 |
■長野県下伊那郡阿智村
| 宿泊料金(1人1泊) |
宿泊税(長野県) |
宿泊税(下伊那郡阿智村) |
合計 |
| 6,000円~ |
100円 |
200円 |
300円 |
■長野県北佐久郡軽井沢町
| 宿泊料金(1人1泊) |
宿泊税(長野県) |
宿泊税(北佐久郡軽井沢町) |
合計 |
| 6,000円~9,999円 |
100円 |
100円 |
200円 |
| 10,000円~99,999円 |
100円 |
150円 |
250円 |
| 100,000円~ |
100円 |
600円 |
700円 |
■長野県北安曇郡白馬村
| 宿泊料金(1人1泊) |
宿泊税(長野県) |
宿泊税(北佐久郡軽井沢町) |
合計 |
| 6,000円~9,999円 |
100円 |
100円 |
200円 |
| 10,000円~49,999円 |
100円 |
300円 |
400円 |
| 50,000円~99,999円 |
100円 |
800円 |
900円 |
| 100,000円~ |
100円 |
1,800円 |
1,900円 |
■長野県野沢温泉村
| 宿泊料金(1人1泊) |
宿泊税 |
| 6,000円~ |
宿泊料金の3.5% |
■長野県松本市
| 宿泊料金(1人1泊) |
宿泊税(長野県) |
宿泊税(松本市) |
合計 |
| 6,000円~ |
100円 |
100円 |
200円 |
■山梨県富士河口湖町(2027年4月1日宿泊分~)
■山梨県富士吉田市 (2027年4月1日宿泊分~)
東海
■愛知県常滑市
■静岡県熱海市
■岐阜県下呂市
※小学生以下のお子様は課税の対象となりません。
| 宿泊料金(1人1泊) |
宿泊税 |
| ~4,999円 |
100円 |
| 5,000円~ |
200円 |
■岐阜県岐阜市
■岐阜県高山市
※小学生以下のお子様は課税の対象となりません。
| 宿泊料金(1人1泊) |
宿泊税 |
| ~9,999円 |
100円 |
| 10,000円~29,999円 |
200円 |
| 30,000円~ |
300円 |
■三重県鳥羽市
北陸
■石川県金沢市
| 宿泊料金(1人1泊) |
宿泊税 |
| 5,000円~19,999円 |
200円 |
| 20,000円~ |
500円 |
近畿
■大阪府
| 宿泊料金(1人1泊) |
宿泊税 |
| 5,000円~14,999円 |
200円 |
| 15,000円~19,999円 |
400円 |
| 20,000円~ |
500円 |
■京都府京都市
| 宿泊料金(1人1泊) |
宿泊税 |
| ~5,999円 |
200円 |
| 6,000円~19,999円 |
400円 |
| 20,000円~49,999円 |
1,000円 |
| 50,000円~99,999円 |
4,000円 |
| 100,000円~ |
10,000円 |
中国・四国
■島根県松江市
| 宿泊料金(1人1泊) |
宿泊税 |
| 5,000円~ |
200円 |
■広島県
| 宿泊料金(1人1泊) |
宿泊税 |
| 6,000円~ |
200円 |
九州・沖縄
■福岡県
※北九州市、福岡市は以下の項目をご参照ください。
■福岡県北九州市
| 宿泊料金(1人1泊) |
宿泊税 |
| ー |
200円(県税含む) |
■福岡県福岡市
| 宿泊料金(1人1泊) |
宿泊税(福岡県) |
宿泊税(福岡市) |
合計 |
| ~19,999円 |
50円 |
150円 |
200円 |
| 20,000円~ |
50円 |
450円 |
500円 |
■長崎県長崎市
| 宿泊料金(1人1泊) |
宿泊税 |
| ~9,999円 |
100円 |
| 10,000円~19,999円 |
200円 |
| 20,000円~ |
500円 |
■熊本県熊本市
■宮崎県宮崎市
■沖縄県
| 宿泊料金(1人1泊) |
宿泊税 |
| ー |
宿泊料金の2%(2,000円上限) |
※石垣市、恩納村、北谷町、名護市、宮古島市、本部町は、県税0.8%(税額上限800円)、市町村税1.2%(税額上限1,200円)の計2%
執筆担当:
新宿ミライナタワー事務所
広報部(編)