もう迷わない! 購入金額別の減価償却ルール〜10万円・20万円・40万円のカベ
- 税務・会計
- 法人
「今期は利益が出そうだから、今のうちに設備投資をしたい」
「資産を購入したら、減価償却をしないといけないと聞いたことがある」
「何か、特例みたいなものがあったような… 30万?40万?何だっけ?」
「たしか3年間で均等計算するものがあったはず。これも特例?」
「どの企業でも減価償却のルールは一緒なの?」
会社の経営者や経理担当者の皆さまは、「減価償却」という言葉を日頃から耳にすると思います。この減価償却という制度には、原則的な計算方法の他に、購入金額による計算方法の違いや特例制度が設けられています。
パターンがいくつもあるために、混乱してしまう人も少なくありません。本稿では、資産を購入した時に迷わないように、減価償却の制度を整理して分かりやすく説明致します。
下記に本コラムの内容をまとめた表を掲載しますので、各章の内容と照らしながら読み進めていただけますと、スッキリと整理できるかと思います。
| 区 分 | 企業要件 | 金額要件 【税込経理 ▶ 税込で判定】 【税抜経理 ▶ 税抜で判定】 |
[4で解説] 固定資産税 (償却資産) |
|||
|---|---|---|---|---|---|---|
| 10万円未満 | 10万円以上 20万円未満 |
20万円以上 40万円未満 |
40万円以上 | |||
| 消耗品 | なし | 即時償却 | × 対象外 |
|||
| [3で解説] 一括償却資産 |
なし | 3年間の均等償却 | × 対象外 |
|||
| [2で解説] 少額減価償却資産 |
①青色申告書 ②従業員400人以下※1 ③中小企業者 |
※2 即時償却 | ○ 対象 |
|||
| [1で解説] 減価償却資産 |
なし | ※2 耐用年数に応じた償却 | ○ 対象 |
|||
※1:特定法人の場合は300人以下となる。
※2:10万円未満の資産を少額減価償却資産や減価償却資産として処理した場合は固定資産税の対象となる。
1. 減価償却資産
1-1 どのような制度か?
減価償却とは、以下の箇条書きに示す資産について取得価額を購入時に費用計上をせず、その資産の使用できる期間にわたって徐々に費用化させていく計算手続をいいます。
- 取得価額が10万円以上の建物
- 建物付属設備
- 機械
- 器具備品
- 車両
など
ザックリいうと、「5年間使用できる資産を10万円で購入したら、毎年2万円ずつ費用計上していく」というイメージのものです。
使用できる期間を各事業者が独自に決めると費用化する金額もバラバラになってしまうので、「法定耐用年数※注1」と呼ばれる年数を使用して計算することとなっています。
対象の資産を購入しただけでは、法人税法上の費用である「損金」としては認められませんので、購入した資産の使用を開始することと、会計上で費用計上することが要件となります。
※注1:法定耐用年数は、国税庁の「主な減価償却資産の耐用年数表」を元に、資産の種類、構造・用途、細目から検索をします。税務上の計算目的で定められたもののため、現実的に使用できる年数とは異なる場合も多くあります。
※参考:国税庁タックスアンサー「主な減価償却資産の耐用年数表」
1-2 どのような資産が対象か?
10万円以上であればどのような資産も対象になるのでしょうか?原則はそうですが、例外もあります。減価償却は、「資産は一般的に時の経過によってその価値が減っていくものなので、資産の価値の減少に応じて費用化をしていく」という考え方をベースとしています。
一方で土地のように「時の経過によって価値の減少しない」と考えられる資産は対象から除外されます※注2。また、1年以内に交換が必要な機械の消耗品など、使用期間が1年未満のものも対象から除外されます。
※注2:土地以外にも、借地権や地上権のような「土地の権利」、歴史的価値や希少価値のある「古美術品等」も価値の減少しないものとして除外されています。それ以外にも、販売目的の棚卸資産や、建設中の建物なども減価償却の対象から除外されます。
1-3 金額判定は税抜? 税込?
では、この金額判定ですが、例えば税抜98,000円のオフィスチェアを1台購入した場合、税抜金額は10万円未満ですが、税込金額は107,800円のため10万円以上となります。この場合は減価償却の対象でしょうか?
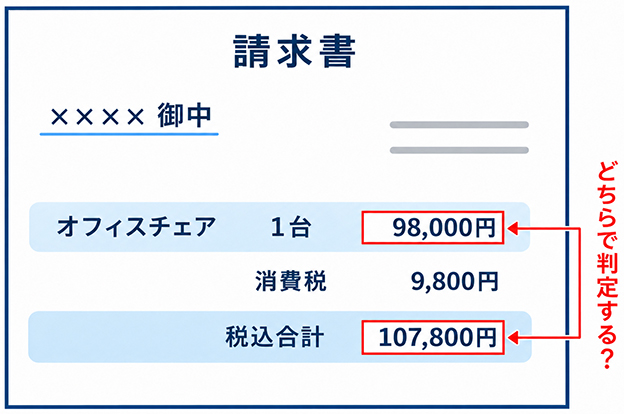
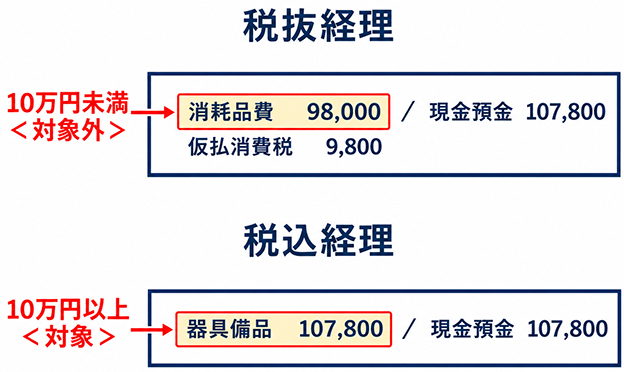
答えは「会社の経理方法」により異なります。会社が「税抜経理」を採用している場合は、税抜金額で判定しますので、減価償却は不要です。一方「税込経理」を採用している場合は、税込金額で判定しますので、減価償却が必要となります。
よって、税抜経理の方が購入時に全額費用化できる可能性が高いといえます。
2. 少額減価償却資産
2-1 どのような制度か?
第1章で紹介したのが減価償却資産を購入したときの原則的な処理の仕方です。
一方で、一定の要件を満たした場合、10万円以上の資産でも購入時に全額費用化できるのが「中小企業者等の少額減価償却資産の特例」と呼ばれる制度です。
これは、中小企業者等が40万円未満の減価償却資産※注3を購入した場合には、使用を開始した事業年度に全額費用化できるというものです。
令和8(2026)年度税制改正により、2026年4月1日以後に取得する資産から、取得価額要件が従来の30万円未満から40万円未満へ引き上げられました。購入してすぐに全額費用化できるため「即時償却」と呼んだりします※注4。
対象となる資産の要件
対象資産は減価償却資産と同じで土地等は対象外となります。その他にも、貸付けを目的とした資産も特例の対象外※注5です。
税抜・税込の金額判定は減価償却資産の基準と同じです。
1事業年度あたりの上限額と計算例
即時償却できる金額は上限があり、1事業年度における取得価額の合計額が300万円に達するまで※注6、となります。
例えばこの特例の対象となるパソコンを10台購入したとします。もし1台30万円ちょうどであれば、30万円×10台=300万円なので、10台全部が対象となります。
もし、1台31万円だった場合、10台だと300万円を超えてしまいます。この場合は、31万円×9台=279万円で9台までが対象となり、最後の1台は対象となりません。
※注3:40万円未満が要件のため、理論上は10万円未満の資産でも少額減価償却資産として計上が可能です。ただし実務上は10万円未満の場合は消耗品費として処理されるのが一般的です。
※注4:なお、本制度は租税特別措置法という時限立法で定められており、執筆時点での適用期限は令和11年3月31日までとなっております。
※注5:貸付けが「主要な事業」つまり本業として行われている場合は、特例の対象となります。
※注6:事業年度とは、企業の財産および損益の計算の単位となる期間(会計期間)をいい、多くの企業では1年で設定されます。設立初年度など、事業年度が1年未満の場合は、限度額は月数按分により計算されます。[例:事業年度が6か月の場合の限度額 300万×6/12か月=150万円]
2-2 どのような企業が対象か?
この特例の適用を受けるためには一定の要件があります。
- ①青色申告書を提出していること
- ②常時使用する従業員数が400人以下※注7
- ③資本金1億円以下の中小企業者であること
ただし自身が資本金1億円以下でも、資本金1億円超の法人等から50%以上の出資を受けている等の場合は、この特例の適用を受けることができません※注8。
※注7:その事業年度開始の時における資本金の額または出資の金額が1億円を超える等の「特定法人」の場合は300人以下となります。
※注8:国税庁タックスアンサー「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」
3. 一括償却資産
3-1 どのような制度か?
最後に紹介するのは「一括償却資産」です。これは20万円未満の資産を購入した場合、法定耐用年数にかかわらず、3年間で「均等償却」できるというものです。
たとえ法定耐用年数が10年の資産でも3年間で全額費用化が可能なため、通常の減価償却よりも早期に費用化できます。
一括償却資産の対象資産の法定耐用年数が2年だったら
逆に、一括償却資産の対象資産の法定耐用年数が2年だった場合はどうでしょうか?
3年間の均等償却は強制されるものではないため、この場合は2年で減価償却をして問題ありません。
また、同じ資産を2台購入した時に、1台は均等償却、もう1台は通常の減価償却といった処理も認められています。ただし一度どちらかに決めて償却を開始した資産は、償却完了するまでは同じ方法で償却計算を続ける必要があります。
対象となる資産の要件
対象資産の要件は少額減価償却資産と同様であり、土地等や貸付けを目的として用いた資産は対象外です。税抜・税込の金額判定は減価償却資産の基準と同じです。
3-2 どのような企業が対象か?
この制度はすべての企業が対象です。少額減価償却資産の特例のような企業要件はなく、また、1事業年度に一括償却資産として登録できる金額に上限はありません。
4. まとめ
4-1 最終的には全額が費用化される
ここまで、10万円、20万円、40万円の金額の違いによる償却計算の違いを見てきました。すべての方法に共通しているのは、最終的には全額が費用化される※注9ということです。
即時償却なら「購入した時点」、均等償却なら「3年間」、通常の減価償却なら「法定耐用年数」に応じて全額費用化されます。
長い目で見ると費用として計上される金額には違いはありません。そのため、税負担軽減のために無理をして設備投資を急ぐよりも、事業計画・資金計画に沿った設備投資を行うことが大切です。
もちろん計画上無理のない範囲で、即時償却を狙って設備投資を行うことも、有効な戦略の一つです。
※注9:減価償却資産の場合は、帳簿上備忘価額として1円を残す必要があります。
4-2 固定資産税には違いが出る
一点だけ、長期視点で見た時に税負担を軽減できる可能性があるのは、一括償却資産を選択した場合の固定資産税です。
固定資産税とは、毎年1月1日時点で保有する固定資産に対して課される地方税です。持ち家の方は4〜5月頃にお住まいの自治体から納税通知書が送られてくるため、馴染みのある方もいらっしゃるのではないでしょうか。
一括償却資産は固定資産税の申告対象外
企業が保有する機械、設備、器具備品などの資産もこの固定資産税の申告対象※注10ですが、一括償却資産だけはこの申告対象から除外されています。
例えば、18万円のパソコンを購入した場合、10万円以上20万円未満のため一括償却資産とすることもできますし、40万円未満のため少額減価償却資産の対象にもなります。
この場合、一括償却資産とすれば、固定資産税の計算からは除外されます。
免税点以下なら少額減価償却資産が有利な場合も
ただし、固定資産税は免税点以下※注11であれば、そもそも税金がかかりませんので、そのような場合は少額減価償却資産とした方が良い場合もあります。
※注10:取得価額が10万円未満のものや、使用可能期間が1年未満のものは、減価償却資産ではないため、固定資産税の申告対象外です。
※注11:同一の市区町村で保有する資産の課税標準額が180万円未満(令和8年度以前は150万円未満)の場合は課税されません。課税標準額は、取得価額に減価率を乗じて計算します。減価償却計算のように、使用年数に応じて取得価額が減少していくイメージです。課税標準が免税点以下の場合以外にも、法人の種別ごとに非課税となる固定資産等が指定されております。申告先の地方自治体のHP等よりご確認ください。
※参考:東京都主税局「固定資産税(償却資産)」
おわりに
今回は減価償却資産とその特例制度などについてご説明させていただきました。
コラム冒頭で、ここまでの内容をまとめた表を掲載しています。設備投資や資産購入の際の参考にしていただけますと幸いです。
なお、特例を受ける場合には会社の個々の決算状況に応じた適用判断、法人税申告書に特例を受ける旨を記載した書類の添付が必要となります。
適用要件の判断を誤れば税務署からの指摘に繋がりかねませんので、詳しく特例の適用について検討されたい方はご遠慮なく辻・本郷 税理士法人までご連絡ください。
すでに税務顧問がいらっしゃる法人様からの、セカンドオピニオンのご相談もお受けしています。

サービスに関するお問い合わせ
サービスに関するお問い合わせ、税務業務のご依頼などをお受けしております。
※内容によってはお返事にお時間をいただく場合がございます。あらかじめご了承ください。
お電話でのお問い合わせ
受付時間:9:00~17:30(土日祝・年末年始除く)
原則折り返し対応となります。
自動音声ガイダンスにしたがって、
お問い合わせ内容に沿った番号を選択してください。